

 Tin tức
 Thông tin Coin
 Về chúng tôi


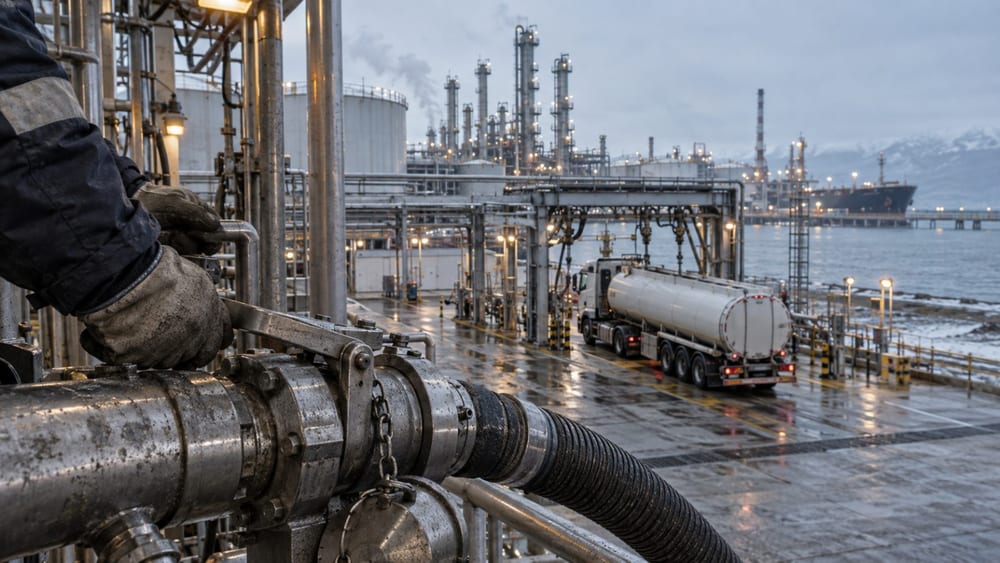
Áp lực giá dầu diesel và xăng có thể kéo dài đến năm 2027 do công suất lọc dầu toàn cầu suy giảm và tồn kho sản phẩm dầu thấp. Tại các khu vực ngoài Trung Quốc, công suất lọc dầu bị đóng cửa dự kiến cao gấp đôi công suất mới bổ sung.
Nikhil Bhandari, chuyên gia phân tích năng lượng tại Goldman Sachs($GS), nhận định trong bản ghi nhớ gửi khách hàng ngày 21 rằng hệ thống lọc dầu toàn cầu đã trở nên căng thẳng đến mức khó có thể đồng thời đáp ứng nhu cầu nhiên liệu phục hồi và bổ sung tồn kho. ZeroHedge đưa tin về nội dung này.
Bhandari cho biết biên lợi nhuận lọc dầu cần duy trì ở mức cao để hạn chế tiêu dùng và việc bổ sung tồn kho. Biên lợi nhuận lọc dầu là phần lợi nhuận còn lại khi dầu thô được chế biến thành các sản phẩm như dầu diesel, xăng và nhiên liệu máy bay rồi bán ra thị trường.
Tại các khu vực ngoài Trung Quốc, khoảng 300.000 thùng/ngày công suất lọc dầu dự kiến được bổ sung trong năm 2026, trong khi công suất đóng cửa có thể lên tới 600.000 thùng/ngày. Điều này đồng nghĩa công suất lọc dầu toàn cầu sẽ tiếp tục giảm ròng thêm một năm.
Nếu nhu cầu tăng 1% so với năm 2025 và một nửa lượng tồn kho sụt giảm trong năm nay được bổ sung, các nhà máy lọc dầu sẽ phải duy trì công suất ở mức chưa từng có. Bhandari nói rằng ông “không cho rằng điều này thực tế về mặt vận hành”.
Ngược lại, để duy trì công suất nhà máy lọc dầu gần mức cao nhất trong 10 năm qua, nhu cầu năm 2027 phải thấp hơn 1% so với năm 2025 và không có hoạt động bổ sung tồn kho. Điều này cho thấy giá nhiên liệu cần duy trì ở mức đủ cao để kìm hãm tiêu dùng.
Goldman Sachs đưa ra ba kịch bản dựa trên tiến độ khôi phục hoạt động của các nhà máy lọc dầu và tốc độ phục hồi nhu cầu dầu thô toàn cầu. Mỗi kịch bản giả định mức độ gián đoạn cơ sở lọc dầu và phục hồi nhu cầu khác nhau.
Trong kịch bản thứ nhất, hoạt động của các nhà máy lọc dầu toàn cầu trở lại bình thường vào tháng 3 năm 2027, trong khi các gián đoạn tại cơ sở lọc dầu ở Trung Đông và Nga lần lượt được khắc phục vào tháng 6 và tháng 12. Theo kịch bản này, nhu cầu dầu thô toàn cầu năm 2027 được giả định phục hồi 2,9 triệu thùng/ngày.
Kịch bản thứ hai giả định quá trình khôi phục hoạt động lọc dầu bị trì hoãn đến tháng 10 năm 2027. Các gián đoạn tại cơ sở lọc dầu ở Trung Đông và Nga được giả định duy trì ở mức cao hơn trung bình theo mùa 5 triệu thùng/ngày trong phần còn lại của năm 2026 và suốt năm 2027, trong khi nhu cầu toàn cầu chỉ tăng 500.000 thùng/ngày.
Kịch bản thứ ba áp dụng cùng lịch khôi phục hoạt động lọc dầu như kịch bản thứ nhất, nhưng hạ mức tăng nhu cầu dầu thô toàn cầu xuống 1,5 triệu thùng/ngày. Đây là trường hợp thời điểm khôi phục cơ sở lọc dầu không thay đổi nhưng tốc độ phục hồi nhu cầu được ước tính thận trọng hơn.
Cả ba kịch bản đều cho thấy tồn kho sản phẩm dầu toàn cầu trong quý IV năm 2026 có thể xuống dưới mức thấp nhất kể từ năm 2015 tính theo số ngày tiêu thụ. Điều này có nghĩa tồn kho cần thêm thời gian để phục hồi ngay cả sau khi hoạt động lọc dầu trở lại bình thường.
Goldman Sachs cũng nhận định tồn kho sản phẩm dầu của Tổ chức Hợp tác và Phát triển Kinh tế (OECD), bao gồm cả dự trữ chiến lược, có thể giảm xuống dưới mức thấp kỷ lục từng được ghi nhận vào khoảng năm 2003 trong quý II năm 2027. Kịch bản này giả định cả tồn kho toàn cầu và tồn kho OECD đều duy trì ở mức thấp.
Các doanh nghiệp có thể bảo đảm nguồn cung dầu thô ổn định cho cơ sở lọc dầu có khả năng hưởng biên lợi nhuận lọc dầu cao và tạo dòng tiền lớn, trong khi người tiêu dùng có thể chịu áp lực từ giá dầu diesel, xăng và nhiên liệu máy bay tăng. Goldman Sachs đánh giá dầu diesel và nhiên liệu máy bay đang là tâm điểm của áp lực nguồn cung toàn cầu, đồng thời căng thẳng có thể lan sang thị trường xăng.
Trong tài liệu chính thức công bố ngày 28 tháng 8, Goldman Sachs cũng cho biết thị trường các sản phẩm lọc dầu như dầu diesel, xăng và nhiên liệu máy bay chưa xuất hiện dấu hiệu nới lỏng rõ rệt. Nitin Jindal, người đứng đầu bộ phận hàng hóa toàn cầu của Goldman Sachs, nói: “Thị trường sản phẩm đang rất căng thẳng”.
Trước đó, Goldman Sachs đã nâng dự báo biên lợi nhuận lọc dầu diesel của Mỹ năm 2027 lên 63 USD mỗi thùng và nâng dự báo tại châu Âu lên 49 USD mỗi thùng. Phân tích mới cho rằng các gián đoạn tại cơ sở lọc dầu ở Trung Đông và Nga cùng lượng tồn kho nhiên liệu thấp, vốn là những yếu tố đứng sau việc nâng dự báo biên lợi nhuận, có thể kéo dài đến năm 2027.
Phân tích này cho thấy năng lực xử lý của các cơ sở lọc dầu và lượng tồn kho sản phẩm dầu, thay vì nguồn cung dầu thô, có thể quyết định áp lực giá nhiên liệu. Ba kịch bản đều đưa ra khả năng tồn kho toàn cầu trong quý IV năm 2026 và tồn kho OECD trong quý II năm 2027 giảm xuống các mức thấp, khiến tốc độ phục hồi của thị trường nhiên liệu tiếp tục được theo dõi.

Bình luận 0