

 Tin tức
 Thông tin Coin
 Về chúng tôi


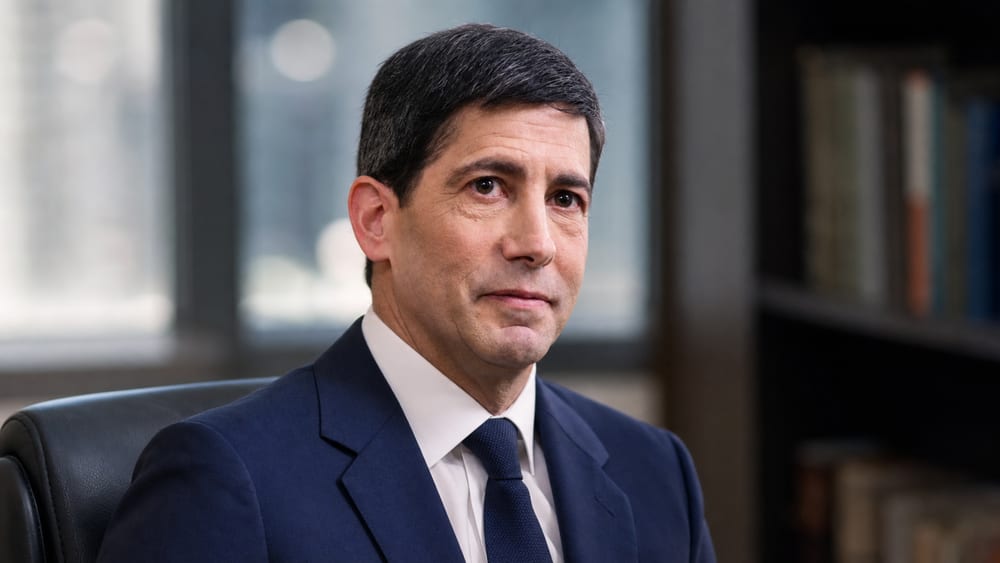
Nguy cơ kinh tế Mỹ quá nóng đã trở thành vấn đề trọng tâm tại cuộc họp tháng 9 của Ủy ban Thị trường Mở Liên bang (FOMC). Thị trường đã phản ánh khả năng lãi suất cơ bản tăng 0,25 điểm phần trăm, nhưng giới phân tích vẫn chia rẽ về việc lạm phát bắt nguồn từ nhu cầu quá nóng hay cú sốc nguồn cung.
Fortune đưa tin giá dầu quốc tế đã tăng lên khoảng 110 USD/thùng, trong khi lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm lên khoảng 5%. Bộ Tài chính Mỹ cho biết lợi suất trái phiếu kỳ hạn 10 năm được ghi nhận ở mức 5,00% vào ngày 15 tháng 9.
Chỉ số giá tiêu dùng (CPI) tháng 8 do Cục Thống kê Lao động Mỹ công bố đã tăng 0,4% so với tháng trước và 3,4% so với cùng kỳ năm trước. CPI lõi, không bao gồm thực phẩm và năng lượng, tăng 2,4% so với cùng kỳ, trong khi giá năng lượng tăng 16,3%.
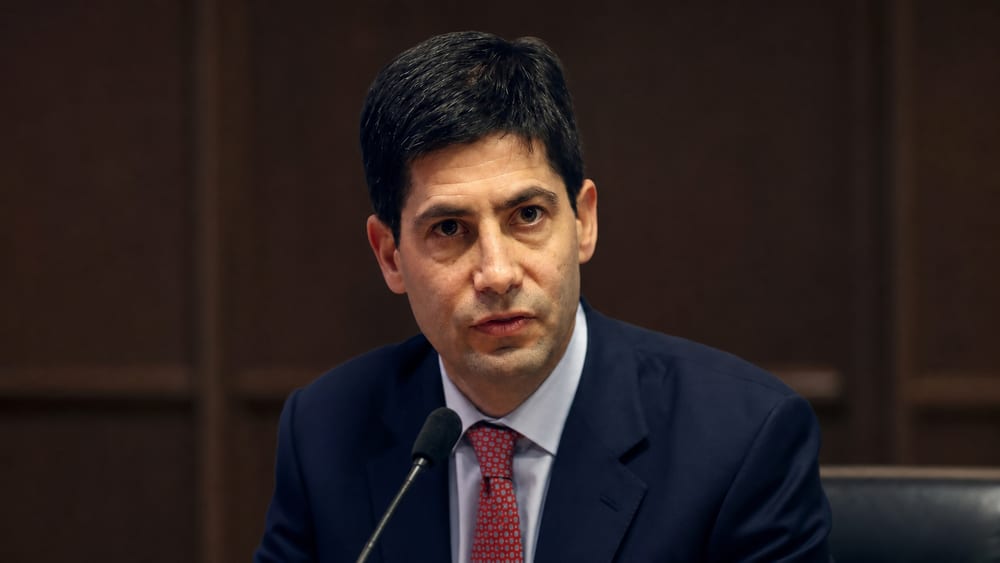
Kevin Warsh(Kevin Warsh), Chủ tịch Cục Dự trữ Liên bang Mỹ, cho biết trong bài phát biểu tại Jackson Hole hồi tháng 8 rằng chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) được Fed ưa chuộng đã tăng 3,7% so với cùng kỳ và 4,1% trong sáu tháng gần nhất. Cả hai mức này đều cao hơn mục tiêu dài hạn 2% của Fed.
Ông Warsh khi đó nói: “Chúng ta phải có niềm tin rằng lạm phát cơ bản đang tiến về mục tiêu với tốc độ đủ nhanh. Nếu không, chúng ta còn việc phải làm”. Tuy nhiên, phát biểu này chỉ đề cập đến nhu cầu ứng phó với lạm phát và không trực tiếp báo hiệu Fed sẽ tăng lãi suất tại cuộc họp tháng 9.
Các lập luận cho rằng nền kinh tế đang quá nóng dựa trên tốc độ tăng trưởng danh nghĩa cao và đầu tư vào trí tuệ nhân tạo (AI) gia tăng. John Hilsenrath(John Hilsenrath), nhà sáng lập Serpa Pinto Advisory, chỉ ra rằng tốc độ tăng tổng sản phẩm quốc nội (GDP) danh nghĩa của Mỹ đã đạt khoảng 6% trong quý I và vượt 6,5% trong quý II.
Ông Hilsenrath cho rằng thâm hụt tài khóa liên bang tương đương khoảng 6% GDP, trong khi làn sóng đầu tư AI kết hợp với tác động trễ của các đợt hạ lãi suất trong năm 2024~2025 đã khiến nhu cầu vượt quá năng lực cung ứng. Giá trị phát hành trái phiếu bằng USD để tài trợ cho việc phát triển AI và trung tâm dữ liệu được đưa ra ở mức 308 tỷ USD(khoảng 419 nghìn tỷ won) tính đến tháng 7, còn nợ quốc gia Mỹ đã vượt 40 nghìn tỷ USD(khoảng 5,44 triệu tỷ won).
Tuy nhiên, cũng có quan điểm phản biện. Các nhà kinh tế của Goldman Sachs dựa trên 'Bottlenecks Tracker', chỉ số theo dõi hạn chế năng lực sản xuất, tình trạng thiếu lao động và áp lực tiền lương, cho rằng chưa có cơ sở kinh tế đủ mạnh để ủng hộ việc tăng lãi suất.
Goldman Sachs nhận định phần lớn đợt tăng giá gần đây bắt nguồn từ thuế quan và cú sốc nguồn cung, những yếu tố khó giải quyết chỉ bằng việc tăng lãi suất. Cùng là lạm phát, nhưng hiệu quả của chính sách tiền tệ sẽ khác nhau nếu nguyên nhân là nhu cầu tăng quá mức hoặc chi phí gia tăng.
Đầu tư AI cũng khó được diễn giải theo một chiều. Nếu đầu tư vào trung tâm dữ liệu nâng cao năng suất, giới hạn tăng trưởng hiện tại có thể đã được đặt ở mức quá thấp. Tuy nhiên, trong ngắn hạn, hoạt động này có thể đồng thời thúc đẩy nhu cầu đầu tư và phát hành nợ doanh nghiệp, tạo áp lực tăng lên lạm phát và lãi suất dài hạn.
GDP thực tế đã tăng 1,5% theo tốc độ hàng năm trong quý II năm 2026. Do đó, chỉ dựa vào chỉ số GDP danh nghĩa thì khó xác định mức tăng cao bắt nguồn từ mở rộng sản lượng thực tế hay phản ánh chủ yếu tác động của giá cả tăng.
Áp lực chính trị xoay quanh quyết định lãi suất cũng được xem là một biến số. AP đưa tin thị trường dự đoán lãi suất sẽ tăng, trong khi Tổng thống Donald Trump muốn lãi suất giảm hoặc được giữ nguyên, khiến ông Warsh chịu sức ép từ cả hai phía.
Reuters đưa tin thị trường đã phản ánh khả năng cao lãi suất tăng 0,25 điểm phần trăm, đưa biên độ mục tiêu lãi suất quỹ liên bang lên 3,75~4,00%. Đây là dự báo của thị trường trước cuộc họp và cần được phân biệt với quyết định chính sách thực tế.
Diễn biến lãi suất dài hạn cũng có thể ảnh hưởng đến lộ trình lãi suất. Một khảo sát của Bank of America cho thấy 'lợi suất trái phiếu tăng mất trật tự' được xem là rủi ro đuôi lớn nhất của thị trường trong tháng 9.
Lợi suất trái phiếu chính phủ cao có thể tác động đến tỷ lệ chiết khấu và kỳ vọng của nhà đầu tư đối với các tài sản rủi ro như cổ phiếu và tiền mã hóa. Tác động của lợi suất trái phiếu chính phủ cao lên tài sản rủi ro sẽ là một điểm cần theo dõi khi diễn giải phản ứng của thị trường sau quyết định lãi suất.
Fed đã tổ chức cuộc họp FOMC trong hai ngày 15~16 tháng 9. Sau khi kết quả cuộc họp và nội dung họp báo của ông Warsh được công bố, thị trường sẽ kiểm tra lập trường ứng phó với lạm phát và lộ trình lãi suất tiếp theo.



Bình luận 0