

 Tin tức
 Thông tin Coin
 Về chúng tôi


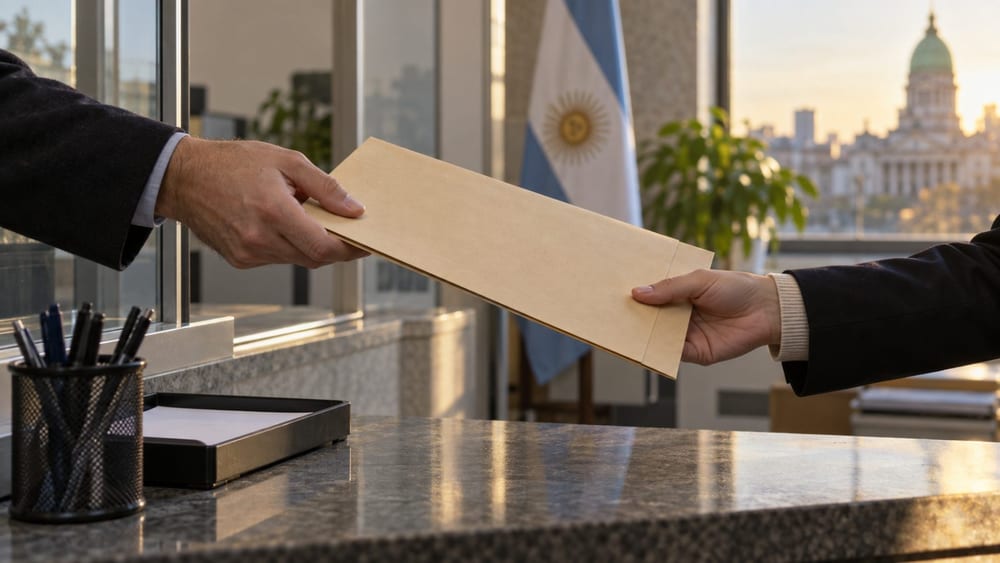
Argentina cam kết bắt đầu trao đổi tự động thông tin giao dịch tài sản mã hóa vào tháng 9/2029, nâng tổng số khu vực pháp lý cam kết triển khai Khung báo cáo tài sản mã hóa (CARF) của Tổ chức Hợp tác và Phát triển Kinh tế (OECD) lên 77.
Diễn đàn Toàn cầu về Minh bạch và Trao đổi Thông tin vì mục đích thuế thuộc OECD ngày 14 cho biết Argentina đã cam kết áp dụng CARF và bắt đầu trao đổi tự động thông tin giao dịch tài sản mã hóa. Diễn đàn Toàn cầu sẽ kiểm tra và hỗ trợ quá trình Argentina xây dựng khung pháp lý trong nước cùng hệ thống kỹ thuật.
Con số 77 không có nghĩa Argentina là khu vực pháp lý thứ 77 tham gia. OECD giải thích tổng số khu vực pháp lý đã cam kết bắt đầu trao đổi tự động trong các năm 2027, 2028 và 2029 đã tăng lên 77.
CARF không phải là cơ chế áp mức thuế mới đối với tài sản mã hóa. Đây là tiêu chuẩn quốc tế yêu cầu các nhà cung cấp dịch vụ tài sản mã hóa thu thập thông tin về nơi cư trú thuế và giao dịch của người dùng, sau đó cơ quan thuế các nước tự động trao đổi thông tin này hằng năm.
Thông tin thuộc diện báo cáo có thể bao gồm giao dịch đổi tiền pháp định lấy tài sản mã hóa, giao dịch đổi giữa các tài sản mã hóa và việc chuyển tài sản mã hóa. Tên, địa chỉ, khu vực pháp lý cư trú thuế, mã số nhận dạng người nộp thuế (TIN) và quy mô giao dịch của người dùng cũng có thể nằm trong thông tin báo cáo.
CARF vận hành dựa trên ba yếu tố: pháp luật trong nước, các thỏa thuận trao đổi thông tin giữa các khu vực pháp lý và định dạng báo cáo điện tử. Vì vậy, riêng cam kết lần này của Argentina không có nghĩa các sàn giao dịch và dịch vụ ví tại nước này sẽ lập tức bắt đầu nộp thông tin.
Gaël Perraud, Chủ tịch Diễn đàn Toàn cầu về Minh bạch và Trao đổi Thông tin vì mục đích thuế, nói: “Cam kết của Argentina là một bước tiến quan trọng hướng tới việc triển khai CARF trên diện rộng. Cam kết này sẽ giúp cơ quan thuế Argentina tiếp cận thông tin cần thiết về các giao dịch tài sản mã hóa được thực hiện ở nước ngoài”. Trọng tâm của phát biểu là mở rộng khả năng tiếp cận thông tin giao dịch ở nước ngoài của cơ quan thuế, thay vì thiết lập một sắc thuế mới.
Tháng 9/2029 là thời điểm Argentina cam kết bắt đầu trao đổi thông tin. Điều này không có nghĩa nước này đã hoàn tất sửa đổi pháp luật trong nước, chỉ định các nhà cung cấp thuộc diện áp dụng hoặc xây dựng quy trình báo cáo chi tiết.
Argentina đã tham gia Diễn đàn Toàn cầu từ năm 2009. Báo cáo khu vực Mỹ Latinh năm 2025 của OECD khi đó cho biết Argentina chưa xác định thời điểm cam kết triển khai CARF và năm bắt đầu trao đổi thông tin. Thông báo mới đã đưa ra thời điểm bắt đầu cụ thể.
Sau khi pháp luật trong nước được ban hành, các nhà cung cấp dịch vụ tài sản mã hóa tại Argentina sẽ xác định thông tin cần thu thập và phương thức nộp cho cơ quan thuế. Nghĩa vụ tương tự có áp dụng cho ví cá nhân và dịch vụ phi tập trung hay không có thể phụ thuộc vào loại hình dịch vụ và luật triển khai.
Nghĩa vụ cung cấp thông tin trong nước của các nền tảng và nhà cung cấp ví điện tử tại Argentina cần được phân biệt với CARF, cơ chế trao đổi tự động quốc tế. Việc khai báo trong nước và trao đổi tự động giữa các cơ quan thuế nước ngoài là hai giai đoạn khác nhau.
Không thể kết luận từ thông báo lần này rằng Argentina sẽ áp dụng thuế mới đối với tài sản mã hóa của từng cá nhân hoặc thay đổi các mức thuế hiện hành. CARF là cơ chế giúp cơ quan thuế thu thập thông tin liên quan đến giao dịch và tài sản nắm giữ; tác động thuế cụ thể sẽ phụ thuộc vào luật thuế trong nước và các đạo luật tiếp theo.
Cũng chưa thể xác định từ thông báo lần này lịch trao đổi thông tin trong nước có liên quan trực tiếp đến nhà đầu tư trong nước, hoặc những thay đổi về nghĩa vụ báo cáo của các sàn giao dịch trong nước. Cam kết triển khai CARF của Argentina không ngay lập tức tạo ra nghĩa vụ mới cho các doanh nghiệp trong nước.
Diễn đàn Toàn cầu dự kiến sẽ kiểm tra và hỗ trợ quá trình triển khai của Argentina. Hoạt động trao đổi tự động sẽ bắt đầu trước hoặc vào tháng 9/2029, sau khi nước này hoàn tất xây dựng pháp luật trong nước, hệ thống kỹ thuật và các thỏa thuận trao đổi thông tin.

Bình luận 0