

 Tin tức
 Thông tin Coin
 Về chúng tôi


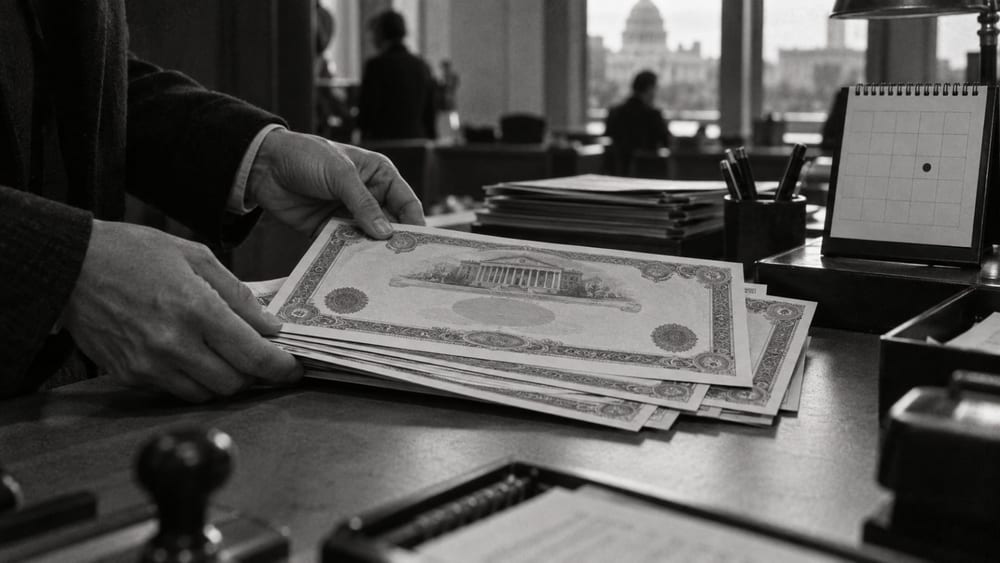
Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm có thể duy trì trong phạm vi 4,25–5,5% trong thời gian dài, trong bối cảnh phi toàn cầu hóa, thâm hụt tài khóa của Mỹ và đầu tư hạ tầng trí tuệ nhân tạo (AI) được xem là các yếu tố đẩy lãi suất dài hạn tăng.
Jim Zelter, Chủ tịch Apollo Global Management, đưa ra nhận định này trong tài liệu công bố ngày 16. Crypto Briefing đã đưa tin về dự báo của Zelter, nhưng chưa xác nhận được phát biểu trực tiếp với cùng các mức số liệu trên từ website chính thức của Apollo.
Lãi suất cao kéo dài có thể làm tăng chi phí vay của chính phủ và doanh nghiệp. Điều này cũng ảnh hưởng đến tỷ lệ chiết khấu của các tài sản rủi ro như cổ phiếu, qua đó tác động đến điều kiện huy động vốn và quyết định đầu tư của doanh nghiệp.
Các yếu tố được nêu trong nhận định của Zelter gồm tái cấu trúc chuỗi cung ứng, thâm hụt tài khóa và đầu tư hạ tầng AI gia tăng. Chuỗi cung ứng được tổ chức lại theo hướng tập trung vào từng quốc gia có thể làm tăng chi phí hoạt động và áp lực giá cả.
Khi thâm hụt tài khóa của Mỹ tiếp diễn, lượng trái phiếu Chính phủ được đưa ra thị trường cũng có thể tăng. Để hấp thụ lượng trái phiếu lớn hơn, nhà đầu tư có thể yêu cầu lợi suất cao hơn, qua đó tạo thêm áp lực tăng đối với lãi suất dài hạn.
Đầu tư hạ tầng AI cũng được xem là một biến số đối với lãi suất dài hạn. Khi nhu cầu vốn cho trung tâm dữ liệu, chất bán dẫn và hạ tầng điện tăng, các công ty công nghệ lớn như Microsoft($MSFT), Alphabet($GOOGL), Amazon($AMZN) và Meta($META) có thể gia tăng phát hành trái phiếu doanh nghiệp.
Trái phiếu doanh nghiệp và trái phiếu Chính phủ đều cạnh tranh để thu hút dòng tiền của nhà đầu tư. Khi nhu cầu vay của doanh nghiệp tăng, lợi suất trái phiếu doanh nghiệp có thể đi lên, còn trái phiếu Chính phủ cũng có thể phải đưa ra lợi suất cao hơn để thu hút nhà đầu tư.
Một phân tích trước đó cũng cho rằng đầu tư hạ tầng AI và hoạt động phát hành trái phiếu của các công ty công nghệ lớn đang trở thành trục mới trong tranh luận về đà tăng của lãi suất dài hạn. Tuy nhiên, phân tích này không đưa ra số liệu cụ thể cho so sánh rằng quy mô phát hành trái phiếu của các công ty công nghệ lớn sẽ vượt lượng trái phiếu Chính phủ Mỹ phát hành ròng.
Torsten Slok, kinh tế trưởng của Apollo, cũng nêu lạm phát, vấn đề tài khóa và nguồn cung trái phiếu Chính phủ gia tăng là các yếu tố có thể đẩy lãi suất dài hạn lên. Apollo cho biết trong một tài liệu phân tích chính thức rằng nguồn cung trái phiếu tăng và nhu cầu từ Cục Dự trữ Liên bang Mỹ (Fed) giảm có thể kéo lợi suất dài hạn đi lên.
Lợi suất trái phiếu Chính phủ Mỹ hiện đã dao động quanh phạm vi được dự báo. Tính đến ngày 15/9 (giờ địa phương), lợi suất trái phiếu kỳ hạn 10 năm là 4,97%, kỳ hạn 20 năm là 5,37% và kỳ hạn 30 năm là 5,34%.
Các số liệu này do Fed tính toán dựa trên giá chào thị trường tại thời điểm kết thúc phiên giao dịch. Lợi suất kỳ hạn 10 năm đang ở gần mức trung bình của phạm vi mà Zelter đưa ra.
Thị trường lo ngại lợi suất trái phiếu Chính phủ cao có thể làm tăng tỷ lệ chiết khấu của các tài sản rủi ro như cổ phiếu và chi phí huy động vốn của doanh nghiệp. Khảo sát của Bank of America chỉ ra 'đà tăng hỗn loạn của lợi suất trái phiếu' là rủi ro đuôi lớn nhất của thị trường trong tháng 9.
Đà tăng lãi suất cũng có thể ảnh hưởng đến chi phí đầu tư của các công ty AI. Khi hoạt động huy động vốn cho trung tâm dữ liệu và hạ tầng điện phụ thuộc nhiều hơn vào phát hành trái phiếu doanh nghiệp, mặt bằng lãi suất sẽ trở thành yếu tố chi phối chi phí và tốc độ triển khai dự án.
Lãi suất dài hạn của Mỹ cũng có thể là biến số vĩ mô đối với thị trường tài sản số. Tuy nhiên, chỉ riêng dự báo lần này không đủ để khẳng định hướng giá của Bitcoin(BTC) hay các tài sản số khác.
Đối với nhà đầu tư trong nước, lãi suất dài hạn của Mỹ là chỉ báo tham khảo khi đánh giá tỷ lệ chiết khấu của tài sản nước ngoài và thanh khoản đồng USD. Tác động thực tế có thể phụ thuộc đồng thời vào diễn biến lạm phát, tình hình tài khóa và nhu cầu thị trường đối với trái phiếu Chính phủ.
Phạm vi 4,25–5,5% chỉ là nhận định của một lãnh đạo tổ chức và chưa phải lộ trình lãi suất đã được xác định. Lợi suất trái phiếu kỳ hạn 10 năm trong thời gian tới có thể thay đổi tùy theo tình hình tài khóa, diễn biến giá cả và nhu cầu của thị trường đối với trái phiếu Chính phủ Mỹ.



Bình luận 0