

 Tin tức
 Thông tin Coin
 Về chúng tôi


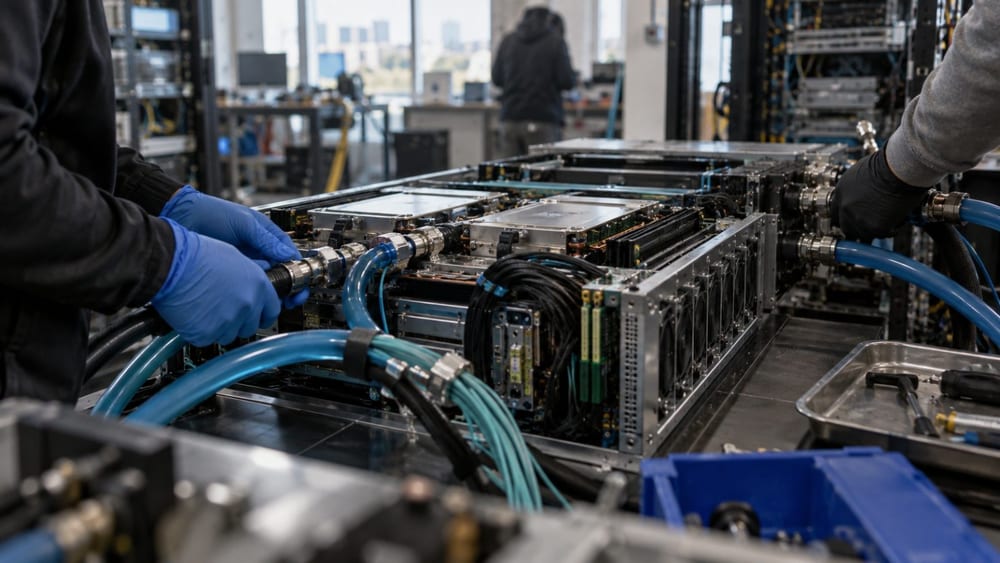
Quy mô đầu tư vào hạ tầng trí tuệ nhân tạo (AI) có thể đạt khoảng 1.730 tỷ USD (khoảng 2.369 nghìn tỷ won) trong giai đoạn 2026-2027. Để đạt tỷ suất lợi nhuận trên vốn đầu tư (ROIC) 15%, sáu công ty công nghệ lớn sẽ phải tạo thêm tổng cộng 1.420 tỷ USD (khoảng 1.945 nghìn tỷ won) doanh thu trong giai đoạn 2028-2030.
Goldman Sachs đã tính toán điều kiện thu hồi vốn đầu tư AI đối với Alphabet($GOOGL), Microsoft($MSFT), Amazon($AMZN), Meta($META), Oracle($ORCL) và SpaceX. Goldman Sachs ước tính mỗi 1 gigawatt (GW) công suất tính toán AI cần tạo ra khoảng 11,6 tỷ USD (khoảng 15,9 nghìn tỷ won) doanh thu mỗi năm.
Đầu tư hạ tầng AI được dự báo mở rộng qua ba giai đoạn. Chi tiêu vốn trong giai đoạn 2023-2025 đạt khoảng 633 tỷ USD (khoảng 867 nghìn tỷ won), trước khi tăng lên 1.730 tỷ USD trong giai đoạn 2026-2027. Trong giai đoạn 2028-2030, con số này có thể đạt khoảng 4.140 tỷ USD (khoảng 5.668 nghìn tỷ won).
Khoản đầu tư trong giai đoạn 2026-2027 cao gấp khoảng 2,7 lần 633 tỷ USD được giải ngân trong ba năm trước đó. Mức đầu tư giai đoạn 2028-2030 cũng cao hơn khoảng 2,4 lần dự báo cho giai đoạn 2026-2027, cho thấy việc xây dựng hạ tầng tính toán AI không phải là dự án có thể hoàn tất trong thời gian ngắn.
Với mục tiêu ROIC 15%, sáu công ty gồm Alphabet, Microsoft, Amazon, Meta, Oracle và SpaceX cần tạo thêm tổng cộng 1.420 tỷ USD doanh thu trong giai đoạn 2028-2030 để đáp ứng mức lợi nhuận mục tiêu trên vốn đầu tư.
Goldman Sachs cho rằng mỗi 1 GW công suất tính toán AI cần khoảng 11,6 tỷ USD doanh thu mỗi năm. Đây là phép tính cho thấy doanh thu cần tăng tương ứng với quy mô điện năng và thiết bị nếu muốn thu hồi vốn đầu tư cho trung tâm dữ liệu và máy móc tính toán với một tỷ suất lợi nhuận nhất định.
Quy mô doanh thu cần thiết thay đổi theo mục tiêu lợi nhuận. Khi mục tiêu ROIC là 0%, doanh thu lũy kế cần thiết trong giai đoạn 2028-2030 được tính ở mức khoảng 908 tỷ USD (khoảng 1.243 nghìn tỷ won). Nếu mục tiêu tăng lên 30%, doanh thu cần thiết sẽ tăng lên khoảng 1.890 tỷ USD (khoảng 2.587 nghìn tỷ won).
Goldman Sachs cho rằng các khoản đầu tư ban đầu quy mô lớn là nguyên nhân khiến khả năng sinh lời của đầu tư AI hiện có vẻ thấp. Chi phí cho trung tâm dữ liệu, điện năng và thiết bị tính toán phát sinh trước, trong khi doanh thu được ghi nhận sau đó, khiến tỷ lệ thu hồi vốn ban đầu có thể tạm thời giảm.
Goldman Sachs cũng cho biết áp lực lợi nhuận ban đầu này không đồng nghĩa mô hình kinh tế AI có vấn đề về khả năng sinh lời mang tính cấu trúc. Khả năng sinh lời thực tế có thể phụ thuộc vào tốc độ AI dành cho doanh nghiệp tạo ra doanh thu sau khi hạ tầng được xây dựng.
Nếu chỉ xét các nhà cung cấp dịch vụ đám mây, quy mô doanh thu cần thiết để thu hồi vốn tương đối thấp hơn. Chi tiêu vốn liên quan đến AI của AWS, Azure và Google Cloud trong giai đoạn 2026-2027 được ước tính khoảng 1.220 tỷ USD (khoảng 1.670 nghìn tỷ won). Ba công ty này cần khoảng 1.000 tỷ USD (khoảng 1.369 nghìn tỷ won) doanh thu trong giai đoạn 2028-2030 để đạt ROIC 15%.
Tổng giá trị đơn hàng tồn đọng của ba nhà cung cấp dịch vụ đám mây trong quý II/2026 được ghi nhận ở mức khoảng 1.690 tỷ USD (khoảng 2.315 nghìn tỷ won). Doanh thu cần thiết để đạt ROIC 15% tương đương khoảng 59% giá trị đơn hàng tồn đọng hiện tại.
Tuy nhiên, toàn bộ giá trị đơn hàng tồn đọng không được ghi nhận thành doanh thu trong cùng một thời điểm. Quy mô và thời điểm ghi nhận doanh thu có thể thay đổi tùy điều kiện hợp đồng và thời điểm cung cấp dịch vụ. Vì vậy, không thể chỉ dựa trên việc so sánh đơn hàng tồn đọng với doanh thu cần thiết để kết luận việc thu hồi vốn đầu tư đã được bảo đảm.
Goldman Sachs ước tính chi tiêu vốn cho hạ tầng AI sẽ đạt khoảng 1.300 tỷ USD (khoảng 1.780 nghìn tỷ won) vào năm 2027 và khoảng 2.000 tỷ USD (khoảng 2.738 nghìn tỷ won) vào năm 2028. Quy mô trung tâm dữ liệu AI mới được triển khai trong cùng các năm lần lượt là 35 GW và 57 GW.
Ở phía nhu cầu, việc triển khai AI dành cho doanh nghiệp trên thực tế và sự gia tăng giá trị đơn hàng tồn đọng của dịch vụ đám mây được xem là những yếu tố then chốt đối với khả năng thu hồi vốn. AI dành cho doanh nghiệp cần vượt qua giai đoạn thử nghiệm để được đưa vào quy trình làm việc thực tế, trong khi các hợp đồng đám mây phải chuyển thành doanh thu để hỗ trợ chi tiêu vốn quy mô lớn.
ROIC là chỉ số cho biết mức lợi nhuận tạo ra từ số vốn đã đầu tư. Với những lĩnh vực có chi phí đầu tư ban đầu lớn như hạ tầng AI, điều quan trọng là chỉ số này có cải thiện sau khi trung tâm dữ liệu và thiết bị tính toán đi vào vận hành, bắt đầu tạo doanh thu hay không.
Phép tính của Goldman Sachs cho thấy trọng tâm tranh luận trong ngành AI đang chuyển từ quy mô đầu tư sang tốc độ chuyển đổi vốn đầu tư thành doanh thu. Khả năng tạo doanh thu từ AI sẽ tiếp tục là yếu tố được theo dõi trong giai đoạn mở rộng hạ tầng sắp tới.

Bình luận 0