

 Tin tức
 Thông tin Coin
 Về chúng tôi


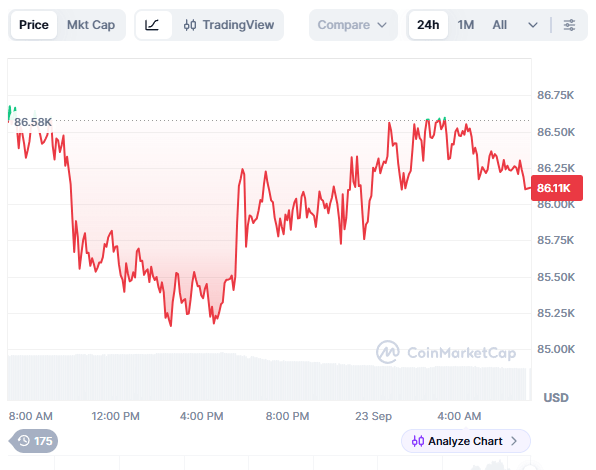
Bitcoin(BTC) đạt 86.000 USD ngày 21 tháng 9, tăng hơn 10% so với giá đóng cửa Chủ nhật liền trước. Lực mua giao ngay và hoạt động đóng vị thế bán khống đã thúc đẩy đà tăng, nhưng rủi ro từ đòn bẩy hợp đồng tương lai và sự mong manh của thị trường vốn ngắn hạn cũng gia tăng.
Các nhà nghiên cứu thuộc Cục Dự trữ Liên bang Mỹ (Fed) đã giới thiệu Chỉ số Dễ tổn thương Tài chính (FVI) trong nghiên cứu công bố vào tháng 9. FVI đo lường mức độ các điểm yếu mang tính cấu trúc tích tụ trong hệ thống tài chính có thể khuếch đại cú sốc trong tương lai sau khi đòn bẩy và khẩu vị rủi ro gia tăng, thay vì chỉ phản ánh tình trạng căng thẳng hiện tại trên thị trường tín dụng.
Phân tích của nhóm nghiên cứu cho thấy FVI càng cao, cùng một cú sốc kinh tế có thể gây ra mức suy giảm lớn hơn đối với tiêu dùng và đầu tư. Khác với các chỉ số điều kiện tài chính thường biến động mạnh khi căng thẳng tài chính xảy ra, FVI vẫn có thể tăng trong giai đoạn thị trường bình ổn.
Trên thị trường Bitcoin, nhu cầu giao ngay và các vị thế phái sinh đã cùng biến động. Glassnode cho biết Bitcoin đạt 86.000 USD ngày 21 tháng 9, trong khi dòng tiền mua mạnh trên các sàn giao dịch đã chuyển sang trạng thái mua ròng. Các vị thế bán khống cũng bị đóng trong quá trình giá tăng.
Đòn bẩy cũng mở rộng cùng với đà tăng. Glassnode phân tích rằng cả hợp đồng mở trên thị trường tương lai và chi phí funding do các vị thế mua trả đều vượt ngưỡng rủi ro cao riêng của đơn vị này. Hợp đồng mở trên thị trường quyền chọn ở mức khoảng 41 tỷ USD (khoảng 56.4160 nghìn tỷ won), nhưng biến động mà thị trường quyền chọn dự báo lại thấp hơn biến động giá thực tế.
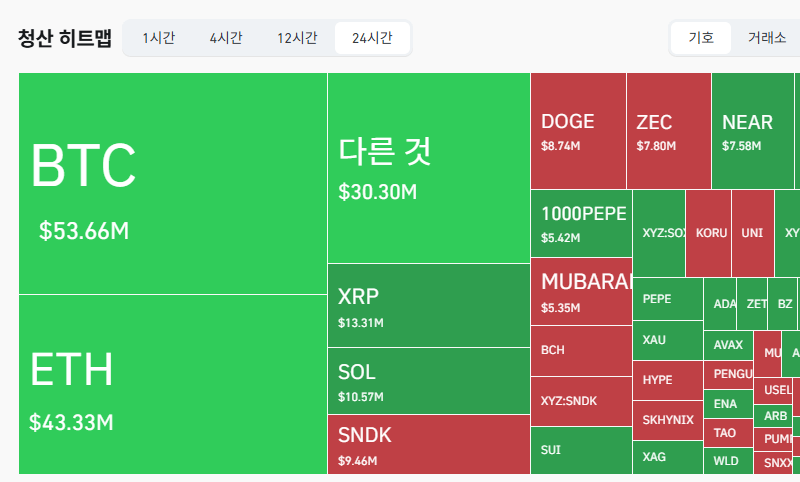
Đòn bẩy là phương thức vay một khoản tiền lớn hơn vốn tự có để mở rộng quy mô giao dịch. Khi giá di chuyển đúng hướng dự đoán, cả lợi nhuận và thua lỗ đều tăng lên. Nếu giá đi ngược hướng, tình trạng thiếu hụt tiền ký quỹ có thể dẫn đến thanh lý bắt buộc và gia tăng áp lực bán.
Cũng có nhận định rằng trong lúc giá tăng, các bên tham gia thị trường có thể đã tích lũy thêm vị thế thay vì giảm rủi ro. Trong bối cảnh trước đây, từng có cảnh báo rằng không thể khẳng định đà tăng sẽ tiếp diễn chỉ dựa vào funding rate, vì vậy cần theo dõi đồng thời chi phí funding và hợp đồng mở.
Nghiên cứu của Fed về thị trường trái phiếu kho bạc Mỹ cho thấy rủi ro tài trợ như vậy có thể không chỉ giới hạn trong thị trường tài sản ảo. Các nhà nghiên cứu Fed ước tính tổng mức tiếp xúc với trái phiếu kho bạc Mỹ của các quỹ phòng hộ lớn ở mức 4 nghìn tỷ USD (khoảng 5.504 nghìn tỷ won), còn khoản vay repo ở mức 3 nghìn tỷ USD (khoảng 4.128 nghìn tỷ won), tính đến tháng 9 năm 2025.
Cùng nghiên cứu ước tính giao dịch basis giữa tiền mặt và hợp đồng tương lai ở mức khoảng 830 tỷ USD (khoảng 1.142 nghìn tỷ won), còn giao dịch kinh doanh chênh lệch giá trên chênh lệch hoán đổi ở mức khoảng 305 tỷ USD (khoảng 420 nghìn tỷ won). Fed cho biết hai giao dịch này chiếm gần một nửa trong số 2,4 nghìn tỷ USD (khoảng 3.3024 nghìn tỷ won) vị thế mua trái phiếu kho bạc của các quỹ phòng hộ.
Các con số trên không phải kết quả quan sát trực tiếp từng giao dịch, mà là ước tính được tính toán dựa trên SEC Form PF và dữ liệu thị trường. Vì vậy, chúng có giới hạn nếu được diễn giải như toàn bộ vị thế thực tế trên thị trường trái phiếu kho bạc.
Thị trường repo là công cụ tài trợ vốn ngắn hạn kết nối trái phiếu kho bạc giao ngay, hợp đồng tương lai và các sản phẩm phái sinh lãi suất. Mức chiết khấu tài sản thế chấp thấp và hoạt động vay ngắn hạn có thể làm tăng đòn bẩy. Khi cú sốc xảy ra, căng thẳng có thể nhanh chóng lan truyền giữa thị trường tài trợ, thị trường giao ngay và thị trường phái sinh.
Mối liên kết này không đồng nghĩa Bitcoin sẽ lập tức lao dốc. Tuy nhiên, nếu giá trị tài sản thế chấp giảm, yêu cầu ký quỹ tăng và tài sản có tính thanh khoản bị bán ra, nhu cầu Bitcoin giao ngay cùng các vị thế đòn bẩy sau đó có thể chịu ảnh hưởng. Hiện chưa có bằng chứng xác nhận toàn bộ các bước này đã thực sự xảy ra.
Các tín hiệu thị trường cũng trái chiều. Lực mua Bitcoin giao ngay và hợp đồng tương lai vĩnh viễn đã cải thiện, nhưng Glassnode cho biết dòng vốn ròng hàng tuần vào các ETF Bitcoin thâm hụt khoảng 300 triệu USD (khoảng 412,8 tỷ won). Trong khi lực mua giao ngay hỗ trợ đà tăng, dòng vốn ETF lại chỉ theo hướng ngược lại.
FVI không phải là chỉ số dự báo giá Bitcoin. Nghiên cứu của Fed cũng không đưa ra triển vọng giá cho một tài sản cụ thể, mà phân tích mức độ dễ tổn thương mang tính cấu trúc của hệ thống tài chính và các kênh truyền dẫn cú sốc. Tài liệu này không đại diện cho quan điểm chính thức của Hội đồng Thống đốc Fed hay toàn bộ các thành viên.
Để đánh giá đợt tăng lần này, cần theo dõi đồng thời lực mua giao ngay, hoạt động đóng vị thế bán khống, hợp đồng mở trên thị trường tương lai, chi phí funding, hợp đồng mở quyền chọn và dòng vốn ETF. FVI do Fed giới thiệu cũng được sử dụng để kiểm tra môi trường tài chính nơi đòn bẩy và các giao dịch rủi ro tích tụ, thay vì dự đoán hướng đi của giá.

Bình luận 0