

 Tin tức
 Thông tin Coin
 Về chúng tôi


S&P 500 có lợi suất tổng bình quân 14,1% trong 6 tháng sau các kỳ bầu cử giữa nhiệm kỳ tại Mỹ. Con số này không dự báo hay bảo đảm thị trường chứng khoán sẽ tăng sau cuộc bầu cử năm nay.
BlackRock đưa ra thống kê trên sau khi tổng hợp các kỳ bầu cử giữa nhiệm kỳ kể từ năm 1970. Trong những năm không có bầu cử giữa kỳ, lợi suất tổng bình quân của S&P 500 trong cùng khoảng thời gian là 5,7%.
Trong phân tích về bầu cử giữa kỳ và thị trường chứng khoán công bố ngày 1/10, BlackRock cho biết số liệu sử dụng dữ liệu của Bloomberg, với ngày chốt là 13/8. Thống kê phản ánh diễn biến thị trường trong quá khứ, không thể xem là dự báo lợi suất sau cuộc bầu cử năm nay.
MSCI công bố một phân tích ngày 22/10, ghi nhận mức tăng bình quân 12% của chỉ số MSCI USA trong 6 tháng sau 13 kỳ bầu cử giữa nhiệm kỳ kể từ năm 1974. Trong 5 kỳ có mức tăng lớn nhất, 4 kỳ diễn ra sau khi chỉ số giảm khoảng 20% trở lên trước bầu cử. Do chỉ số và giai đoạn lấy mẫu khác nhau, không thể so sánh số liệu của BlackRock và MSCI như cùng một thống kê.
Nhóm nghiên cứu U.S. Bank Asset Management Group Research xem xét 31 kỳ bầu cử giữa nhiệm kỳ trong giai đoạn 1900–2025. Lợi suất bình quân trong 12 tháng sau bầu cử là 12,4%; nếu chỉ tính các kỳ từ năm 1980, con số này là 17,5%.
Tuy nhiên, các kiểm định thống kê không cho thấy bầu cử giữa nhiệm kỳ tạo ra tác động nhất quán lên lợi suất. Phân tích này sử dụng chỉ số Trung bình Công nghiệp Dow Jones đến năm 1928 và S&P 500 từ sau đó.
Trước đó, TokenPost từng đề cập một phân tích cho thấy S&P 500 chưa từng ghi nhận mức giảm trong 6 tháng sau bầu cử giữa kỳ kể từ năm 1957. Bài viết đó xem xét diễn biến theo mùa từ tháng 11 đến tháng 4, còn thống kê của BlackRock tính lợi suất tổng bình quân trong 6 tháng sau bầu cử.
Mike Wilson, Giám đốc đầu tư kiêm chiến lược gia trưởng về cổ phiếu Mỹ tại Morgan Stanley, phát biểu trên podcast ngày 26/10: “Đợt điều chỉnh của thị trường chứng khoán đang ở giai đoạn cuối, nhưng chặng cuối có thể rất khó chịu”. Nhận định này cho thấy ông cho rằng đợt điều chỉnh chưa kết thúc và giai đoạn cuối có thể gây biến động mạnh. Trong podcast, Wilson cũng dự báo rằng nếu S&P 500 tiếp tục giảm, chỉ số có thể tìm được vùng hỗ trợ 7.100–7.200 điểm, tính đến ngày 26/10.
MSCI cũng nêu lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm, phản ứng của Cục Dự trữ Liên bang Mỹ trước lạm phát, đầu tư AI của các tập đoàn công nghệ lớn và giá dầu là những yếu tố rủi ro. Theo đánh giá này, chỉ riêng lợi suất bình quân sau các kỳ bầu cử trong quá khứ khó giải thích được diễn biến thị trường.
Tác động của bầu cử tới thị trường tiền mã hóa cần được xem xét riêng với thống kê lợi suất cổ phiếu. Các báo cáo nêu triển vọng quản lý tài sản số tùy theo cục diện Quốc hội và những điều kiện thị trường như lãi suất.
Trong báo cáo “Policy, Politics & Portfolios”, Wells Fargo Investment Institute nhận định, tính đến ngày 15/10, cục diện Quốc hội có thể ảnh hưởng tới thời điểm và định hướng quản lý tài sản số. Báo cáo cho rằng tăng trưởng kinh tế, lợi nhuận doanh nghiệp, lạm phát và lãi suất có ảnh hưởng lớn hơn tới xu hướng chung của thị trường.
Trong phân tích hàng tuần công bố ngày 11/3, Binance Research thống kê Bitcoin (BTC) đều tăng trong 12 tháng sau cả ba kỳ bầu cử giữa nhiệm kỳ trước đó có dữ liệu. Mức tăng bình quân là 54%, nhưng mẫu thống kê chỉ gồm ba kỳ bầu cử.
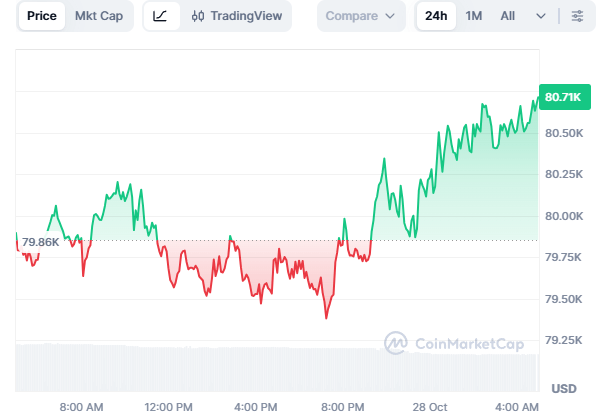
Block Scholes nhận định trong phân tích về bầu cử giữa kỳ rằng đà tăng trước đây của Bitcoin trùng với chu kỳ 4 năm của đồng tiền này, khiến khó tách riêng tác động của bầu cử. Tính đến ngày 26/10, mối tương quan giữa lợi suất Bitcoin và xác suất bầu cử Thượng viện ở mức không đáng kể; thị trường quyền chọn cũng chưa cho thấy nhiều dấu hiệu cuộc bầu cử lần này là chất xúc tác chính cho giá. Bầu cử giữa nhiệm kỳ tại Mỹ sẽ diễn ra ngày 3/11 theo giờ địa phương.

Bình luận 0