

 Tin tức
 Thông tin Coin
 Về chúng tôi


Ethereum(ETH) được đánh giá có 70% khả năng chạm mốc 3.000 USD ít nhất một lần trước cuối năm. Tuy nhiên, xác suất giá Ethereum kết thúc năm quanh 3.000 USD thấp hơn, cho thấy sự khác biệt giữa việc đạt mức giá trong phiên và giá tại thời điểm đáo hạn.
Bitcoin.com ngày 26 đã so sánh các hợp đồng dự đoán giá Ethereum, Solana(SOL) và Zcash(ZEC) trên Polymarket và Kalshi. Phần mở đầu của bài viết gốc ghi xác suất Ethereum chạm 3.000 USD là 69%, nhưng phần phân tích chi tiết và các số liệu chính lại đưa ra mức 70%. Đây là đánh giá của những người tham gia thị trường được phản ánh trong giá hợp đồng, không phải dự báo giá chắc chắn.
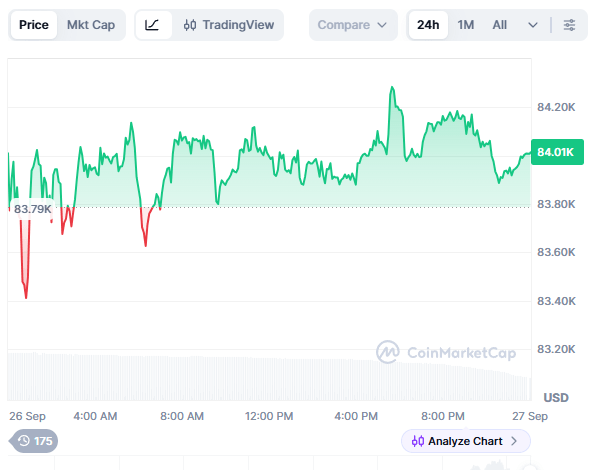
Tính đến 11 giờ ngày 26/9 theo giờ Hàn Quốc, giá giao ngay của Ethereum ở khoảng 2.689 USD, Solana khoảng 121,16 USD và Zcash khoảng 1.543 USD. Khối lượng giao dịch thị trường mục tiêu giá Ethereum năm 2026 trên Polymarket đạt khoảng 16,12 triệu USD, tương đương khoảng 21,87 tỷ won, cao nhất trong ba tài sản.
Xác suất Ethereum chạm các mức giá mục tiêu lần lượt là 36% ở 3.500 USD, 17% ở 4.000 USD và 6% ở 5.000 USD, giảm dần khi mức giá tăng. Xác suất chạm 10.000 USD là 1%, trong khi xác suất đạt các mục tiêu giảm xuống 2.250 USD và 2.000 USD lần lượt là 35% và 15%.
Hợp đồng mục tiêu giá của Polymarket xác định liệu tài sản có thực sự ghi nhận mức giá mục tiêu trong một khoảng thời gian nhất định hay không. Hợp đồng Ethereum được thanh toán dựa trên mức giá cao nhất của nến 1 phút ETH/USDT trên Binance. Vì vậy, ngay cả khi Ethereum chỉ briefly chạm 3.000 USD trong phiên rồi giảm, hợp đồng chạm 3.000 USD vẫn có thể được đáp ứng.
Trong khi đó, thị trường Ethereum cuối năm trên Kalshi đánh giá giá tại thời điểm đáo hạn theo từng khoảng. Giá dự kiến là 2.720 USD, với xác suất 14% cho khoảng 2.500-2.749,99 USD và 13,6% cho khoảng 2.750-2.999,99 USD.
Kalshi sử dụng chỉ số thời gian thực của CF Benchmarks. Giá cuối cùng được tính bằng trung bình của 60 mức giá được thu thập mỗi giây trong 60 giây trước thời điểm đáo hạn, nên kết quả có thể khác với hợp đồng chỉ ghi nhận một lần giá cao trong phiên.
Trên Polymarket, Solana có xác suất 60% chạm 140 USD. Xác suất chạm 160 USD là 32%, 180 USD là 19%, 200 USD là 12% và 600 USD là 1%. Các mục tiêu giảm xuống 90 USD và 80 USD có xác suất lần lượt là 26% và 18%.
Tổng khối lượng giao dịch thị trường Solana trên Polymarket đạt khoảng 2,08 triệu USD, tương đương khoảng 2,823 tỷ won. Trên thị trường Solana cuối năm của Kalshi, giá dự kiến là 128,90 USD; xác suất giá cuối năm từ 100 USD trở lên là 71%, từ 150 USD trở lên là 34% và từ 200 USD trở lên là 27%.
Khối lượng giao dịch thị trường Solana trên Kalshi đạt khoảng 182.704 USD, tương đương khoảng 248 triệu won, thấp hơn Polymarket. Xác suất của các hợp đồng có khối lượng thấp cần được hiểu là tín hiệu giá hình thành trong điều kiện thanh khoản hạn chế hơn là kỳ vọng của toàn bộ thị trường.
Zcash ghi nhận khác biệt lớn nhất giữa hai thị trường. Trên Polymarket, xác suất Zcash chạm 2.000 USD trước cuối năm được đưa ra ở mức 41%, với tổng khối lượng giao dịch khoảng 647.359 USD, tương đương khoảng 878 triệu won. Xác suất giảm xuống 700 USD là 34%, còn xuống 500 USD là 22%.
Trên Kalshi, xác suất Zcash kết thúc năm ở mức từ 1.000 USD trở lên là 73%. Tuy nhiên, khối lượng giao dịch chỉ đạt 3.679 USD, tương đương khoảng 4,99 triệu won, trong khi chênh lệch giá mua và giá bán cũng lớn. Số liệu này gần với tín hiệu giá nhất thời của một hợp đồng có thanh khoản hạn chế.
Các hợp đồng thị trường dự đoán Bitcoin được TokenPost đưa tin trước đó cũng phân biệt khả năng giá ghi nhận một mức nào đó ít nhất một lần trong một khoảng thời gian với giá đóng cửa cuối năm. Xác suất trên thị trường dự đoán không phải là con số xác định đường đi thực tế của giá, mà là giá thị trường thay đổi theo điều kiện thanh toán và tình hình giao dịch của từng hợp đồng.
Tổng khối lượng giao dịch các hợp đồng Polymarket và Kalshi liên quan đến ba tài sản đạt khoảng 31,22 triệu USD, tương đương khoảng 42,37 tỷ won. Khối lượng giao dịch không đồng nghĩa với số lượng nhà đầu tư thực tế hay quy mô vốn đang chịu rủi ro. Do tiêu chí thanh toán và thanh khoản khác nhau giữa các hợp đồng, cũng khó có thể so sánh trực tiếp các xác suất.
Điểm cốt lõi được ghi nhận từ lần so sánh này nằm ở phương thức đo lường hơn là mức giá mục tiêu. Hợp đồng ghi nhận một lần giá trong phiên và hợp đồng đánh giá giá tại một thời điểm cụ thể cuối năm đang đo lường hai sự kiện khác nhau. Khoảng cách giữa diễn biến giá thực tế và kết quả thanh toán hợp đồng sẽ được xác định vào cuối năm.

Bình luận 0