

 Tin tức
 Thông tin Coin
 Về chúng tôi


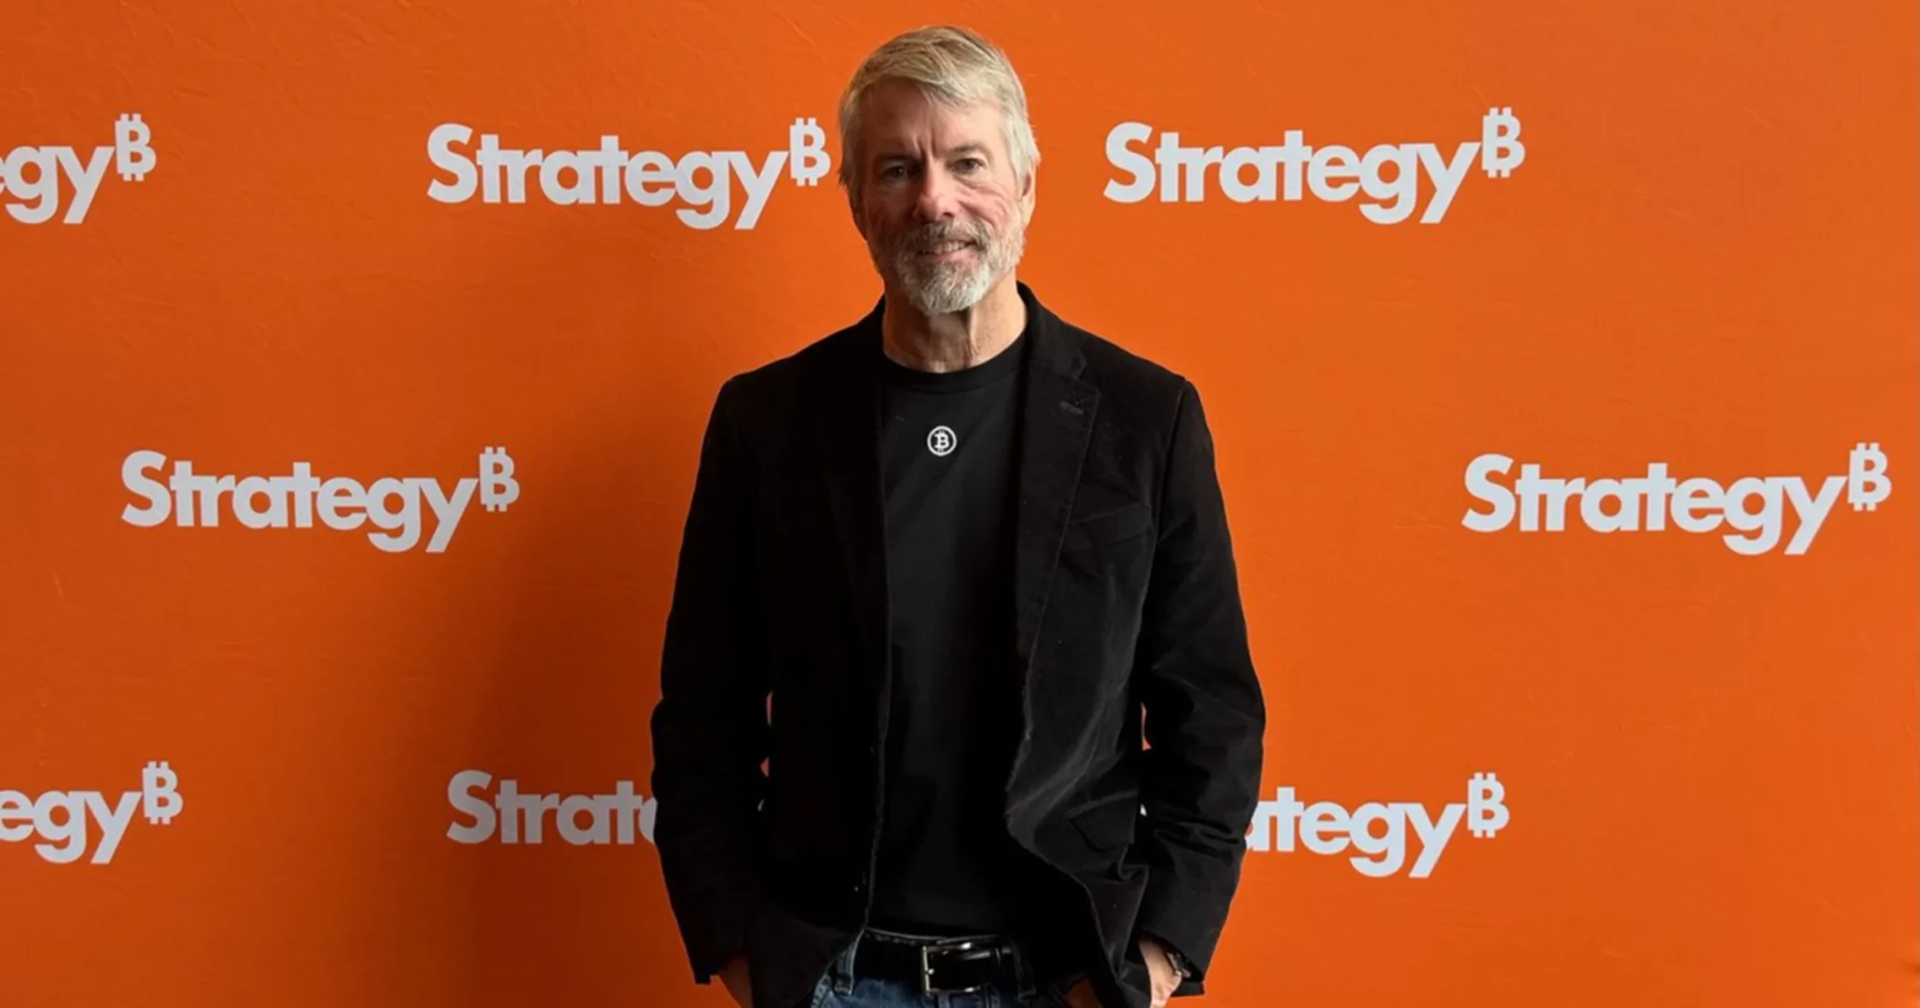
Michael J. Saylor đề xuất cho phép các ngân hàng cung cấp dịch vụ lưu ký Bitcoin(BTC) và cho vay có tài sản kỹ thuật số làm tài sản thế chấp, qua đó giúp người nắm giữ Bitcoin tiếp cận vốn mà không phải bán tài sản.
Trong đề xuất chính sách công bố ngày 26, Saylor cho rằng ngân hàng cần được phép lưu ký Bitcoin và cấp tín dụng dựa trên tài sản này theo các quy định rõ ràng, khả thi. Ông cũng đề xuất xây dựng cơ chế để các công ty bảo hiểm phản ánh 'vốn kỹ thuật số' trong báo cáo tài chính và thiết kế sản phẩm tài chính.
Đề xuất tập trung vào việc sử dụng Bitcoin như nền tảng của hạ tầng tài chính, thay vì chỉ xem đây là tài sản để nắm giữ. Nếu dịch vụ lưu ký và cho vay thế chấp Bitcoin được mở rộng, người sở hữu có thể tiếp cận thanh khoản mà không cần thanh lý tài sản.
Saylor nhận định việc các tổ chức tài chính tham gia Bitcoin nhiều hơn có thể trở thành động lực tăng trưởng cho ngành tiền mã hóa. Tuy nhiên, nội dung lần này mới dừng ở đề xuất thiết kế thể chế, chưa phải quyết định chính sách hay thay đổi quy định.
Ông cho rằng các quy định về vốn hiện hành chưa phân biệt đầy đủ đặc điểm của từng hoạt động liên quan đến tài sản kỹ thuật số. Theo đó, hoạt động lưu ký tài sản của khách hàng, cho vay thế chấp bằng Bitcoin và việc ngân hàng nắm giữ tài sản kỹ thuật số trên bảng cân đối kế toán cần được quản lý khác nhau.
Khung Basel của Ngân hàng Thanh toán Quốc tế(BIS) quy định áp dụng trọng số rủi ro 1.250% đối với một số khoản tiếp xúc với tài sản tiền mã hóa thuộc Nhóm 2b. Trọng số rủi ro là tiêu chí dùng để tính quy mô vốn tự có mà ngân hàng phải duy trì, dựa trên mức độ rủi ro của khoản tiếp xúc.
Không nên hiểu trọng số rủi ro 1.250% là quy định áp dụng đồng nhất cho chính Bitcoin, bởi cần xem xét đồng thời phân loại tài sản và loại hình khoản tiếp xúc. Saylor cho rằng các quy định liên quan cần được rà soát để phản ánh đầy đủ rủi ro và cấu trúc của hoạt động thực tế.
Saylor cũng đề xuất một 'tuyên ngôn quyền kỹ thuật số' nhằm bảo đảm quyền tạo, phát hành, lưu ký, chuyển giao và sử dụng tài sản kỹ thuật số của cá nhân và doanh nghiệp. Ông đồng thời cho rằng sự phát triển của trí tuệ nhân tạo sẽ thúc đẩy sự kết hợp giữa tài sản kỹ thuật số và hạ tầng tài chính.
Saylor lâu nay xem Bitcoin là nền tảng của vốn kỹ thuật số, trên đó có thể xây dựng tín dụng kỹ thuật số và tiền kỹ thuật số. Quan điểm này nối tiếp đề xuất trước đây của Saylor về việc mở rộng vai trò của Bitcoin từ phương tiện thanh toán sang hạ tầng thị trường vốn.
Trong một bài viết được công bố gần đây, Saylor cũng cho rằng ngân hàng nên cung cấp dịch vụ lưu ký, thanh toán và cho vay liên quan đến Bitcoin. Điều này đồng nghĩa với việc đưa cả phương thức khách hàng sử dụng Bitcoin vào hệ thống tài chính chính thống, thay vì chỉ quản lý cách các tổ chức tài chính nắm giữ tài sản này.
Để ngân hàng cung cấp khoản vay thế chấp bằng Bitcoin, cần xây dựng đồng thời các tiêu chuẩn về định giá tài sản bảo đảm, biến động giá, quy trình thanh lý và tách biệt tài sản khách hàng. Đề xuất của Saylor hướng tới việc quản lý theo từng chức năng, thay vì hạn chế đồng loạt các hoạt động này.
Đối với công ty bảo hiểm, ông đề xuất thiết lập cơ chế thể chế để phản ánh vốn kỹ thuật số trong báo cáo tài chính và thiết kế sản phẩm tài chính. Đây không phải là nội dung xác nhận việc các công ty bảo hiểm sẽ mở rộng đầu tư trực tiếp, mà là đề xuất xây dựng tiêu chuẩn cho sản phẩm liên quan và phương pháp hạch toán.
Saylor cho rằng không nên tách rời việc nắm giữ Bitcoin khỏi hoạt động sử dụng tài chính, mà cần kết nối dịch vụ lưu ký, cho vay thế chấp, bảo hiểm và thanh toán. Ngược lại, khả năng mở rộng dịch vụ trên thực tế vẫn phụ thuộc vào quy định về vốn và tiêu chuẩn quản trị rủi ro của từng quốc gia.
Đề xuất lần này không nêu lịch trình triển khai cụ thể hay việc có được cơ quan quản lý thông qua hay không. Cách các ngân hàng và công ty bảo hiểm đưa Bitcoin vào sản phẩm tài chính và hệ thống quản lý tài chính sẽ tiếp tục là vấn đề được theo dõi trong các cuộc thảo luận thể chế.

Bình luận 0