

 Tin tức
 Thông tin Coin
 Về chúng tôi


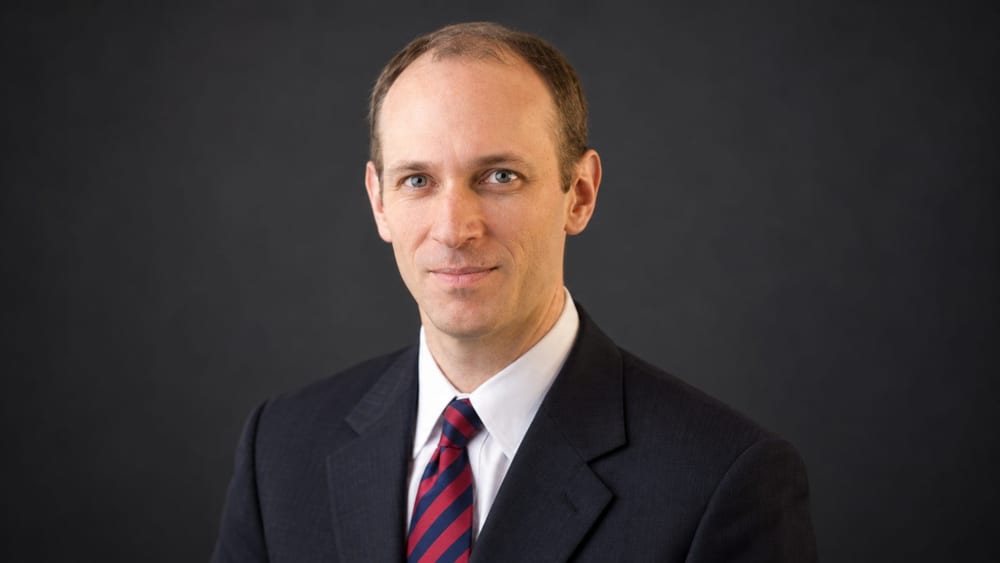
Một quan chức Cục Dự trữ Liên bang Mỹ (Fed) nhận định chính sách tiền tệ chỉ chờ đợi vì cho rằng các cú sốc nguồn cung là hiện tượng tạm thời sẽ khó ứng phó nếu tình trạng này lặp lại. Ông cũng cảnh báo quá trình kéo lạm phát xuống có thể làm chậm việc làm và tăng trưởng.
Austan Goolsbee, Chủ tịch kiêm CEO Ngân hàng Dự trữ Liên bang Chicago, phát biểu tại sự kiện của Diễn đàn Các tổ chức tiền tệ và tài chính chính thức (OMFIF) tổ chức ở London ngày 21: “Không thể ứng phó với các cú sốc nguồn cung kéo dài chỉ bằng cách ‘đứng nhìn’”.
Goolsbee cho biết phát biểu này không đại diện cho quan điểm chính thức của Fed hay Ủy ban Thị trường Mở Liên bang (FOMC). Điều đó có nghĩa ông không báo trước một quyết định lãi suất hoặc lịch tăng lãi suất cụ thể.
Thông thường, ngân hàng trung ương sẽ không lập tức sử dụng lãi suất chính sách để ứng phó nếu đánh giá các cú sốc từ phía nguồn cung, chẳng hạn chiến tranh, thời tiết xấu, gián đoạn chuỗi cung ứng và giá dầu tăng, chỉ mang tính tạm thời. Chính sách tiền tệ không thể trực tiếp mở rộng nguồn cung và cần từ vài tháng đến vài năm mới tác động đến toàn bộ nền kinh tế.
Tuy nhiên, Goolsbee nhận định các cú sốc nguồn cung gần đây xảy ra thường xuyên hơn, đồng thời có cường độ và thời gian kéo dài lớn hơn. Theo ông, gián đoạn chuỗi cung ứng, chiến tranh, thuế quan, hiện tượng thời tiết và cú sốc giá dầu liên tiếp xuất hiện sau đại dịch COVID-19, khiến khó có thể chỉ xem đây là những cú sốc đơn lẻ.
Chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) của Mỹ tăng 3,7% trong tháng 7/2026 so với cùng kỳ năm trước. Đây là số liệu do Cục Phân tích Kinh tế Mỹ (BEA) công bố, cao hơn mục tiêu lạm phát trung hạn 2% của Fed.
Goolsbee giải thích rằng nếu áp lực giá tiếp tục kéo dài do các cú sốc nguồn cung, Fed sẽ buộc phải làm giảm nhu cầu để hạ áp lực lạm phát. Quá trình này có thể làm chậm tiêu dùng, việc làm và sản xuất mà không trực tiếp cải thiện các ngành đang thiếu nguồn cung.
Goolsbee nói chính sách ứng phó với cú sốc nguồn cung cần thận trọng hơn so với khi nhu cầu tăng nóng, nhưng không thể phớt lờ nếu cú sốc kéo dài. Điều này cho thấy chính sách lãi suất nhằm kiềm chế cú sốc nguồn cung có thể gây sức ép lên nền kinh tế nói chung.
Ông cũng chỉ ra lạm phát dịch vụ và đầu tư vào trung tâm dữ liệu trí tuệ nhân tạo (AI) là những biến số quan trọng. Fed cần theo dõi liệu giá dịch vụ cao có tiếp tục kéo dài hay không, cũng như việc xây dựng các trung tâm dữ liệu AI có kích thích nhu cầu điện, nhân lực xây dựng và thiết bị, qua đó đẩy nhu cầu toàn nền kinh tế vượt quá năng lực cung ứng hay không.
Thời điểm lạm phát đạt đỉnh liên tục bị lùi lại cũng được đề cập. Dự báo ban đầu về quý IV/2025 đã được điều chỉnh sang giai đoạn từ quý I đến quý IV/2026, rồi lùi tiếp đến năm 2027.
Goolsbee nói cần có bằng chứng cho thấy các cú sốc nguồn cung thực sự suy yếu thì mới có thể tin tưởng vào lộ trình đưa lạm phát trở lại mức 2%. Trước đó, Goolsbee từng cho biết cần thêm dữ liệu để đánh giá lạm phát.
Trong ngày ông phát biểu, thị trường chứng khoán Mỹ tăng điểm. S&P500 tăng 1,5%, chỉ số Nasdaq tăng 2,3% và lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm giảm xuống 4,95%.
AP cho biết giá dầu giảm và kỳ vọng ngoại giao giữa Mỹ và Iran là những yếu tố chính thúc đẩy thị trường tăng điểm khi đó. Vì vậy, khó có thể xem đà tăng của chứng khoán là kết quả trực tiếp từ phát biểu của Goolsbee.
Phát biểu lần này không đồng nghĩa Fed sẽ lập tức đưa ra quyết định chính sách. Tuy nhiên, ông lưu ý nếu các cú sốc nguồn cung kéo dài, trong khi lạm phát dịch vụ và đầu tư liên quan đến AI tiếp tục tạo áp lực lên nhu cầu, Fed có thể phải đối mặt với lựa chọn khó khăn giữa ổn định giá cả và nguy cơ làm chậm việc làm, tăng trưởng.

Bình luận 0