

 Tin tức
 Thông tin Coin
 Về chúng tôi


Lạm phát tại eurozone tăng lên 3,3% trong tháng 8/2026, trong khi lạm phát năng lượng vọt lên 14,3%, cho thấy áp lực giá bắt nguồn từ năng lượng đang gia tăng trở lại.
Eurostat cho biết trong ước tính nhanh ngày 1 tháng 9, lạm phát tháng 8 của eurozone tăng từ 2,9% trong tháng 7 lên 3,3%. Trong cùng kỳ, lạm phát năng lượng tăng từ 10,3% lên 14,3%.
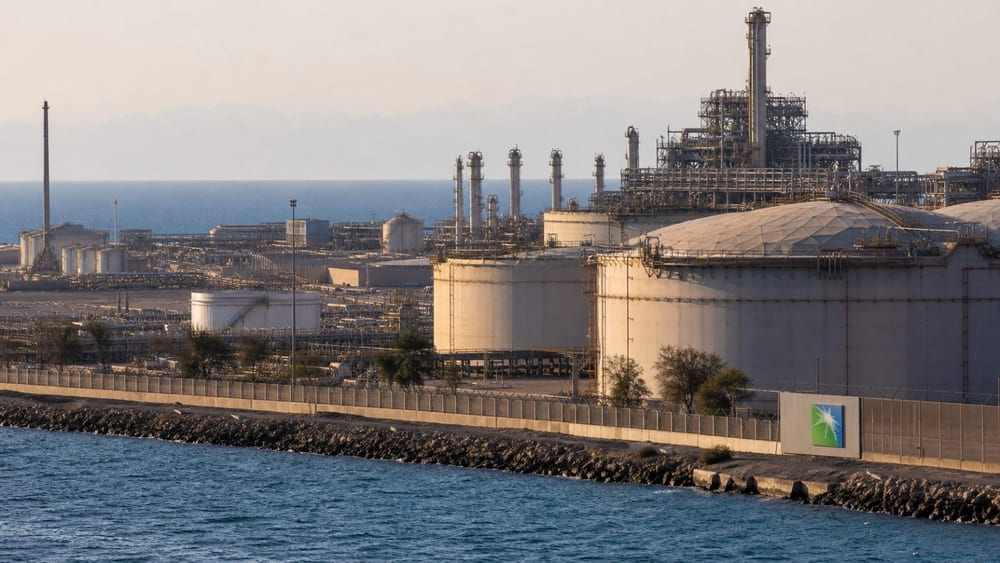
Áp lực giá lần này xuất phát từ xung đột Trung Đông và gián đoạn vận chuyển năng lượng qua eo biển Hormuz. Cơ quan Năng lượng Quốc tế (IEA) cho biết dòng khí tự nhiên hóa lỏng (LNG) qua eo biển Hormuz bị gián đoạn nghiêm trọng. Trước khi xảy ra gián đoạn, khoảng 20% nguồn cung LNG toàn cầu đi qua tuyến hàng hải này.
Thị trường khí đốt châu Âu cũng chịu tác động trực tiếp. Cơ quan Hợp tác các Cơ quan Điều tiết Năng lượng châu Âu (ACER) cho biết các kho khí đốt của Liên minh châu Âu kết thúc mùa đông với tỷ lệ lấp đầy dưới 30%, gần mức thấp nhất trong khoảng 9 năm.
Sau các cuộc tấn công nhằm vào cơ sở năng lượng, giá TTF — chỉ số khí đốt của châu Âu — vượt 60 euro/MWh. Khi lượng khí dự trữ ở mức thấp và châu Âu phải chuẩn bị cho nhu cầu mùa đông, chi phí nạp đầy kho khí đốt và cuộc cạnh tranh giành LNG trở thành những biến số quan trọng.
ACER phân tích rằng nếu gián đoạn nguồn cung kéo dài, cạnh tranh LNG giữa châu Âu và châu Á có thể gia tăng. Cơ quan này cho biết nếu hoạt động sản xuất của Qatar đình trệ đến tháng 12/2026, thiếu hụt nguồn cung LNG toàn cầu có thể lên tới 26 tỷ m³, trong khi nhu cầu LNG giao ngay của châu Âu có thể tăng lên khoảng 56 tỷ m³.
Tuy nhiên, ACER đánh giá cuộc khủng hoảng năng lượng hiện nay chưa có quy mô tương đương cuộc khủng hoảng năm 2022-2023. Điều này đồng nghĩa mức độ và thời gian gián đoạn nguồn cung sẽ quyết định quy mô cú sốc giá.
IEA nhận định sản lượng tăng tại các khu vực khác có thể bù đắp một phần sự sụt giảm nguồn cung từ vùng Vịnh. Dù vậy, nếu xuất khẩu từ vùng Vịnh phục hồi chậm, nguồn cung LNG toàn cầu cả năm có thể lần đầu tiên giảm kể từ năm 2012.
Trên thị trường dầu mỏ, dư địa hấp thụ cú sốc cũng đã thu hẹp. IEA cho biết lượng dầu thô đi qua eo biển Hormuz trong tháng 8/2026 đạt trung bình 7,6 triệu thùng/ngày, thấp hơn 13,1 triệu thùng/ngày so với trước chiến tranh.
Nếu các hạn chế nguồn cung tại vùng Vịnh và tình trạng suy giảm tồn kho thương mại tiếp diễn, giá có thể tăng và nhu cầu có thể giảm để cân bằng cung cầu. Một phân tích trước đó cũng cho rằng lưu lượng qua eo biển Hormuz giảm có thể dẫn tới giá năng lượng và lạm phát tăng, đồng thời làm tăng trưởng sản xuất chậm lại.
Ngân hàng Trung ương châu Âu (ECB) dự báo trong triển vọng tháng 9 rằng lạm phát eurozone có thể tăng lên 3,6% trong quý IV/2026 do tác động của giá năng lượng tăng mạnh. Kịch bản cơ sở giả định lạm phát giảm xuống 2,5% vào quý II/2027.
Trong kịch bản cú sốc năng lượng mạnh hơn và kéo dài hơn, ECB cho rằng lạm phát eurozone có thể tăng lên 3,2% vào năm 2027 và 5,4% vào năm 2028. Xung đột Trung Đông, việc phong tỏa eo biển Hormuz và biến động giá năng lượng được xác định là những yếu tố bất định chính.
Tác động của cú sốc giá năng lượng không chỉ giới hạn ở chi phí điện và khí đốt mà còn có thể lan sang chi phí vận tải và giá thực phẩm. Nếu ảnh hưởng đến đàm phán tiền lương gia tăng, lạm phát có thể kéo dài hơn dự kiến, một khả năng đã được phản ánh trong các kịch bản của ECB.
Diễn biến lạm phát tại eurozone sẽ phụ thuộc vào tốc độ khôi phục vận chuyển qua eo biển Hormuz và phục hồi nguồn cung LNG. Lượng khí đốt lưu trữ tại châu Âu và cạnh tranh LNG với châu Á vẫn là những biến số then chốt quyết định chi phí năng lượng trong mùa đông.

Bình luận 0