

 News
 Coin Information
 About us


 Add as a preferred source on Google
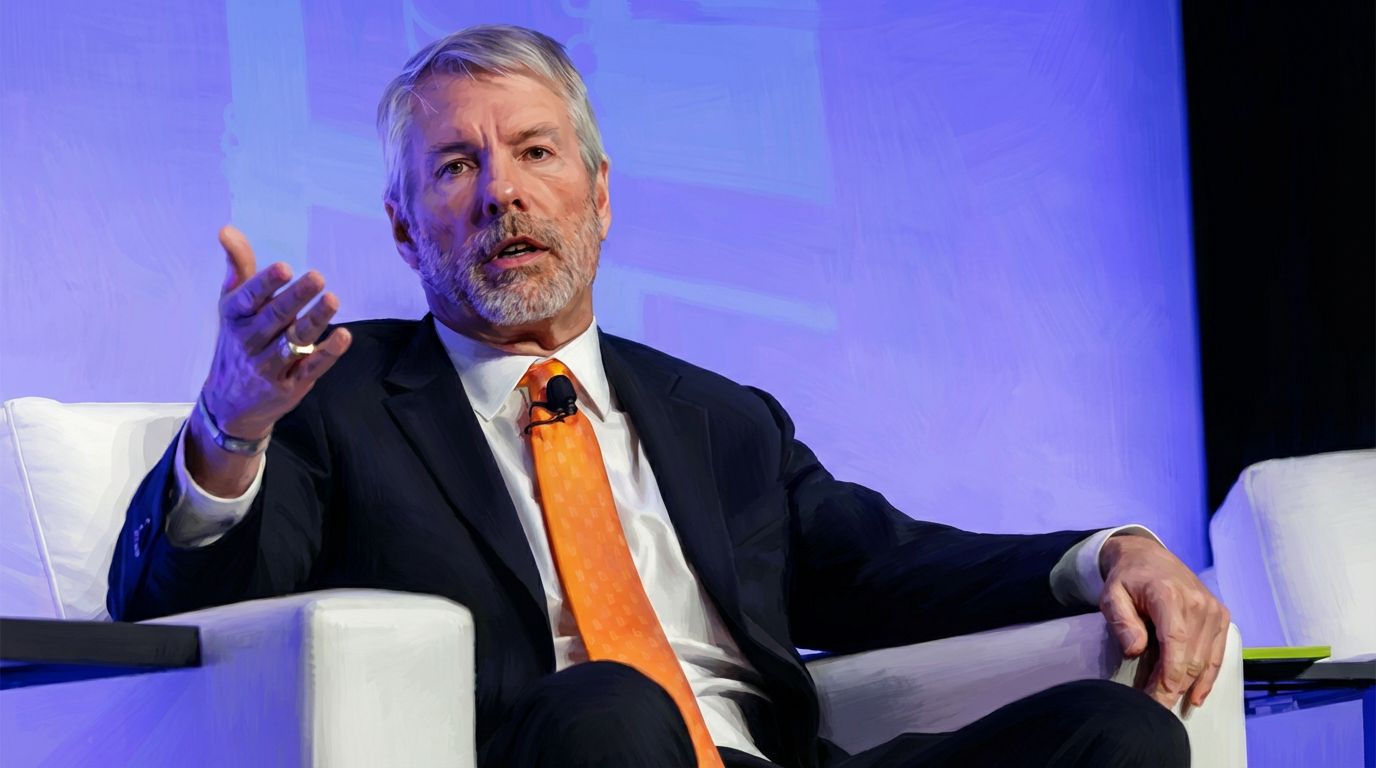
Cổ tức tiền mặt của cổ phiếu ưu đãi Stretch (STRC) do Strategy (MSTR) phát hành là khoản cổ tức công ty trả cho cổ đông. Nhà đầu tư sở hữu cổ phiếu ưu đãi do Strategy phát hành, chứ không trực tiếp sở hữu Bitcoin (BTC) của công ty.
Michael Saylor, nhà sáng lập kiêm chủ tịch điều hành Strategy, viết trong bài đăng công khai ngày 8 (giờ Hàn Quốc): “Phải mất 4 thế kỷ để tín dụng số trở thành khả thi”. Ông liên hệ khả năng chuyển nhượng cổ phiếu, quyền nhận cổ tức ưu tiên, luật thuế và quy định phát hành chứng khoán với bối cảnh lịch sử của STRC.
Trường hợp đầu tiên Saylor nêu là việc cổ phiếu Công ty Đông Ấn Hà Lan có thể chuyển nhượng vào năm 1602. Ông liên hệ khả năng cổ đông bán cổ phần trong khi công ty tiếp tục sử dụng số vốn đã huy động với cấu trúc huy động vốn ngày nay. Cơ quan Lưu trữ Quốc gia Hà Lan lưu giữ sổ đăng ký cổ đông của công ty thời đó.
Trường hợp thứ hai là hoạt động tài trợ đường sắt Baltimore and Ohio (B&O) tại bang Maryland năm 1836. Saylor nêu quyền nhận cổ tức ưu tiên khi đó như một ví dụ sơ khai về cổ phiếu ưu đãi; hồ sơ pháp lý của bang Maryland cũng lưu tài liệu liên quan.
Sau đó, Saylor đưa các quy định thuế của Mỹ về hoàn trả vốn và quy tắc phát hành chứng khoán vào dòng thời gian. Đây là cách ông diễn giải các thể chế thuộc nhiều thời kỳ để liên hệ chúng với sản phẩm hiện nay; điều đó không có nghĩa cổ phiếu thời xưa hay hình thức tài trợ đường sắt khi đó giống STRC.
Hoàn trả vốn là cách phân loại một khoản phân phối thành khoản hoàn lại vốn đầu tư cho mục đích thuế, có thể làm giảm giá vốn mua tài sản. Saylor chỉ nêu yếu tố này như một phần bối cảnh của STRC, chứ không khẳng định mọi nhà đầu tư đều chịu cùng một kết quả thuế.
Đăng ký chào bán theo hình thức shelf registration cho phép đăng ký chứng khoán trước rồi phát hành khi cần. Saylor cũng mô tả cơ chế này là một phần trong các phương thức huy động vốn hình thành qua nhiều thời kỳ.
Saylor còn nêu phương thức phát hành cổ phiếu trên thị trường như một mắt xích. Khi cổ phiếu đã phát hành được nhà đầu tư giao dịch với nhau, công ty không nhận thêm vốn mới; khi công ty bán cổ phiếu mới ra thị trường, tiền thu được sẽ chảy vào công ty.
Trong đợt chào bán lần đầu STRC vào tháng 7 năm 2025, Strategy huy động 2,521 tỷ USD (khoảng 3,416 nghìn tỷ won). Công ty cho biết đã dùng số tiền thu ròng sau chi phí phát hành để mua 21.021 Bitcoin. Thông báo chào bán của Strategy
Người nắm giữ STRC không có quyền sở hữu hay quyền bảo đảm đối với Bitcoin của công ty. Strategy cho biết STRC không được bảo đảm bằng lượng Bitcoin công ty nắm giữ. Thông tin sản phẩm STRC
STRC trao quyền ưu tiên đối với tài sản còn lại của công ty, nhưng quyền đòi nợ của chủ nợ được ưu tiên trước cổ phiếu ưu đãi. Cổ phiếu ưu đãi quy định quyền ưu tiên so với cổ phiếu phổ thông trong việc nhận cổ tức hoặc phân chia tài sản còn lại.
Mức cổ tức hằng năm được hiển thị trong hướng dẫn STRC là 12% đối với ngày chốt quyền từ tháng 10 năm 2026 trở đi. Tỷ lệ này có thể thay đổi hằng tháng.
Bản cáo bạch nộp lên Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) quy định hội đồng quản trị phải tuyên bố cổ tức và chỉ chi trả khi có nguồn tiền được pháp luật cho phép sử dụng. Vì vậy, mức cổ tức được công bố không đồng nghĩa khoản tiền mặt chắc chắn sẽ được chi trả.
Ngay cả khi khoản phân phối được phân loại là hoàn trả vốn, điều đó cũng không khiến khoản tiền trở thành “thu nhập miễn thuế” với mọi nhà đầu tư. Strategy lưu ý kết quả thuế có thể khác nhau tùy từng cá nhân; cách xử lý thuế cụ thể áp dụng cho người cư trú tại Hàn Quốc chưa được xác nhận. Thông tin thuế của Strategy
Từ ngày 1 tháng 11 năm 2026, ngày chốt quyền nhận cổ tức STRC được đặt vào mỗi ngày, kể cả cuối tuần và ngày lễ; việc chi trả thực tế được xử lý vào ngày làm việc. Trước đó, TokenPost đã đưa tin về kết quả kiểm phiếu sơ bộ cho thấy sự ủng hộ đối với đề xuất trả cổ tức hằng ngày. Nội dung liên quan cũng có trong thông báo kết quả kinh doanh quý III của Strategy.



Comment 0