

 Tin tức
 Thông tin Coin
 Về chúng tôi


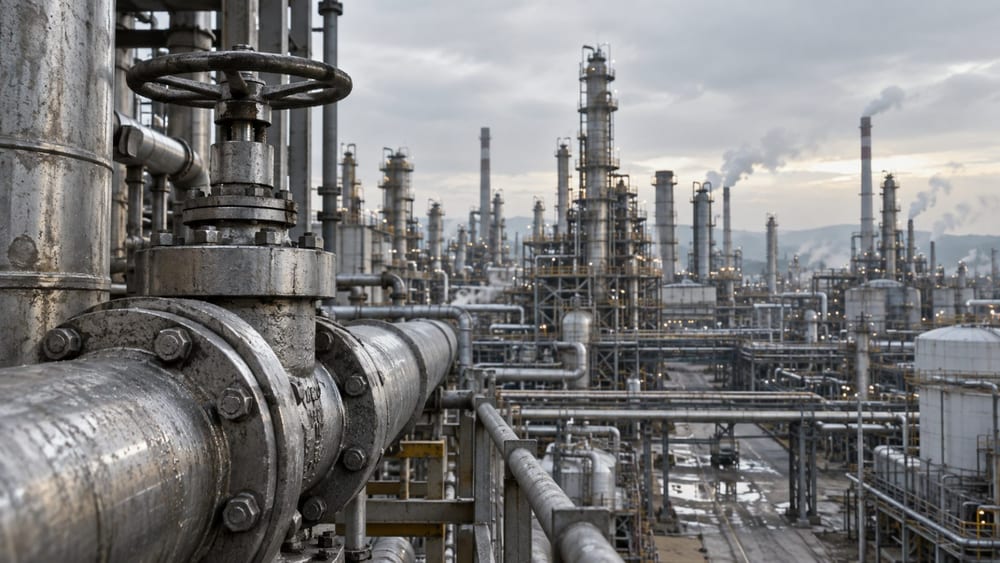
Ngành năng lượng Mỹ tăng 16,5% trong quý III/2026, vượt mức tăng 2,0% của S&P 500. Trong mẫu doanh nghiệp được phân tích, cổ phiếu các nhà máy lọc dầu tăng mạnh hơn nhóm nhà sản xuất dầu thô.
Trong bài phân tích đăng trên OilPrice.com ngày 12 tháng 10, Robert Rapier ghi nhận mức sinh lời của ngành năng lượng Mỹ trong quý III là 16,5%, còn S&P 500 đạt 2,0%. Marathon Petroleum($MPC), một trong những nhà máy lọc dầu lớn, tăng 55,1%; Phillips 66($PSX) tăng 51,8%; Valero Energy($VLO) tăng 49,4%. Mức tăng bình quân của ba công ty vượt 52%. Tuy nhiên, bài phân tích không nêu rõ cách tính lợi suất, chẳng hạn có bao gồm cổ tức hay không.
Các nhà máy lọc dầu mua dầu thô, chế biến thành xăng, dầu diesel và các sản phẩm khác rồi bán ra. Khả năng sinh lời phụ thuộc không chỉ vào giá dầu thô mà còn vào chênh lệch giữa giá dầu thô và giá sản phẩm dầu mỏ. Cơ quan Thông tin Năng lượng Mỹ (EIA) mô tả crack spread là chỉ báo đại diện cho biên lợi nhuận lọc dầu.
Nếu giá sản phẩm dầu mỏ tăng nhanh hơn giá dầu thô, biên lợi nhuận lọc dầu có thể mở rộng. Điều kiện cung nhiên liệu là một chỉ báo giúp giải thích bối cảnh cổ phiếu lọc dầu tăng, nhưng không đủ để chứng minh đó là nguyên nhân duy nhất khiến giá cổ phiếu từng công ty đi lên.
Theo số liệu của EIA, công suất hoạt động trung bình của các nhà máy lọc dầu Mỹ trong quý III là 95%. Tính đến ngày 25 tháng 9, lượng tồn kho sản phẩm chưng cất trung gian thấp hơn 13% so với mức trung bình 5 năm gần đây. Nhóm sản phẩm này bao gồm dầu diesel và dầu sưởi.
EIA cho biết sản lượng lọc dầu quốc tế giảm trong mùa hè đã đẩy giá sản phẩm chưng cất trung gian toàn cầu lên cao, đồng thời xuất khẩu dầu diesel của Mỹ cũng tăng. Nguồn cung dầu thô và nguồn cung nhiên liệu đã qua chế biến có thể diễn biến riêng biệt. Ngay cả khi có dầu thô, thị trường dầu diesel vẫn có thể khan hiếm nếu năng lực xử lý của nhà máy lọc dầu hoặc nguồn cung tại từng khu vực không đủ.
Trong mẫu doanh nghiệp do Rapier lựa chọn, mức tăng cổ phiếu khác nhau giữa các nhà lọc dầu. CVR Energy tăng khoảng 86%, PBF Energy tăng gần 70% và HF Sinclair tăng 55%. Đây là kết quả của các công ty trong mẫu được Rapier chọn.
Trong khi đó, mức sinh lời bình quân của 5 tập đoàn dầu khí tích hợp là 19,9%, còn mẫu doanh nghiệp thăm dò và khai thác tăng khoảng 13,1%. Hợp đồng tương lai khí tự nhiên giảm 7,6% trong quý, và cổ phiếu một số nhà sản xuất khí cũng đi xuống. Lợi suất của từng mẫu doanh nghiệp cần được phân biệt với lợi suất bình quân gia quyền đều của toàn ngành.
Rapier cảnh báo biên lợi nhuận lọc dầu có thể giảm nếu nguồn cung tăng, nhu cầu suy yếu và các cơ sở ngừng hoạt động được khôi phục khi biên lợi nhuận đang ở mức cao. Kết quả trong quý III phản ánh thành tích đã qua, không phải chỉ báo về hướng đi của cổ phiếu trong tương lai.

Bình luận 0