

 Tin tức
 Thông tin Coin
 Về chúng tôi


Thượng viện Mỹ đã trình dự luật miễn tính lãi và lỗ đối với các khoản thanh toán bằng stablecoin đáp ứng điều kiện.
Ngày 30 tháng 9, Thượng nghị sĩ Steve Daines đề xuất Đạo luật Điều chỉnh Nguyên tắc Thuế Tài sản Kỹ thuật số (ADAPT Act). Dự luật miễn tính lãi vốn và lỗ từ các khoản thanh toán bằng stablecoin neo theo USD đủ điều kiện, trong khi vẫn giữ cách xử lý thuế hiện hành đối với thanh toán bằng Bitcoin (BTC).
Một ủy ban thuộc Bộ Tài chính Mỹ sẽ tiếp nhận chứng nhận có điều kiện về stablecoin trước khi các quy định cấp bang hoàn tất.
Trong quy định cuối cùng tạm thời công bố ngày 30 tháng 9 năm 2026, ủy ban cho biết cơ quan quản lý cấp bang có thể nộp chứng nhận có điều kiện hoặc chưa hoàn chỉnh trước ngày 18 tháng 1 năm 2028 để đáp ứng thời hạn luật định. Việc thẩm định thực chất sẽ bắt đầu với các chứng nhận có đủ tài liệu cần thiết; hồ sơ chưa hoàn chỉnh phải được bổ sung mới được xem xét.
Nghiên cứu của Ngân hàng Thanh toán Quốc tế (BIS) mô tả cách nhu cầu stablecoin tăng có thể gây áp lực lên đồng nội tệ và làm tăng chi phí huy động USD.
Nghiên cứu công bố tháng 3 năm 2026 phân tích bốn stablecoin neo theo USD được giao dịch với 27 đồng tiền pháp định trong giai đoạn 2021–2025. Nghiên cứu không thống kê quy mô dòng vốn chảy ra hiện tại tại từng quốc gia, mà xem xét các kênh lan truyền có thể xuất hiện khi áp lực lên các trung gian tài chính gia tăng.
Tỷ trọng khối lượng giao dịch toàn cầu của các sàn DEX hợp đồng tương lai vĩnh cửu trên chuỗi tăng từ 0,11% vào tháng 1 năm 2023 lên 12,33% vào tháng 9 năm 2026.
WuBlockchain dẫn báo cáo của Castle Labs cho biết, tính đến ngày 24 tháng 9, tổng hợp đồng mở trên các DEX hợp đồng tương lai vĩnh cửu đạt khoảng 14,64 tỷ USD (khoảng 1.986.000 tỷ đồng). Hợp đồng tương lai vĩnh cửu gắn với tài sản thực (RWA) chiếm 19,6% khối lượng giao dịch loại hợp đồng trên chuỗi trong tháng 7 năm 2026.
Thiệt hại từ 247 vụ việc an ninh liên quan đến tiền mã hóa trong quý III lên tới 1,26 tỷ USD (khoảng 170.900 tỷ đồng).
Cointelegraph đưa tin tổng thiệt hại trong quý III là 1,26 tỷ USD (khoảng 170.900 tỷ đồng). Riêng tháng 9, con số này vào khoảng 769 triệu USD (khoảng 104.300 tỷ đồng).
Drift đã mở cổng yêu cầu nhận DFX dành cho những người bị ảnh hưởng bởi vụ tấn công mạng hồi tháng 4.
Drift mở cổng yêu cầu vào ngày 1 tháng 10. DFX không phải khoản bồi thường tiền mặt ngay lập tức mà là quyền yêu cầu đối với quỹ thu hồi. Số tiền thực tế được hoàn trả sẽ tùy thuộc vào tài sản trong quỹ và lượng token chưa được hoàn trả.
Thỏa thuận sáp nhập giữa Evernorth và Armada Acquisition II được cổ đông thông qua, dự kiến giao dịch vào ngày 8 tháng 10.
Hồ sơ 8-K nộp lên Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) ghi nhận thỏa thuận sáp nhập được thông qua tại cuộc họp cổ đông ngày 30 tháng 9, với 20.514.034 phiếu thuận và 1.362.081 phiếu chống. Công ty sau sáp nhập dự kiến bắt đầu giao dịch trên Nasdaq với mã XRPN.
Giá trị thanh toán bằng thẻ liên kết với stablecoin của Visa tăng khoảng 200% so với cùng kỳ năm trước.
Trong tài liệu công bố ngày 1 tháng 10, Visa cho biết đang hỗ trợ hơn 160 chương trình thẻ liên kết với stablecoin. Các chương trình dành cho doanh nghiệp và thương mại chiếm khoảng 17% tổng giá trị thanh toán lũy kế trong năm tài chính 2026.
Số token mới được niêm yết trên các sàn giao dịch tập trung trong quý III đạt 517, tăng 47% so với quý trước.
WuBlockchain dẫn thống kê của CryptoRank cho biết chuỗi ba quý giảm liên tiếp đã kết thúc. WuBlockchain cũng đưa tin số token mới được OKX niêm yết tăng từ mức một chữ số trong quý II lên 100 token trong quý III, trong đó tài sản được token hóa góp phần thúc đẩy mức tăng.
Quỹ Sweat Foundation sẽ chấm dứt hoạt động hiện tại của Sweat Wallet và SWEAT vào ngày 30 tháng 12.
Quỹ cho biết mô hình hiện tại không tạo ra doanh thu bền vững nên sẽ đóng cửa. PANews dẫn thông báo của quỹ cho biết SWEAT chưa được nhận và số dư tiết kiệm sẽ được chuyển vào tài khoản NEAR liên quan sau khi tính năng nhận token và hợp đồng Grow Jar kết thúc.
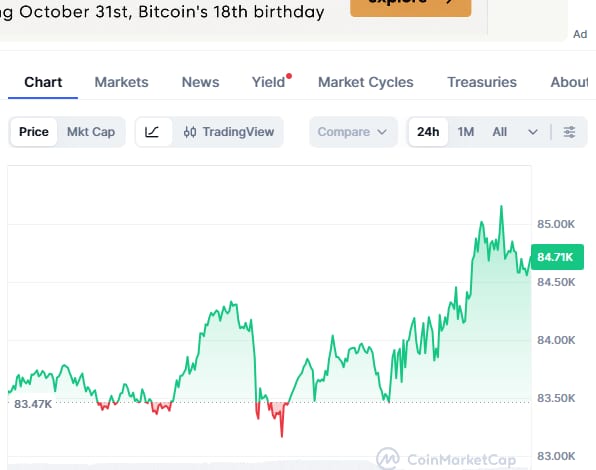
Bài viết được biên soạn dựa trên dữ liệu thị trường và phân tích biểu đồ, không phải lời khuyên đầu tư vào bất kỳ tài sản cụ thể nào.

Bình luận 0