

 Tin tức
 Thông tin Coin
 Về chúng tôi


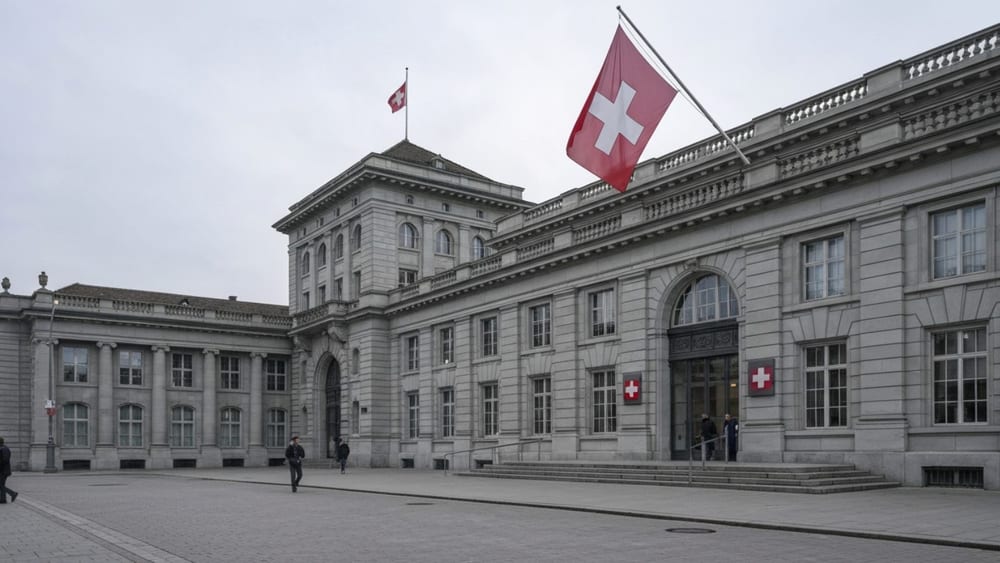
Stablecoin có thể làm suy yếu kênh truyền dẫn lãi suất của ngân hàng trung ương tới thị trường cho vay và nền kinh tế thực nếu thay thế tiền gửi ngân hàng. Ngân hàng Quốc gia Thụy Sĩ (SNB) nhận định thị trường stablecoin tại Thụy Sĩ hiện chưa đe dọa ổn định tài chính, nhưng rủi ro có thể tăng khi quy mô thị trường mở rộng.
Petra Tschudin (Petra Tschudin), thành viên hội đồng quản trị Ngân hàng Quốc gia Thụy Sĩ, phát biểu tại một sự kiện ở Zurich ngày 30 tháng 9 rằng “mối liên hệ hạn chế giữa các stablecoin lớn và hệ thống tài chính hai tầng hiện hữu có thể khiến việc truyền dẫn chính sách tiền tệ trở nên khó khăn hơn”. Phát biểu này được truyền đạt qua các báo cáo của truyền thông Thụy Sĩ và tài liệu sự kiện.
Truyền dẫn chính sách tiền tệ là quá trình thay đổi lãi suất điều hành của ngân hàng trung ương tác động đến lãi suất cho vay, lãi suất tiền gửi tại ngân hàng thương mại và chi phí huy động vốn của hộ gia đình, doanh nghiệp. Chính sách tiền tệ vận hành thông qua các kênh tài chính kết nối ngân hàng trung ương, ngân hàng thương mại và nền kinh tế thực.
Stablecoin là tài sản kỹ thuật số được thiết kế để liên kết với tiền pháp định hoặc giá trị của một tài sản nhất định. Khi người dùng chuyển tiền gửi ngân hàng sang stablecoin, lượng tiền gửi mà ngân hàng có thể sử dụng để cung cấp tín dụng có thể giảm. Khi đó, tác động của thay đổi lãi suất điều hành tới thị trường cho vay cũng có thể thay đổi.
Hiệp hội Ngân hàng Thụy Sĩ trong báo cáo năm 2025 phân tích rằng dòng tiền gửi chuyển sang stablecoin có thể ảnh hưởng đến nguồn cung tín dụng của ngân hàng và hoạt động truyền dẫn chính sách tiền tệ. Ngược lại, nếu tiền mặt hoặc các công cụ tài chính ngắn hạn được chuyển sang stablecoin, tác động tới tiền gửi và hoạt động cho vay của ngân hàng có thể bị hạn chế.
Ảnh hưởng này có thể rõ hơn khi các stablecoin lớn mở rộng vai trò trong thanh toán và chuyển tiền nhưng vẫn tách biệt với hệ thống tài chính hiện hữu. SNB thừa nhận tiềm năng đổi mới trong thanh toán, đồng thời cảnh báo stablecoin phát triển bên ngoài hệ thống tài chính hai tầng có thể khiến việc truyền dẫn lãi suất chính sách trở nên phức tạp hơn.
SNB không phủ nhận khả năng sử dụng stablecoin trong thanh toán. Stablecoin có thể giúp giảm chi phí chuyển tiền xuyên biên giới, hỗ trợ thanh toán 24 giờ và triển khai các giao dịch có thể lập trình.
Hans Gersbach (Hans Gersbach), đồng giám đốc Viện Nghiên cứu Kinh tế KOF thuộc ETH Zurich, cho biết stablecoin neo theo USD mở rộng có thể làm gia tăng vai trò của đồng USD trong hạ tầng tài chính mới. Điều này cho thấy hiệu quả thanh toán cao hơn có thể kéo theo thay đổi về chủ quyền tiền tệ và cấu trúc hệ thống tài chính.
Báo cáo ổn định tài chính năm 2026 của SNB đánh giá stablecoin tại Thụy Sĩ vẫn là một “hiện tượng ngách”. Quy mô giao dịch còn nhỏ nên rủi ro đối với ổn định tài chính hiện chưa lớn, nhưng rủi ro liên quan có thể tăng nếu mức độ sử dụng mở rộng. SNB cũng cho rằng cần phối hợp quản lý quốc tế vì stablecoin có thể được phát hành và lưu hành bên ngoài phạm vi tiền tệ của một quốc gia.
Tác động của stablecoin không chỉ phụ thuộc vào quy mô phát hành mà còn phụ thuộc vào tài sản dự trữ và cách người dùng di chuyển tiền. Tác động tới hoạt động cho vay của ngân hàng và chính sách của ngân hàng trung ương sẽ khác nhau tùy việc tiền gửi ngân hàng chuyển sang stablecoin hay tiền mặt và công cụ tài chính ngắn hạn được thay thế.
Chính phủ Thụy Sĩ bắt đầu tham vấn công khai về dự luật sửa đổi Luật Các tổ chức tài chính vào tháng 10 năm 2025. Dự luật đề xuất cơ chế cấp phép mới mang tên “payment instrument institution” và cho phép phát hành một số loại stablecoin. Giai đoạn tham vấn công khai kết thúc ngày 6 tháng 2 năm 2026.
Tuy nhiên, việc dự luật cuối cùng có được triển khai hay không và thời điểm thực hiện vẫn chưa được xác định. Nội dung hiện được xác nhận mới dừng ở đề xuất cải cách trong giai đoạn tham vấn công khai, chưa phải quy định cuối cùng cho phép hoặc cấm toàn diện việc phát hành stablecoin.
Bên cạnh stablecoin tư nhân, SNB cũng đang thử nghiệm tiền kỹ thuật số của ngân hàng trung ương. Project Helvetia là chương trình sử dụng tiền kỹ thuật số bán buôn của ngân hàng trung ương để thanh toán tài sản được token hóa giữa các tổ chức tài chính.
Project Helvetia dự kiến tiếp tục ít nhất đến tháng 6 năm 2028. SNB nhấn mạnh chương trình này không đồng nghĩa với quyết định triển khai thường xuyên tiền kỹ thuật số bán buôn của ngân hàng trung ương.
Cuộc thảo luận hiện tập trung vào cách điều chỉnh tiền gửi ngân hàng, mạng lưới thanh toán và kênh truyền dẫn lãi suất của ngân hàng trung ương khi thị trường stablecoin mở rộng, thay vì cấm stablecoin ngay lập tức hoặc triển khai quy định mới. Tại Thụy Sĩ, tiến độ xử lý dự luật sửa đổi Luật Các tổ chức tài chính và tốc độ sử dụng stablecoin sẽ là những yếu tố được theo dõi trong các cuộc thảo luận chính sách tiếp theo.

Bình luận 0