

 Tin tức
 Thông tin Coin
 Về chúng tôi


Khối lượng giao dịch mua chủ động trên thị trường hợp đồng tương lai vĩnh cửu của Bybit đã vượt 25 lần khối lượng bán chủ động. Dù giao dịch mua nghiêng mạnh về một phía, chỉ số này không đủ để khẳng định giá Bitcoin(BTC) sẽ tăng.
Crypto Briefing đưa tin ngày 20 rằng tỷ lệ mua/bán taker trên Bybit đã vượt 25. Đây là tỷ lệ giữa khối lượng mua theo giá thị trường và khối lượng bán theo giá thị trường trên thị trường hợp đồng tương lai vĩnh cửu. Tỷ lệ bằng 1 cho thấy giao dịch chủ động ở hai phía cân bằng.
Tỷ lệ 25 đồng nghĩa khối lượng mua chủ động ở mức khoảng 25 lần khối lượng bán chủ động. Crypto Briefing giải thích rằng mức vượt 10-20 cũng có thể được xem là vùng cực đoan. Tuy nhiên, chỉ số này không thể xác định quy mô vị thế mua thực tế hay hướng đi của toàn bộ thị trường.
Taker là chủ thể đặt lệnh lập tức hấp thụ thanh khoản đã có sẵn trên sổ lệnh. Lệnh thị trường là một ví dụ điển hình. Tỷ lệ mua/bán taker cho thấy bên nào đã hấp thụ thanh khoản gấp gáp hơn.
CryptoQuant định nghĩa tỷ lệ mua/bán taker là khối lượng mua taker chia cho khối lượng bán taker trên thị trường hoán đổi vĩnh cửu. CryptoQuant lưu ý rằng tỷ lệ vượt 1 không đồng nghĩa với giá tăng, đồng thời cần xem xét quy mô và biến động của khối lượng giao dịch.
Chỉ số lần này phù hợp với cách diễn giải rằng các giao dịch kỳ vọng phục hồi trong giai đoạn giá điều chỉnh đã tập trung về một phía. Tỷ lệ mua/bán taker trên Bybit từng ghi nhận 24,26 vào cuối tháng 9 năm 2025, 30,3 vào tháng 1 năm 2026 và 20,86 vào ngày 30 tháng 7 năm 2026. Khoảng thời gian tính toán và thời điểm 기준 chính xác của từng số liệu chưa được cung cấp.
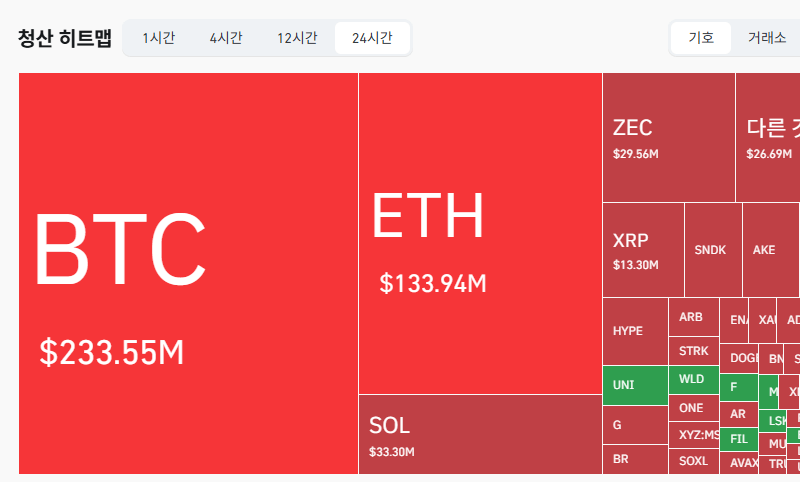
Ưu thế mua cực đoan không phải lúc nào cũng dẫn đến giá tăng. Nếu các vị thế sử dụng đòn bẩy tập trung về một hướng nhưng giá đi ngược lại, các vụ thanh lý bắt buộc có thể xảy ra liên tiếp.
Ở chiều ngược lại, nếu giao dịch mua được duy trì cùng với nhu cầu trên thị trường giao ngay, giá có thể có khả năng phục hồi. Tuy nhiên, chỉ số lần này không đủ để xác định nhu cầu giao ngay có đi kèm hay quy mô vị thế mua thực tế là bao nhiêu.
Những người tham gia thị trường cần kiểm tra tỷ lệ mua/bán taker cùng với phí funding, hợp đồng mở và quy mô thanh lý. Nếu phí funding tăng trong khi tỷ lệ này vẫn duy trì ở mức cao, chi phí nắm giữ vị thế mua có thể tăng.
Bản tin lần này không bao gồm số liệu phí funding và hợp đồng mở tại thời điểm tỷ lệ tăng mạnh. Vì vậy, việc giao dịch mua tập trung có gắn với sự mở rộng vị thế thực tế hay không cần được xác nhận bằng các chỉ số riêng.
Dữ liệu Bybit phản ánh dòng lệnh chủ động trên một sàn giao dịch cụ thể. Dữ liệu phái sinh giữa các sàn có thể khác nhau về phạm vi thống kê và cơ cấu người dùng. Do đó, không nên đồng nhất tỷ lệ trên Bybit với phân bổ vị thế của toàn bộ thị trường tài sản số.
Như phân tích trước đây về khả năng hợp đồng mở và sự tập trung đòn bẩy trở thành tín hiệu rủi ro đã chỉ ra, rất khó đánh giá hướng đi của thị trường chỉ bằng một chỉ số. Cần theo dõi đồng thời khối lượng giao dịch taker, quy mô vị thế, phí funding và dòng thanh lý.
Tỷ lệ mua/bán taker trên Bybit vượt 25 cho thấy khả năng các giao dịch kỳ vọng phục hồi đã tập trung. Diễn biến tiếp theo của phí funding, hợp đồng mở và quy mô thanh lý sẽ là các chỉ số then chốt để đánh giá tác động thị trường của sự tập trung này.

Bình luận 0