

 Tin tức
 Thông tin Coin
 Về chúng tôi


Phí bảo hiểm liên quan đến các trung tâm dữ liệu AI có thể tăng từ 10,6 tỷ USD năm 2026 lên 24,2 tỷ USD vào năm 2030, theo Viện nghiên cứu Swiss Re. Marsh nhận định các doanh nghiệp có thể mở rộng mô hình tự nắm giữ một phần rủi ro trung tâm dữ liệu thông qua công ty bảo hiểm captive.
Viện nghiên cứu Swiss Re ước tính các trung tâm dữ liệu AI và hạ tầng năng lượng tái tạo có thể tạo ra khoảng 200 tỷ USD phí bảo hiểm thương mại lũy kế trong giai đoạn 2026-2030, tương đương khoảng 277,4 nghìn tỷ won. Trong đó, phí bảo hiểm liên quan đến trung tâm dữ liệu có thể đạt 24,2 tỷ USD, khoảng 33.565,4 tỷ won, vào năm 2030, tăng hơn gấp đôi so với mức 10,6 tỷ USD, khoảng 14.702,2 tỷ won, năm 2026.
Chi phí xây dựng một trung tâm dữ liệu có thể lên tới 10-30 tỷ USD. Nếu tính cả GPU và thiết bị mạng, quy mô tài sản cần bảo hiểm có thể tăng lên 20-50 tỷ USD.
Bảo hiểm captive là mô hình doanh nghiệp thành lập một công ty bảo hiểm dưới dạng công ty con để tự bảo hiểm những rủi ro khó được các công ty bảo hiểm bên ngoài nhận bảo hiểm hoặc có mức phí cao. Mô hình này từng được các doanh nghiệp khai khoáng và năng lượng sử dụng để quản lý rủi ro ô nhiễm môi trường và tai nạn lớn, nhưng hiện đang mở rộng sang các trung tâm dữ liệu AI quy mô lớn.
Michael Serricchio, lãnh đạo bộ phận giải pháp captive tại Mỹ và Canada của Marsh, nói trong cuộc phỏng vấn tháng 9: “Việc sử dụng captive để nhận bảo hiểm rủi ro trung tâm dữ liệu sẽ tăng trưởng bùng nổ”. Ông cho rằng một phần rủi ro xây dựng, tài sản và trách nhiệm pháp lý có thể được chuyển sang captive của doanh nghiệp. Điều này có nghĩa một phần rủi ro trước đây do công ty bảo hiểm đảm nhận có thể được doanh nghiệp vận hành trung tâm dữ liệu trực tiếp nắm giữ.
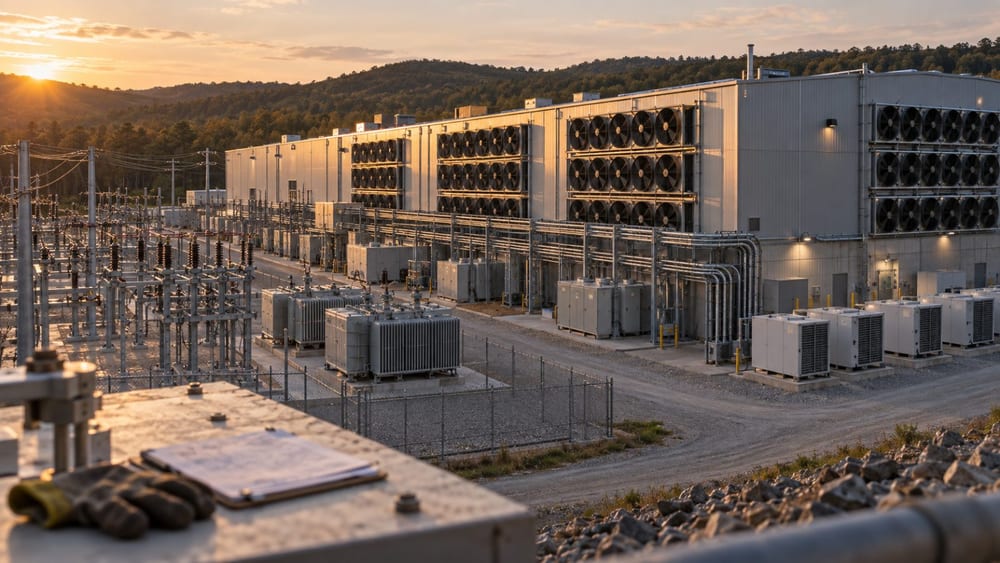
Rủi ro không chỉ giới hạn ở hư hại công trình. Sự cố hệ thống làm mát do vận hành GPU mật độ cao, gián đoạn nguồn điện, hỏa hoạn, lũ lụt, lốc xoáy và tổn thất do gián đoạn kinh doanh có thể xảy ra đồng thời tại một cơ sở.
Viện nghiên cứu Swiss Re phân tích rằng hơn một phần tư công suất trung tâm dữ liệu tại Mỹ có thể nằm ở những khu vực ghi nhận từ 3 ngày mưa đá lớn trở lên mỗi năm, trong khi hơn 40% có thể nằm tại các khu vực có rủi ro lốc xoáy cao. Khi các trung tâm dữ liệu tập trung tại một số khu vực, khả năng một sự kiện ảnh hưởng dây chuyền đến nhiều cơ sở và hợp đồng bảo hiểm cũng tăng lên.
Aon đã nâng hạn mức chương trình bảo hiểm theo vòng đời trung tâm dữ liệu, bao gồm rủi ro xây dựng, an ninh mạng, hàng hóa và vận hành, lên 5 tỷ USD, khoảng 69.350 tỷ won. Động thái này xuất phát từ nhận định rằng khi các trung tâm dữ liệu được phát triển theo quy mô khuôn viên, cần quản lý tổng mức phơi nhiễm của nhiều cơ sở thay vì chỉ từng cơ sở riêng lẻ.
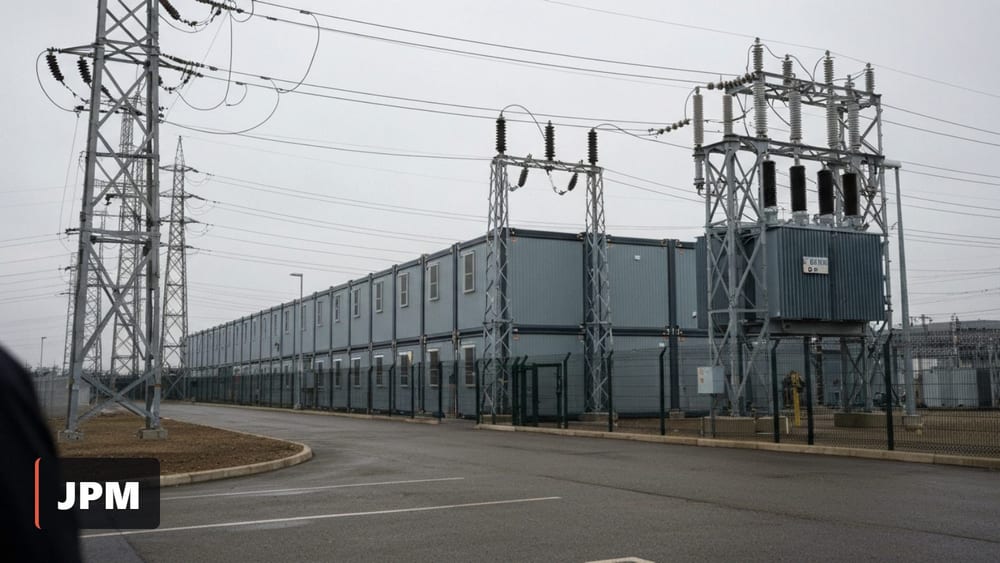
Trung tâm dữ liệu kết nối với lưới điện, mạng viễn thông và hệ thống làm mát, nên sự cố tại một cơ sở có thể lan sang các cơ sở và dịch vụ khác. Vì vậy, các công ty bảo hiểm phải đánh giá không chỉ tổn thất của từng tài sản mà cả rủi ro tích lũy tập trung tại khu vực và chuỗi cung ứng.
Bảo hiểm captive cho phép doanh nghiệp trực tiếp kiểm soát phí bảo hiểm và phạm vi bảo hiểm. Thay vì trả toàn bộ phí cho công ty bảo hiểm bên ngoài, doanh nghiệp có thể vận hành nguồn quỹ rủi ro riêng, qua đó trở thành một lựa chọn được xem xét đối với các công ty sở hữu tài sản lớn.
Tuy nhiên, khi xảy ra sự cố lớn, tổn thất sẽ tác động trực tiếp đến báo cáo tài chính của doanh nghiệp. Đây là lý do có ý kiến cho rằng doanh nghiệp không nên chỉ tự nắm giữ rủi ro thông qua captive mà cần kết hợp với vốn bên ngoài như tái bảo hiểm, chứng khoán liên kết bảo hiểm (ILS) và trái phiếu thảm họa.
Charles-Marie Delpuech, giám đốc tại S&P Global Ratings, cho biết các dự án trung tâm dữ liệu quy mô lớn của Meta Platforms($META) “khó có thể được bảo hiểm đầy đủ”, đồng thời cần bảo hiểm nội bộ và một cấu trúc tài chính riêng. S&P Global Ratings cũng giải thích rằng hiện thiếu các sản phẩm bảo hiểm rõ ràng dành cho GPU có giá trị cao, trong khi bảo hiểm gián đoạn kinh doanh do sự cố điện có thể có thời gian chờ 12-24 giờ trước khi bắt đầu được chi trả.
Quy mô toàn thị trường bảo hiểm captive khác nhau tùy tiêu chí thống kê. Captive International thống kê năm 2024 có 6.075 captive được cấp phép trên toàn cầu, với tổng phí bảo hiểm 240,8 tỷ USD, khoảng 334 nghìn tỷ won. Do số liệu thay đổi theo cách phân loại captive và cách tách phí bảo hiểm với khoản dự phòng, cần thận trọng khi so sánh trực tiếp giữa các nguồn.
Khi đầu tư vào trung tâm dữ liệu AI tăng lên, việc phân chia rủi ro giữa captive của doanh nghiệp, bảo hiểm truyền thống, tái bảo hiểm và các nhà đầu tư trên thị trường vốn sẽ ngày càng quan trọng. Khả năng đầu tư hạ tầng AI lan sang trái phiếu doanh nghiệp, khoản vay tư nhân và sản phẩm chứng khoán hóa từng được TokenPost đề cập trong bài viết trước.
Tác động trực tiếp của trung tâm dữ liệu AI và bảo hiểm captive trên thị trường trong nước hiện chưa được xác nhận. Tuy nhiên, khi tài sản trung tâm dữ liệu cùng hạ tầng điện và làm mát ngày càng lớn, số trường hợp thành lập captive thực tế và quy mô sử dụng tái bảo hiểm, trái phiếu thảm họa có thể trở thành những chỉ dấu cho thấy sự thay đổi của thị trường bảo hiểm.


Bình luận 0