

 News
 Coin Information
 About us


 Add as a preferred source on Google
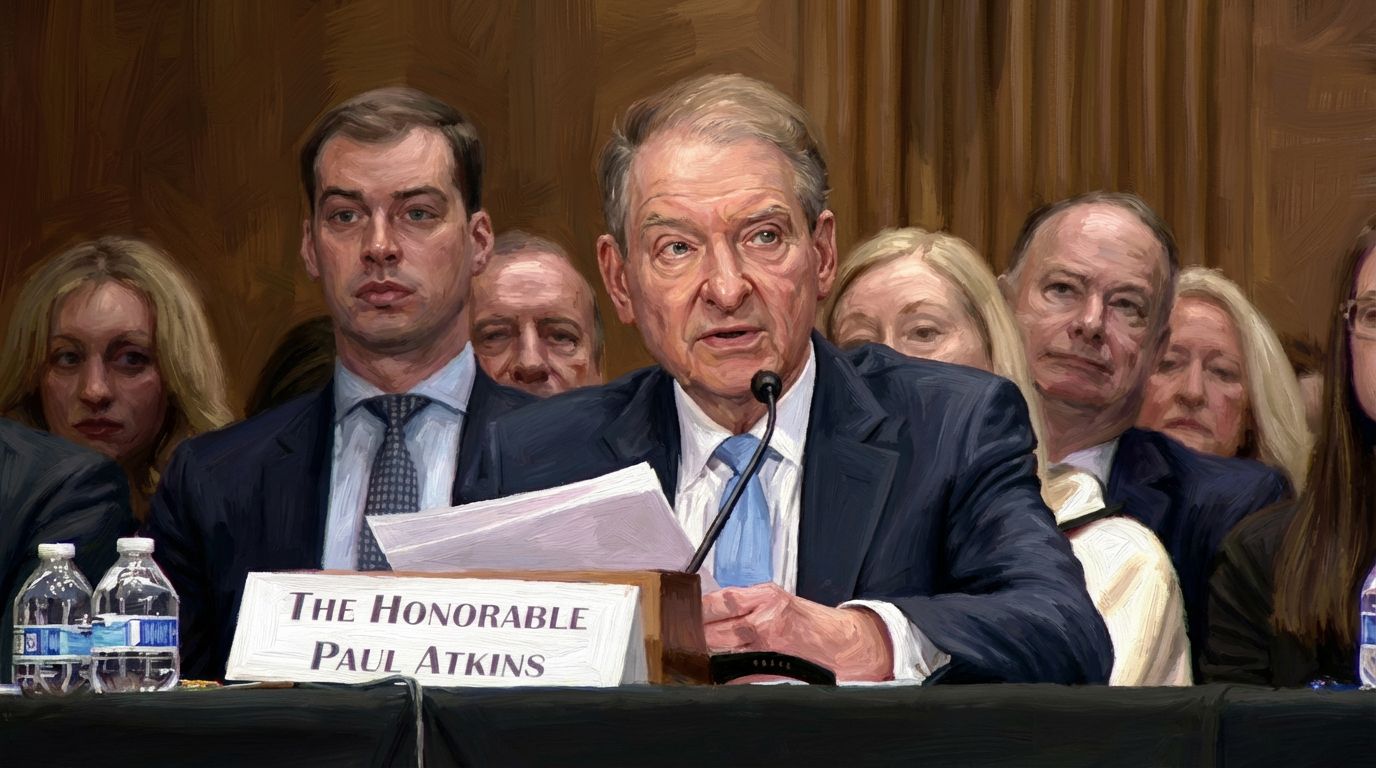
Chủ tịch Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) Paul S. Atkins cho rằng chuẩn mực kế toán và hoạt động giám sát kiểm toán cần tập trung vào những vấn đề quan trọng với nhà đầu tư. Ông đề nghị Hội đồng Chuẩn mực Kế toán Tài chính (FASB) và Hội đồng Giám sát Kế toán Công ty Đại chúng (PCAOB) cân nhắc cả chi phí lẫn lợi ích của các đề án. Atkins phát biểu tại hội nghị Corporate Financial Reporting Insights (CFRI), diễn ra lúc 0 giờ ngày 13/11 theo giờ Hàn Quốc.
Thông báo sự kiện của SEC cho biết Atkins tham gia phát biểu và tọa đàm. Trong phần mở đầu bài phát biểu, ông nói quan điểm của mình không nhất thiết phản ánh quan điểm của toàn SEC hay các ủy viên khác.
Đề án nghiên cứu “Xu hướng hiện tại và các vấn đề mới nổi” của FASB xem xét đầu tư vào hạ tầng dữ liệu, hoạt động cho vay phi truyền thống và xu hướng báo cáo giữa niên độ. FASB sẽ trình bày kết quả nghiên cứu trước hội đồng để quyết định có đưa các vấn đề này vào chương trình nghị sự kỹ thuật về xây dựng chuẩn mực kế toán hay không.
Quy trình nghiên cứu này khác với việc ban hành chuẩn mực kế toán mới hoặc quy định của SEC. Chưa có quyết định thay đổi chuẩn mực trong cả ba lĩnh vực.
Atkins nhấn mạnh rằng khi xem xét thay đổi chuẩn mực, cần phân biệt chi phí doanh nghiệp phải trả một lần với chi phí phát sinh liên tục, đồng thời xác định thông tin nào quan trọng đối với quyết định của nhà đầu tư. Theo ông, các bên nên lắng nghe ý kiến của doanh nghiệp và nhà đầu tư từ sớm, rồi đánh giá liệu lợi ích dự kiến có tương xứng với chi phí hay không.
PCAOB là cơ quan giám sát chịu trách nhiệm đặt ra chuẩn mực kiểm toán cho công ty đại chúng, cũng như đăng ký, thanh tra và xử phạt các công ty kiểm toán. Atkins nói những nhiệm vụ này cần gắn với trách nhiệm pháp định của PCAOB là bảo vệ nhà đầu tư.
Trước khi bắt đầu đề án mới, Atkins đề nghị PCAOB nêu rõ vấn đề cần giải quyết và căn cứ cho đề án, đồng thời so sánh các phương án khả thi. Ông cũng đề xuất xem xét chi phí mà công ty kiểm toán, công ty đại chúng và cuối cùng là cổ đông phải gánh chịu, cùng với việc tổ chức lấy ý kiến các bên liên quan định kỳ.
Ngày 23/6, PCAOB bắt đầu đợt lấy ý kiến công khai đầu tiên về hoạt động xây dựng chuẩn mực. Đến ngày 30/9, cơ quan này cập nhật chương trình nghị sự về xây dựng chuẩn mực, nghiên cứu và lập quy.
Chương trình nghị sự cập nhật gồm các nội dung như tính độc lập của kiểm toán viên, gian lận và vi phạm pháp luật, vấn đề hoạt động liên tục của doanh nghiệp, cùng nghiên cứu về dữ liệu và công nghệ. Đây là các đề án đang triển khai và ưu tiên của PCAOB, không phải chính sách mới được Atkins xác nhận trong bài phát biểu.
Riêng ngày 2/11, SEC đã phê chuẩn sửa đổi chuẩn mực kiểm soát chất lượng QC 1000 của PCAOB. Lệnh phê chuẩn của SEC nêu những khó khăn mà các công ty kế toán gặp phải khi thực hiện chuẩn mực là một trong những lý do dẫn đến sửa đổi.
Sửa đổi bãi bỏ chức năng kiểm soát chất lượng bên ngoài (EQCF), vốn được yêu cầu đối với các công ty kế toán đã kiểm toán báo cáo của hơn 100 tổ chức phát hành trong năm trước đó. Chức năng này yêu cầu nhân sự bên ngoài rà soát những nhận định và kết luận quan trọng trong quá trình đánh giá hệ thống kiểm soát chất lượng của công ty kế toán.
Một số vai trò kiểm soát chất lượng có thể được giao cho người bên ngoài công ty kế toán hoặc chia cho nhiều người cùng thực hiện. Thời hạn lưu giữ tài liệu kiểm soát chất lượng cũng giảm từ 7 năm xuống còn 5 năm.
Tài liệu phê chuẩn của SEC nêu cả nhận định rằng việc bỏ khâu rà soát bên ngoài có thể giảm chi phí lẫn lo ngại về việc mất đi góc nhìn độc lập từ bên ngoài. SEC cho rằng sửa đổi sẽ không làm suy giảm hiệu quả bảo vệ nhà đầu tư, vì các quy trình kiểm soát chất lượng khác và hoạt động giám sát của PCAOB vẫn được duy trì.
Trong khi đó, phiên thảo luận về tài sản số là nội dung riêng, không thuộc trọng tâm trực tiếp trong bài phát biểu của Atkins. Chương trình chính thức của CFRI có phiên riêng về kế toán, công bố thông tin, kiểm soát và quản lý rủi ro liên quan đến tài sản số, stablecoin, token hóa và tài chính trên chuỗi.
QC 1000 và các sửa đổi sẽ có hiệu lực ngày 15/12. Các công ty kế toán sẽ phải vận hành hệ thống kiểm soát chất lượng theo chuẩn mực ít nhất 5 tháng trước khi tiến hành đánh giá lần đầu.

Comment 0