

 Tin tức
 Thông tin Coin
 Về chúng tôi


Kỳ vọng tăng lãi suất cộng dồn phản ánh trong các hợp đồng hoán đổi lãi suất tại 8 nền kinh tế lớn đã giảm 178 điểm cơ bản so với mức đỉnh tháng 9. Một phân tích cho rằng lợi suất trái phiếu tăng có thể làm chi phí vay và huy động vốn của doanh nghiệp cao hơn, qua đó gây sức ép lên nhu cầu mà không cần ngân hàng trung ương tăng lãi suất thêm.
BlockBeats ngày 12 dẫn nhận định của một nhà phân tích Bitunix. Kỳ vọng tăng lãi suất đã giảm từ 717 điểm cơ bản trong tháng 9 xuống khoảng 539 điểm cơ bản. Theo phân tích này, nhà đầu tư bắt đầu cân nhắc liệu tác động thắt chặt của thị trường trái phiếu có thể làm giảm nhu cầu tăng lãi suất thêm của các ngân hàng trung ương hay không.
Lợi suất trái phiếu dài hạn tăng có thể đẩy chi phí vay thế chấp, huy động vốn doanh nghiệp và trái phiếu lợi suất cao lên. Khi lãi suất thị trường tăng và điều kiện tài chính bị thắt chặt, nhu cầu kinh tế có thể chịu sức ép ngay cả khi ngân hàng trung ương không nâng lãi suất điều hành.
Tuy nhiên, khó có thể lý giải toàn bộ mức giảm của kỳ vọng tăng lãi suất chỉ bằng tác động thắt chặt từ thị trường trái phiếu. Các tin tức liên quan dẫn số liệu của Bloomberg cũng cho biết kỳ vọng tăng lãi suất tại 8 nền kinh tế đã giảm kể từ tháng 9. Trước đó, TokenPost đưa tin kỳ vọng tăng lãi suất cộng dồn giảm từ 717 xuống 539 điểm cơ bản.
Phần bù kỳ hạn của trái phiếu Chính phủ Mỹ kỳ hạn 10 năm tăng lên khoảng 0,98%, mức cao nhất kể từ năm 2014. Đây là khoản bù thêm mà nhà đầu tư yêu cầu khi nắm giữ trái phiếu dài hạn. Nhu cầu huy động vốn của chính phủ, rủi ro tài khóa và đầu tư hạ tầng AI của doanh nghiệp được nhắc đến như những yếu tố gây áp lực tăng lãi suất dài hạn.
Nhà phân tích Bitunix nhận định nhu cầu tại các phiên đấu giá trái phiếu Chính phủ Mỹ gần đây đã cải thiện và lợi suất cao thu hút người mua, nhưng mức cải thiện này chưa đủ xóa bỏ lo ngại về gánh nặng nguồn cung trái phiếu dài hạn. Lãi suất cao vừa hỗ trợ nhu cầu trái phiếu, vừa làm tăng chi phí vay.
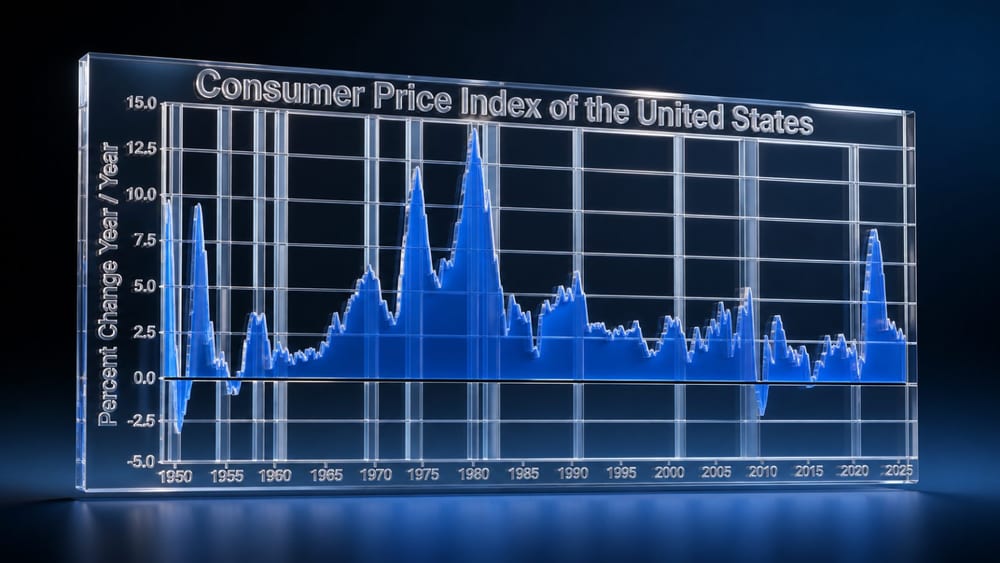
Diễn biến lạm phát sẽ là yếu tố quyết định liệu việc thị trường trái phiếu thắt chặt có thể thay thế các đợt tăng lãi suất bổ sung hay không. Nomura dự báo CPI lõi của Mỹ trong tháng 9 tăng 0,227% so với tháng trước, thấp hơn mức tăng 0,290% của tháng 8.
Ở chiều ngược lại, Nomura cho rằng giá xăng tăng 9,3% có thể đẩy CPI toàn phần lên khoảng 0,58%. Đây là dự báo của Nomura, không phải số liệu lạm phát đã được công bố. Nếu lạm phát lõi giảm trong khi giá năng lượng tăng, sức ép lên kinh tế và áp lực giá có thể cùng tồn tại.
Alberto Musalem, Chủ tịch Ngân hàng Dự trữ Liên bang St. Louis, vẫn giữ quan điểm rằng có thể cần thắt chặt chính sách thêm trong 6–9 tháng tới. Vấn đề trọng tâm đối với quyết định chính sách là mức độ lãi suất thị trường đã siết chặt điều kiện tài chính và liệu chi phí huy động vốn cao có thực sự làm giảm nhu cầu nhà ở, đầu tư doanh nghiệp và tiêu dùng hay không.

Bình luận 0