

 Tin tức
 Thông tin Coin
 Về chúng tôi


Tổng mức biến động tuyệt đối tích lũy sau các bài phát biểu của Chủ tịch Ngân hàng Trung ương châu Âu (ECB) đạt 473.5bp đối với OIS kỳ hạn 2 năm và 556.2bp đối với trái phiếu chính phủ Đức kỳ hạn 10 năm. Con số này lớn hơn mức ghi nhận sau các thông cáo chính sách tiền tệ, nhưng không có nghĩa các bài phát biểu đã khiến lãi suất di chuyển theo một hướng cụ thể.
ECB cho biết trong Báo cáo kinh tế năm 2025 rằng các bài phát biểu và cuộc phỏng vấn được đưa ra giữa các cuộc họp chính sách tiền tệ cũng góp phần hình thành kỳ vọng chính sách của thị trường. Mức tác động trung bình của từng phát biểu nhỏ hơn so với cuộc họp báo ngay sau cuộc họp, nhưng ảnh hưởng tích lũy có thể tăng khi số lần phát biểu nhiều hơn.
Phân tích này sử dụng dữ liệu từ tháng 1 năm 2004 đến tháng 10 năm 2023. Tổng mức biến động tuyệt đối tích lũy sau các bài phát biểu của Chủ tịch ECB đạt 473.5bp đối với OIS kỳ hạn 2 năm và 556.2bp đối với trái phiếu chính phủ Đức kỳ hạn 10 năm.
Trong cùng phạm vi đo lường, tổng mức biến động tuyệt đối tích lũy sau các thông cáo chính sách tiền tệ đạt 282.3bp đối với OIS kỳ hạn 2 năm và 304.6bp đối với trái phiếu chính phủ Đức kỳ hạn 10 năm. Kết quả này có thể được hiểu là tác động tổng thể của các phát biểu giữa những cuộc họp được cộng dồn do xuất hiện lặp lại, thay vì mỗi phát biểu trung bình tạo ra cú sốc lớn hơn.
Tổng mức biến động tuyệt đối tích lũy là chỉ số cộng cả mức tăng và mức giảm của lãi suất mà không xét hướng biến động. Vì vậy, riêng chỉ số này không thể chứng minh các bài phát biểu của Chủ tịch ECB nhất quán thúc đẩy lãi suất tăng hay giảm.
ECB giải thích rằng ảnh hưởng trung bình của hoạt động truyền thông giữa các cuộc họp là nhỏ, nhưng một số phát biểu có thể gây ra phản ứng lớn trên thị trường. Do đó, phân bổ mức biến động sau các phát biểu có xu hướng kéo dài với một số giá trị rất lớn.
Lãi suất là biến số then chốt kết nối định hướng chính sách của ngân hàng trung ương với kỳ vọng trên thị trường tài chính. OIS là hợp đồng hoán đổi lãi suất phản ánh kỳ vọng của thị trường về lãi suất chính sách trong một khoảng thời gian nhất định, qua đó được sử dụng để kiểm tra liệu phát biểu của quan chức ngân hàng trung ương có làm thay đổi cách diễn giải về lộ trình chính sách hay không.
Ngay cả trong giai đoạn không có quyết định lãi suất chính thức, cách diễn đạt của quan chức ngân hàng trung ương vẫn có thể làm thay đổi cách thị trường đánh giá triển vọng lạm phát và định hướng chính sách sắp tới. Lãi suất ngắn hạn và lợi suất trái phiếu chính phủ có thể phản ứng tùy theo cách các phát biểu đánh giá điều kiện tài chính hoặc lạm phát cơ bản.
Các quyết định chính sách tiền tệ thực tế của ECB không được xác định chỉ bởi một bài phát biểu. ECB cho biết cơ quan này đưa ra đánh giá tại từng cuộc họp dựa trên tổng hợp triển vọng lạm phát, rủi ro, dữ liệu tài chính và kinh tế, lạm phát cơ bản cùng tác động truyền dẫn của chính sách tiền tệ.
Trong tuyên bố chính sách tiền tệ tháng 7, ECB cũng nêu quan điểm không cam kết trước về một lộ trình lãi suất cụ thể. Vì vậy, thị trường cần theo dõi các dữ liệu kinh tế được công bố sau đó cùng với những tuyên bố chính thức, thay vì chỉ dựa vào từng phát biểu riêng lẻ.
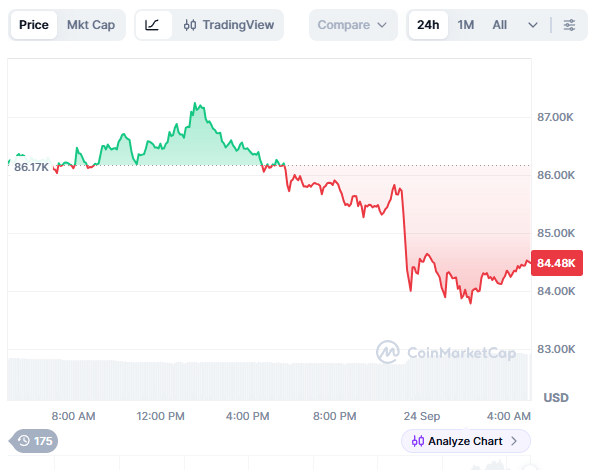
Mối liên hệ với Bitcoin(BTC) đến từ kênh gián tiếp thông qua kỳ vọng kinh tế vĩ mô. Crypto Briefing nhận định trong phân tích ngày 24 rằng Bitcoin có thể nhạy cảm với các chỉ báo kinh tế vĩ mô và phát biểu của ngân hàng trung ương, nhưng không đưa ra thống kê hoặc sự kiện cụ thể chứng minh phát biểu của ECB trực tiếp gây ra biến động giá Bitcoin.
Cũng trong phân tích này, một hợp đồng trên thị trường dự đoán phản ánh xác suất 1% rằng Bitcoin sẽ đạt 96.000 USD (khoảng 131,04 triệu won) vào ngày 27 tháng 9. Đây là giá giao dịch của một hợp đồng cụ thể, không phải dự báo giá trên thị trường giao ngay hay đánh giá chính thức của ECB.
Giá trên thị trường dự đoán phản ánh kỳ vọng của những người tham gia hợp đồng. Đây không phải chỉ báo bảo đảm cho triển vọng của toàn bộ thị trường hoặc giá thực tế, đồng thời cũng là dữ liệu tách biệt với quyết định chính sách của ngân hàng trung ương.
Đối với độc giả Việt Nam, lãi suất và lợi suất trái phiếu trong khu vực đồng euro cũng là những biến số đáng tham khảo khi theo dõi dòng chảy của các tài sản rủi ro toàn cầu. Tuy nhiên, phân tích này không kiểm chứng quan hệ nhân quả trực tiếp giữa các bài phát biểu của ECB và giá Bitcoin, mà tập trung phân tích cú sốc từ phát biểu xuất hiện trên thị trường lãi suất khu vực đồng euro.

Bình luận 0