

 Tin tức
 Thông tin Coin
 Về chúng tôi


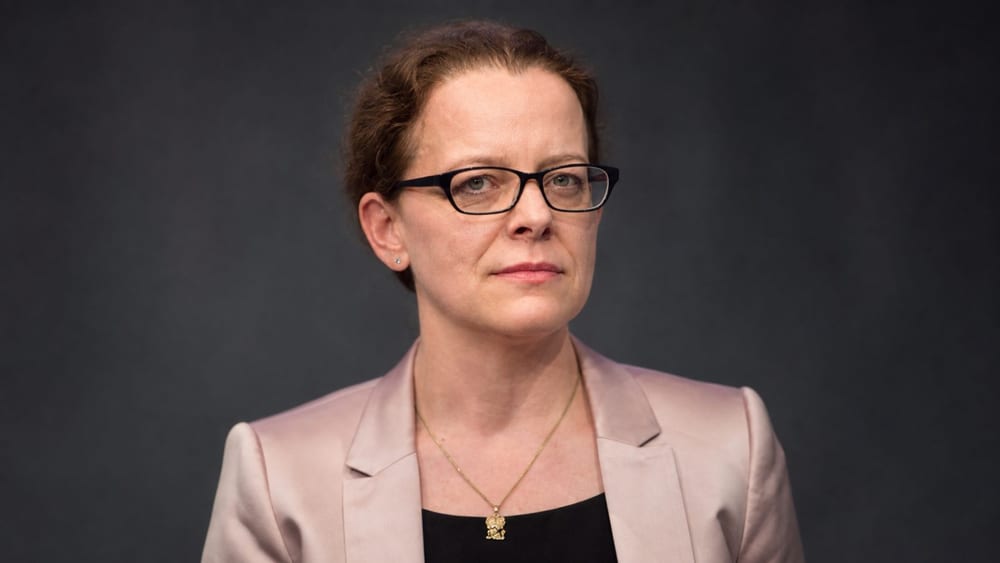
Ngân hàng Trung ương châu Âu (ECB) đánh giá trong cuộc phỏng vấn tháng 5 rằng nhu cầu kích hoạt TPI, công cụ mua trái phiếu, để can thiệp vào thị trường trái phiếu chính phủ khu vực đồng euro là thấp. Phát biểu này được đưa ra trong cuộc phỏng vấn tháng 5, không phải quyết định chính sách tháng 9, và không liên quan trực tiếp đến quyết định lãi suất tháng 9 của ECB.
Isabel Schnabel, thành viên Ban điều hành ECB, cho biết trong cuộc phỏng vấn ngày 21 tháng 5: “Tôi không dự đoán TPI sẽ cần thiết”. Schnabel giải thích rằng chưa xuất hiện diễn biến đáng lo ngại trên thị trường trái phiếu chính phủ khu vực đồng euro. ECB công bố cuộc phỏng vấn này ngày 26 và hồ sơ chính thức cũng ghi nhận người phát biểu là Schnabel, không phải Olli Rehn.
TPI là cơ chế cho phép Hệ thống Châu Âu mua trái phiếu chính phủ và các tài sản khác trên thị trường thứ cấp khi điều kiện tài chính xấu đi mà không được lý giải bởi các yếu tố nền tảng của một quốc gia, đồng thời diễn biến thị trường mất trật tự gây tổn hại nghiêm trọng đến việc truyền dẫn chính sách tiền tệ. Khi giới thiệu TPI năm 2022, ECB cho biết mục tiêu là bảo đảm chính sách tiền tệ được truyền dẫn thông suốt tới các quốc gia trong khu vực đồng euro. Trái phiếu khu vực công có thời hạn còn lại từ 1 đến 10 năm là nhóm tài sản chính thuộc diện mua.
TPI không được kích hoạt tự động. ECB quyết định có kích hoạt hay không dựa trên tổng hợp các chỉ số thị trường và truyền dẫn chính sách tiền tệ, điều kiện đủ tư cách của quốc gia mục tiêu và tính tương xứng với mục tiêu ổn định giá.
Các điều kiện chính gồm tuân thủ quy tắc tài khóa của Liên minh châu Âu (EU), không có mất cân đối kinh tế vĩ mô nghiêm trọng và bảo đảm tính bền vững tài khóa. Vì vậy, lãi suất trái phiếu chính phủ tăng hoặc biến động thị trường gia tăng không đủ để TPI lập tức được kích hoạt.
ECB vẫn duy trì khả năng sử dụng TPI. Trong quyết định chính sách tiền tệ ngày 10 tháng 9, ECB cũng nhắc đến TPI như công cụ ứng phó với “những diễn biến thị trường mất trật tự, không được lý giải” đe dọa việc truyền dẫn chính sách tiền tệ trên toàn khu vực đồng euro.
Việc TPI có được kích hoạt trên thực tế hay không sẽ được quyết định dựa trên tình hình thị trường và các chỉ số kinh tế. Các điều kiện kích hoạt bao gồm không chỉ diễn biến thị trường mà còn cả tình hình tài khóa, kinh tế vĩ mô của quốc gia mục tiêu và tính tương xứng với mục tiêu ổn định giá.
Tại cuộc họp ngày 10 tháng 9, ECB đã tăng cả ba lãi suất chính sách thêm 25 điểm cơ bản. Lãi suất tiền gửi được điều chỉnh lên 2,50%, lãi suất tái cấp vốn chính lên 2,65% và lãi suất cho vay cận biên lên 2,90%.
Các mức lãi suất này được áp dụng từ ngày 16 tháng 9. Nhân viên ECB dự báo lạm phát tại khu vực đồng euro ở mức 3,0% trong năm 2026, 2,5% trong năm 2027 và 2,1% trong năm 2028.
Trong quyết định chính sách tháng 9, ECB xác định xung đột tại Trung Đông và giá năng lượng là các yếu tố rủi ro đối với lạm phát. ECB cho biết việc điều hành chính sách lãi suất và các công cụ ổn định thị trường sẽ được đánh giá tại từng cuộc họp dựa trên dữ liệu lạm phát và thị trường tài chính.
Do đó, phát biểu tháng 5 của Schnabel nên được hiểu là đánh giá của ECB tại thời điểm đó rằng việc truyền dẫn chính sách tiền tệ chưa bị tổn hại nghiêm trọng, thay vì tín hiệu cho thấy ECB đồng thời theo đuổi tăng lãi suất và can thiệp vào thị trường trái phiếu. Tuy nhiên, vì đây là phát biểu trước quyết định chính sách tháng 9, không thể mở rộng nhận định này để giải thích toàn bộ diễn biến thị trường sau đó.
Dự báo lạm phát của ECB cùng với lộ trình lãi suất là các biến số kinh tế vĩ mô quan trọng đối với thị trường tài chính khu vực đồng euro và thị trường tài sản rủi ro.
Việc duy trì TPI cho thấy ECB chưa loại bỏ công cụ chính sách có thể sử dụng khi thị trường bất ổn. Mặt khác, để kích hoạt công cụ này, tình trạng bất ổn thị trường và các điều kiện tài khóa, kinh tế vĩ mô của quốc gia mục tiêu đều phải được đáp ứng.
Chưa ghi nhận phản ứng giá cụ thể của thị trường tài sản ảo trong nước liên quan đến phát biểu này. Đánh giá tiếp theo của ECB dự kiến sẽ dựa trên chênh lệch lãi suất trái phiếu chính phủ, điều kiện truyền dẫn chính sách tiền tệ và các chỉ số lạm phát, tăng trưởng.
Đây là lĩnh vực cần theo dõi đồng thời quyết định chính sách tiền tệ và cơ chế truyền dẫn tới thị trường. Trong quyết định chính sách tháng 9, ECB đã nêu lạm phát và điều kiện thị trường tài chính là các biến số trong những đánh giá chính sách sắp tới.

Bình luận 0