

 Tin tức
 Thông tin Coin
 Về chúng tôi


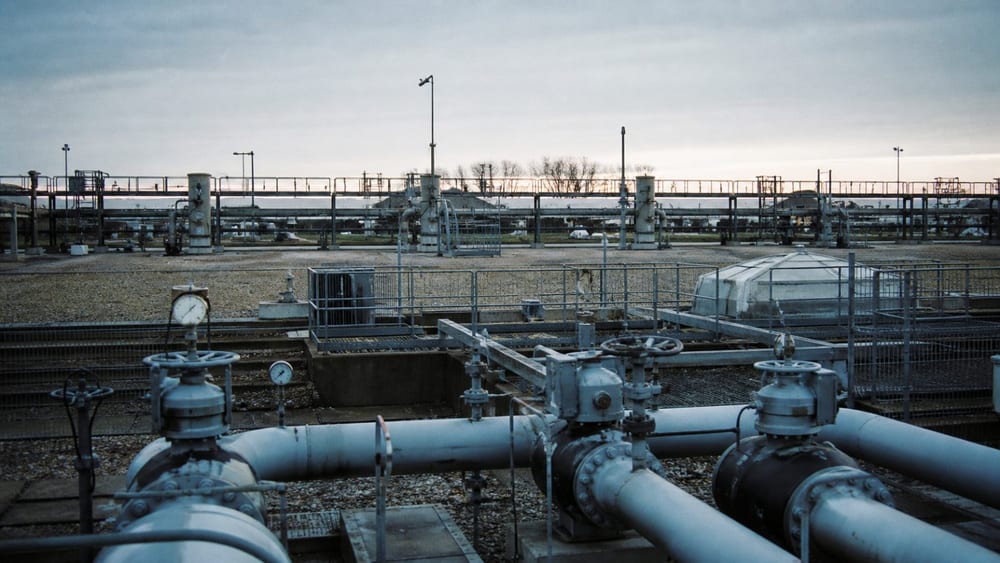
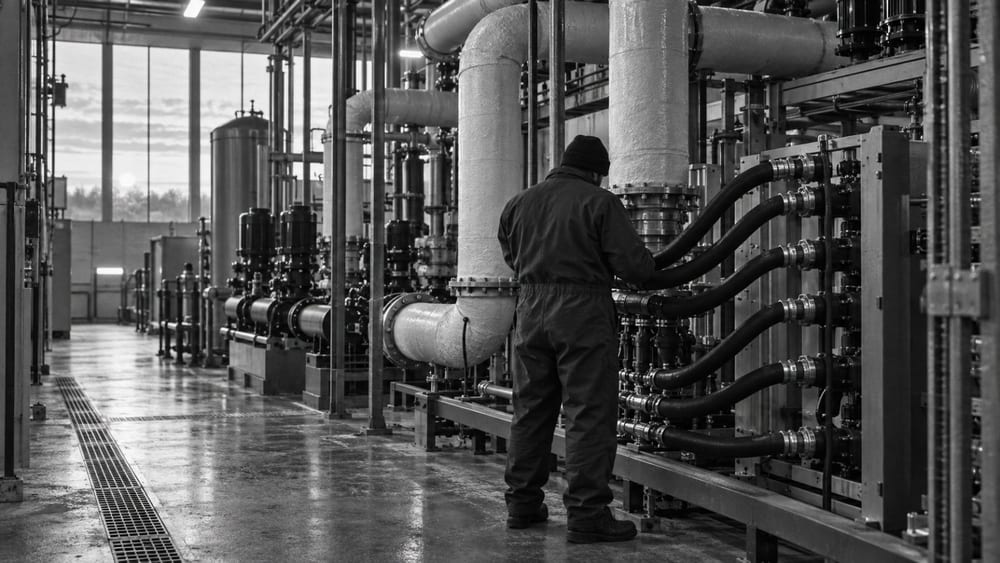
Tỷ lệ lấp đầy các kho khí đốt của Liên minh châu Âu (EU) ở mức 72,4% vào ngày 3 tháng 10, thấp nhất cùng kỳ kể từ năm 2011. Viện Kinh tế Năng lượng và Phân tích Tài chính (IEEFA) ước tính EU có thể phải giảm 7% nhu cầu khí đốt trong mùa đông này so với năm trước nếu lượng dự trữ thấp trùng với lệnh cấm hoàn toàn nhập khẩu khí tự nhiên hóa lỏng (LNG) của Nga từ tháng 1 năm 2027.
IEEFA nhận định lượng khí có thể đưa từ các cơ sở lưu trữ ra thị trường trong giai đoạn từ tháng 11 năm 2026 đến tháng 3 năm 2027 có thể thấp hơn mùa đông trước 7,3 tỷ m³. Nếu tính cả lệnh cấm nhập khẩu LNG của Nga, mức giảm nhu cầu cần thiết là 14 tỷ m³, tương đương 7% so với năm trước. Đây là ước tính dựa trên lượng dự trữ và điều kiện nhập khẩu, không phải biện pháp cắt giảm đã được xác nhận.
Tỷ lệ lấp đầy cho biết lượng khí hiện có trong kho so với tổng sức chứa, khác với tỷ trọng khí lưu trữ trong nhu cầu mùa đông. Vì vậy, tỷ lệ thấp không đồng nghĩa khí đốt sẽ cạn kiệt trong mùa đông.
Mạng lưới các nhà vận hành hệ thống truyền tải khí đốt châu Âu (ENTSOG) ghi nhận tỷ lệ lấp đầy các kho ngầm của EU là 72% vào ngày 1 tháng 10. Công suất tái hóa khí LNG của châu Âu có thể đạt khoảng 1.600 TWh, tương đương khoảng 145 tỷ m³, trong mùa đông và phần nào bù đắp lượng dự trữ ban đầu thấp. Tuy nhiên, ENTSOG cho biết nếu nguồn cung LNG bị hạn chế, tỷ lệ dự trữ vào cuối mùa đông có thể giảm sâu dưới 30%.
Sau cuộc họp Nhóm Điều phối Khí đốt ngày 8 tháng 10, Ủy ban châu Âu cho biết hệ thống khí đốt EU đủ linh hoạt để đáp ứng nhu cầu mùa đông này. Theo đánh giá của cơ quan này, tăng nhập khẩu LNG có thể bù đắp lượng dự trữ thấp. Tuy vậy, Ủy ban nhấn mạnh cần duy trì mức tồn kho phù hợp trong suốt mùa để ứng phó với các đợt rét cuối mùa đông và nạp lại kho vào mùa hè năm sau.
IEEFA ước tính việc bù lượng khí thiếu hụt bằng nhập khẩu bổ sung sẽ tiêu tốn khoảng 3 tỷ euro. Do giá khí tăng sau chiến tranh Iran, chi phí này cao hơn 12% so với mức phải trả nếu mua cùng lượng khí vào năm 2025. IEEFA cho biết khủng hoảng quanh eo biển Hormuz đã ảnh hưởng đến khoảng một phần năm nguồn cung LNG toàn cầu, còn giá khí châu Âu phản ánh tình trạng thắt chặt trên thị trường quốc tế.
Nhu cầu phục hồi và nhập khẩu đình trệ cũng làm tăng áp lực cung cầu. IEEFA cho biết tiêu thụ khí đốt mùa đông của EU giảm xuống khoảng 185 tỷ m³ trong giai đoạn 2022–2023, rồi tăng lên khoảng 200 tỷ m³ trong mỗi hai mùa đông gần đây. Lượng khí nhập khẩu năm 2025 nhìn chung tương đương năm 2023. Theo phân tích của tổ chức này, tiêu thụ phục hồi trong khi nhập khẩu đi ngang khiến mức độ phụ thuộc vào kho dự trữ trong mùa đông tăng lên.
IEEFA đề xuất nâng cao hiệu quả sử dụng năng lượng, triển khai máy bơm nhiệt, điện khí hóa công nghiệp và đầu tư vào năng lượng tái tạo để giảm đỉnh nhu cầu. ENTSOG và Ủy ban châu Âu cho biết năng lực nhập khẩu LNG cùng tính linh hoạt của mạng lưới khí đốt giúp hệ thống có khả năng ứng phó. Mức giảm nhu cầu 7% trong mùa đông này chưa phải chính sách đã được xác nhận; diễn biến cung cầu thực tế có thể thay đổi tùy thời tiết và dòng LNG.
EU đặt mục tiêu tỷ lệ lấp đầy kho khí đạt 90% trước mỗi mùa đông. Theo quy định, các nước có thể hoàn thành mục tiêu trong khoảng từ ngày 1 tháng 10 đến ngày 1 tháng 12, tùy theo tình hình thị trường. Trước đó, Ủy ban châu Âu đánh giá tỷ lệ dự trữ thấp chưa tạo ra rủi ro tức thời đối với an ninh nguồn cung.

Bình luận 0