

 Tin tức
 Thông tin Coin
 Về chúng tôi


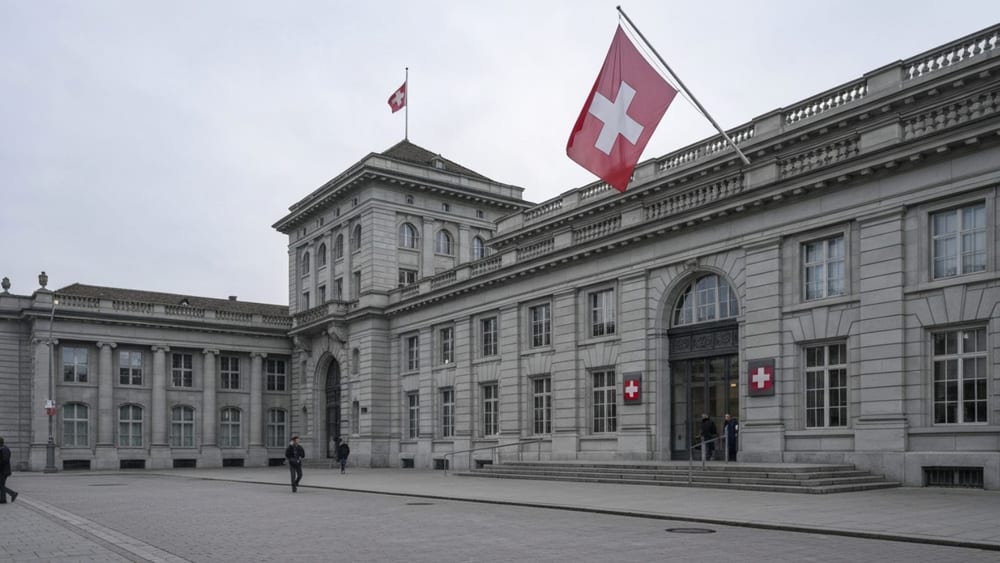
Việc các stablecoin lớn mở rộng bên ngoài hệ thống tài chính hiện hữu có thể khiến cơ chế truyền dẫn chính sách tiền tệ của ngân hàng trung ương trở nên phức tạp hơn. Ngân hàng Quốc gia Thụy Sĩ (SNB) thừa nhận tiềm năng đổi mới trong thanh toán, đồng thời cảnh báo về rủi ro ổn định tài chính.
Petra Tschudin (Petra Tschudin), thành viên hội đồng quản trị Ngân hàng Quốc gia Thụy Sĩ (SNB), phát biểu tại một sự kiện ở Zurich ngày 30 rằng “hiện đại hóa hệ thống thanh toán là hợp lý”. Tuy nhiên, bà cho rằng nếu các stablecoin lớn không được tích hợp vào hệ thống tài chính hai tầng hiện hữu, ngân hàng trung ương có thể gặp khó khăn trong việc thực hiện nhiệm vụ. Bloomberg đưa tin về phát biểu này cùng ngày.
Hệ thống tài chính hai tầng là mô hình trong đó ngân hàng trung ương và ngân hàng thương mại lần lượt đảm nhiệm việc phát hành tiền ngân hàng trung ương, nhận tiền gửi và cung cấp dịch vụ thanh toán. Nếu stablecoin tăng tỷ trọng trong thanh toán và luân chuyển vốn bên ngoài hệ thống này, kênh truyền dẫn của lãi suất chính sách tới thị trường tài chính và nền kinh tế thực có thể thay đổi.
Bà Tschudin cũng thừa nhận stablecoin có thể cải thiện hệ thống tài chính hiện hữu. Theo bà, các doanh nghiệp quốc tế có thể sử dụng stablecoin để giảm chi phí chuyển tiền giữa các quốc gia.
Bà nói: “Có sự cạnh tranh giữa ngân hàng thương mại và stablecoin. Bản thân cạnh tranh và quan hệ đối đầu là điều tốt, đồng thời tạo ra đổi mới.” Hiệu quả thanh toán và thúc đẩy cạnh tranh được xem là những mặt tích cực của stablecoin.
SNB cũng coi khả năng stablecoin không luôn được hoàn trả theo đúng mệnh giá cam kết là một rủi ro. Tuy nhiên, cơ quan này đánh giá quy mô giao dịch và mức độ sử dụng stablecoin tại Thụy Sĩ hiện còn thấp, nên rủi ro đối với ổn định tài chính chưa lớn.
Việc stablecoin lan rộng cũng có thể tác động tới tiền gửi và hoạt động cho vay của ngân hàng. Nếu hộ gia đình và doanh nghiệp chuyển tiền đang gửi tại ngân hàng thương mại sang stablecoin, nguồn vốn cho vay của ngân hàng có thể giảm, đồng thời mức độ ảnh hưởng của biến động lãi suất tới chi phí vay cũng có thể thay đổi.
Ngân hàng Thanh toán Quốc tế (BIS) cũng phân tích rằng sự phổ biến của stablecoin có thể ảnh hưởng tới cơ chế truyền dẫn chính sách tiền tệ. Nếu stablecoin được sử dụng rộng rãi làm phương tiện thanh toán, cấu trúc huy động vốn của ngân hàng và kênh cung cấp tín dụng có thể thay đổi.
Đối với các ngân hàng trung ương, vấn đề cần xem xét không chỉ là hiệu quả thanh toán của stablecoin mà còn là cách tài sản này liên kết với hệ thống tài chính. Đặc biệt, nếu tài sản do tư nhân phát hành cạnh tranh với tiền gửi ngân hàng, kênh truyền dẫn ảnh hưởng của chính sách tiền tệ có thể thay đổi.
SNB cũng đang tiếp tục thử nghiệm tiền kỹ thuật số của ngân hàng trung ương (CBDC) dành cho các tổ chức, tách biệt với stablecoin do tư nhân phát hành. Dự án phát hành CBDC dựa trên blockchain cho các ngân hàng dự kiến sẽ được triển khai ít nhất đến năm 2028.
CBDC này không được thiết kế để người tiêu dùng phổ thông nắm giữ. Đây là mô hình phân biệt giữa CBDC dành cho tổ chức, phục vụ giao dịch giữa các ngân hàng, và CBDC bán lẻ, hướng tới việc sử dụng bởi người tiêu dùng.
SNB vẫn giữ quan điểm trước đây rằng CBDC bán lẻ có thể tạo ra nhiều rủi ro hơn lợi ích kỳ vọng. Bà Tschudin cho biết CBDC dành cho tổ chức vẫn chưa bước vào giai đoạn được sử dụng sôi động và nói: “Một bước đột phá thực sự vẫn chưa diễn ra.”
Phát biểu lần này tập trung vào việc phân biệt vai trò của stablecoin và CBDC trong hệ thống tài chính, thay vì xếp cả hai vào cùng một nhóm tiền kỹ thuật số. SNB thừa nhận tiềm năng đổi mới thanh toán của stablecoin, nhưng cho rằng cần đồng thời cân nhắc chức năng của chính sách tiền tệ và ổn định tài chính.
Dự án CBDC dành cho tổ chức của SNB dự kiến tiếp tục ít nhất đến năm 2028. Vai trò của stablecoin và thử nghiệm CBDC dành cho tổ chức trong hệ thống tài chính sẽ được phân bổ như thế nào vẫn là vấn đề đáng chú ý.

Bình luận 0