

 Tin tức
 Thông tin Coin
 Về chúng tôi


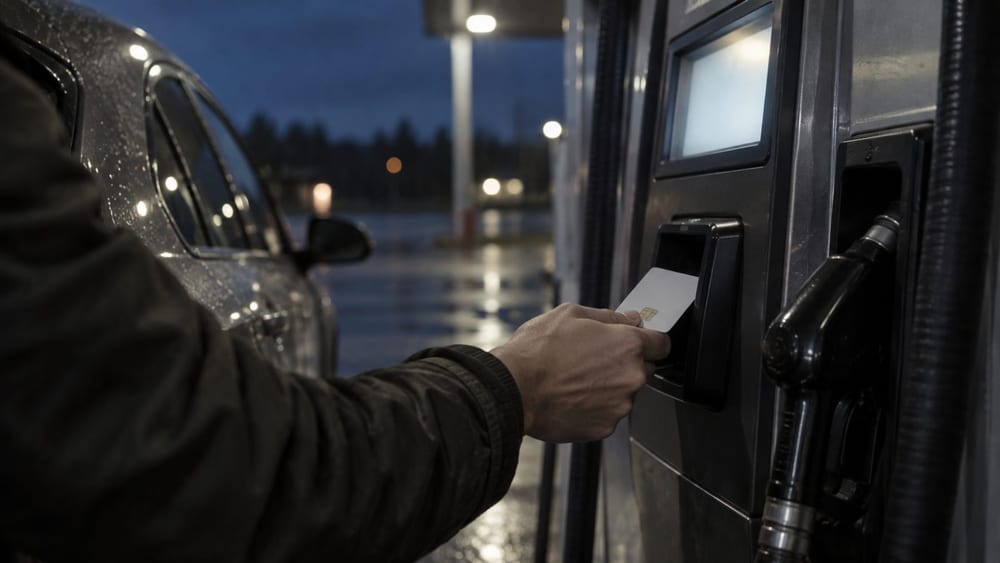
Các hộ gia đình Mỹ đang phải gánh thêm khoảng 1.760 USD mỗi hộ (khoảng 2,43 triệu won) do chi phí năng lượng, lãi suất và quân sự tăng sau chiến tranh Iran. Người tiêu dùng đang giảm tiết kiệm và tăng sử dụng thẻ tín dụng để ứng phó với chi phí leo thang.
CNBC dẫn phân tích của Moody's Analytics cho biết gánh nặng của các hộ gia đình Mỹ sau chiến tranh được ước tính ở mức trên. Khoản 1.760 USD không phải số tiền thực tế được tính cho từng hộ, mà là mức quy đổi bình quân từ phần tăng của chi phí năng lượng, lãi suất và quân sự.
Mark Zandi (Mark Zandi), kinh tế trưởng tại Moody's Analytics, phân tích rằng 930 USD (khoảng 1,28 triệu won) trong tổng gánh nặng đến từ chi phí năng lượng tăng, gồm xăng, dầu diesel và nhiên liệu hàng không. Tổng chi phí năng lượng phát sinh thêm đối với người tiêu dùng Mỹ được thống kê ở mức 121 tỷ USD (khoảng 167 nghìn tỷ won).
Gánh nặng mỗi hộ do lãi suất tăng được ước tính ở mức 425 USD (khoảng 590.000 won), trong khi phần chi phí quân sự tăng thêm do chiến tranh là 405 USD (khoảng 560.000 won). Chi phí quân sự tăng có thể chuyển thành gánh nặng đối với hộ gia đình thông qua việc nợ quốc gia mở rộng hoặc thuế tăng trong tương lai.
Giá dầu tăng cũng đã phản ánh vào chỉ số giá tiêu dùng. Cục Thống kê Lao động Mỹ cho biết chỉ số giá tiêu dùng (CPI) tháng 8 tăng 0,4% so với tháng trước. Giá xăng tăng 3,9% trong một tháng, còn giá năng lượng tăng 16,3% so với một năm trước.
Giá vé máy bay tăng 23,4% trong cùng kỳ. Điều này cho thấy giá năng lượng tăng không chỉ tác động đến chi phí đổ xăng mà còn lan sang toàn bộ chi phí đi lại.
Hiệp hội Ô tô Mỹ (AAA) thống kê giá xăng bình quân trên toàn quốc ở mức 4,3289 USD mỗi gallon vào ngày 15 tháng 9. Giá tính đến ngày 10 tháng 9 cũng tăng 13 cent so với một tuần trước đó, lên 4,27 USD.
Chi phí vay cũng tăng. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã lên 5,04%, mức cao nhất kể từ năm 2007 và cao hơn khoảng 1 điểm phần trăm so với một năm trước.
Lãi suất thế chấp cố định kỳ hạn 30 năm đã vượt 7% trong tháng 9. Lợi suất trái phiếu dài hạn và lãi suất thế chấp là những lãi suất thị trường tiêu biểu cùng tác động đến chi phí nhà ở và gánh nặng vay nợ của hộ gia đình.
Diễn biến này cũng phù hợp với phân tích trước đây về khả năng lãi suất dài hạn tại Mỹ tăng cùng với tài sản rủi ro điều chỉnh. Tuy nhiên, tài liệu lần này tập trung vào chi phí gia tăng của các hộ gia đình Mỹ, không phải giá tiền mã hóa hay cổ phiếu.
Các hộ gia đình đang giảm tiết kiệm để duy trì tiêu dùng. Cục Phân tích Kinh tế Mỹ (BEA) cho biết chi tiêu tiêu dùng cá nhân tháng 7 tăng 0,2% so với tháng trước, trong khi tỷ lệ tiết kiệm cá nhân ở mức 3,0%.
Mức độ phụ thuộc vào tín dụng cũng tăng. Ngân hàng Dự trữ Liên bang New York thống kê số dư thẻ tín dụng của Mỹ trong quý II tăng 21 tỷ USD so với quý trước, lên 1.260 tỷ USD (khoảng 1.739 nghìn tỷ won).
Tỷ trọng số dư thẻ tín dụng quá hạn từ 90 ngày trở lên tăng từ 7,6% trong quý III năm 2022 lên 12,8% trong quý I năm 2026. Con số này cho thấy gánh nặng tài chính của hộ gia đình đang tăng lên ngay cả khi tiêu dùng vẫn được duy trì.
Các hộ gia đình thu nhập thấp có thể chịu tác động lớn hơn từ giá dầu tăng vì chi phí năng lượng chiếm tỷ trọng tương đối cao hơn trong thu nhập. Moody's Analytics xem đây là một trong những yếu tố chính làm gia tăng gánh nặng hộ gia đình.
Cục Dự trữ Liên bang Mỹ (Fed) đã tiến hành cuộc họp Ủy ban Thị trường Mở Liên bang (FOMC) trong hai ngày 15-16 tháng 9. Kết quả cuộc họp và lộ trình lãi suất trong thời gian tới sẽ tiếp tục là những yếu tố chi phối chi phí vay của các hộ gia đình Mỹ cùng với áp lực lạm phát bắt nguồn từ giá dầu.




Bình luận 0