

 News
 Coin Information
 About us


 Add as a preferred source on Google
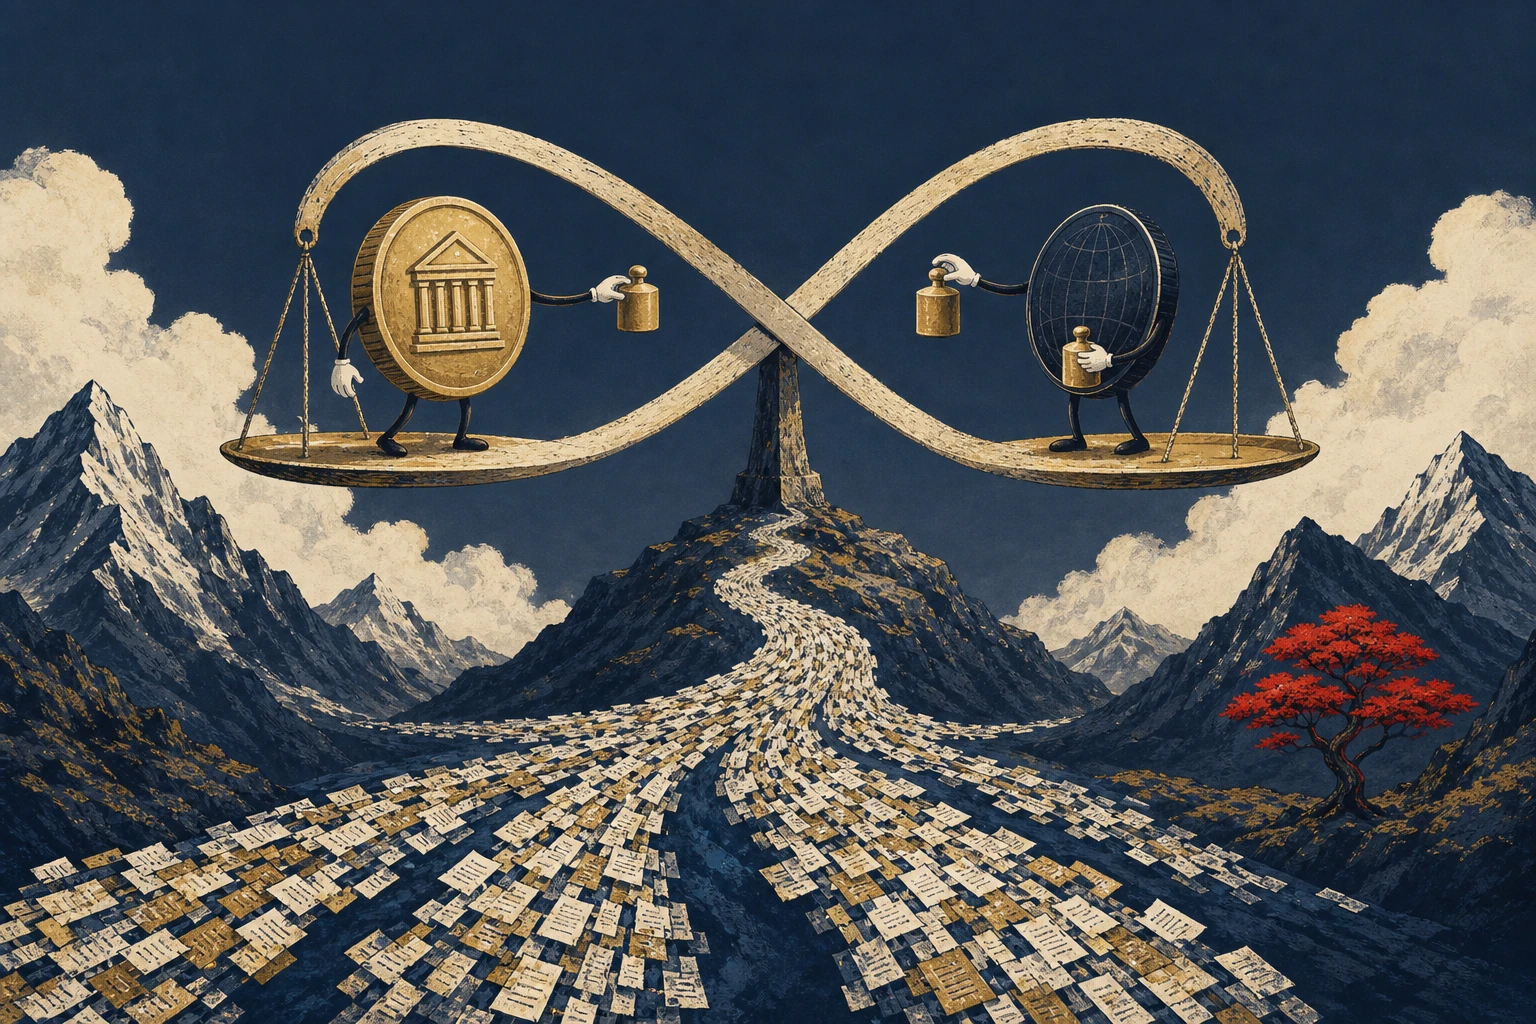
Ý tưởng về *“hợp đồng vô thời hạn”* trên thị trường tiền mã hóa xuất phát từ một cuộc trò chuyện trên đường mòn leo núi ở Hồng Kông, và đến nay đã trở thành nền tảng cho thị trường phái sinh quy mô hàng chục nghìn tỷ USD. Mô hình *“hợp đồng tương lai không có ngày đáo hạn”* này đã thay đổi cấu trúc của **từ thị trường tiền mã hóa**, mở ra một cơ chế giao dịch đòn bẩy liên tục, gắn chặt với giá **từ Bitcoin(BTC)** và các tài sản số khác.
Theo nhiều tài liệu hồi cứu trong ngành phái sinh tiền mã hóa, vào năm 2015 tại Hồng Kông, đồng sáng lập BitMEX là Ben Delo (Ben Delo) đã nảy ra khái niệm *hợp đồng vô thời hạn* sau các cuộc trao đổi với một nhà giao dịch phái sinh. Thị trường khi đó chỉ có **từ hợp đồng tương lai truyền thống**: luôn có ngày đáo hạn, vị thế buộc phải đóng vào một thời điểm nhất định. Nhà giao dịch lại muốn một sản phẩm “giao dịch như thị trường giao ngay nhưng có đòn bẩy”, nghĩa là có thể giữ vị thế lâu dài mà không bị đáo hạn kỹ thuật.
Vấn đề nằm ở chỗ: nếu bỏ hoàn toàn ngày đáo hạn, về mặt lý thuyết, giá hợp đồng có thể trôi xa vô hạn so với giá giao ngay, gây rủi ro khổng lồ và làm méo mó cơ chế hình thành giá. Lời giải được đưa ra là *“phí funding (phí tài trợ vốn)”* – cơ chế định kỳ thu–chi giữa bên Long và bên Short để *kéo* giá hợp đồng về sát giá giao ngay.
“bình luận”: Cốt lõi của sáng kiến này không phải chỉ là đòn bẩy cao, mà là tạo ra một cơ chế tự cân bằng cho giá, để sản phẩm phái sinh vừa hấp dẫn nhà đầu cơ, vừa không tách rời hoàn toàn khỏi thị trường cơ sở.
BitMEX ban đầu ra mắt năm 2014 với mục tiêu phục vụ nhu cầu phòng hộ rủi ro cho nhà đầu tư tổ chức. Tuy nhiên, thực tế lại khác: lượng nhà giao dịch cá nhân đổ vào áp đảo, và nhu cầu chính không phải là phòng hộ, mà là **từ giao dịch đòn bẩy cao, rủi ro lớn – lợi nhuận kỳ vọng cao**. Nắm bắt điều này, BitMEX triển khai đòn bẩy lên tới 100x vào năm 2015, trở thành cái tên gắn liền với các vị thế “all‑in” đầy mạo hiểm.
Dù vậy, các **từ hợp đồng tương lai** truyền thống luôn tồn tại một vấn đề kỹ thuật: “basis” – phần chênh lệch giữa giá hợp đồng tương lai và giá giao ngay. Nhiều nhà giao dịch khi đó thậm chí không hiểu vì sao hợp đồng tương lai lại thường giao dịch ở mức giá cao hơn (premium) hoặc thấp hơn (discount) so với thị trường giao ngay. Cách thức thanh toán, chốt lãi/lỗ vào ngày đáo hạn càng khiến trải nghiệm trở nên rối rắm.
BitMEX thử nghiệm nhiều cấu trúc khác nhau: hợp đồng tuần, 48 giờ, 24 giờ… nhưng vẫn không cải thiện được trải nghiệm người dùng. Thị trường rõ ràng đang tìm kiếm một sản phẩm: **đòn bẩy cao, không đáo hạn, giao diện đơn giản như giao dịch giao ngay** – chính là nhu cầu cho **từ hợp đồng vô thời hạn**.
Hợp đồng vô thời hạn ra mắt năm 2016 với cơ chế trọng tâm là *phí funding*. Thay vì có ngày đáo hạn, giá hợp đồng được “khóa” vào giá giao ngay thông qua các khoản phí định kỳ giữa bên Long và bên Short:
- Khi giá hợp đồng cao hơn giá giao ngay, bên Long phải trả funding cho bên Short.
- Khi giá hợp đồng thấp hơn giá giao ngay, bên Short trả funding cho bên Long.
Mục tiêu là tạo động lực kinh tế để nhà giao dịch tự điều chỉnh vị thế, giúp giá phái sinh hội tụ với giá thị trường cơ sở.
Ở giai đoạn đầu, BitMEX dùng lãi suất vay mượn bên ngoài như từ Bitfinex để tính *phí funding*. Tuy nhiên, khi **từ Bitcoin(BTC)** bước vào chu kỳ tăng giá mạnh, nhu cầu Long bùng nổ khiến giá hợp đồng phái sinh thường xuyên cao hơn giá giao ngay. Mức funding dựa trên lãi suất bên ngoài không còn phản ánh đúng áp lực mua trong nội bộ thị trường.
BitMEX sau đó chuyển sang cơ chế “nội sinh”: dùng chính dữ liệu thị trường để tính toán. Cụ thể, sàn đo độ lệch giá trung bình trong từng chu kỳ 8 giờ giữa hợp đồng vô thời hạn và giá chỉ số giao ngay. Phần lệch này được quy đổi thành một mức funding cố định cho chu kỳ tiếp theo. Cách làm này có hai tác dụng:
- Tạo tính dự đoán cho nhà giao dịch: họ biết tạm thời funding sẽ bao nhiêu trong kỳ sau.
- Thu hút lực lượng arbitrage (kinh doanh chênh lệch giá): các quỹ và trader chuyên nghiệp sẽ Long bên rẻ, Short bên đắt, qua đó kéo hai mức giá lại gần nhau.
“bình luận”: Đây là bước ngoặt quan trọng. Cơ chế funding không chỉ là “phí” mà thực tế là một công cụ thiết kế thị trường, kích hoạt dòng vốn và chiến lược arbitrage, từ đó nâng hiệu quả hình thành giá và thanh khoản của **từ thị trường tiền mã hóa**.
Đến năm 2017, khi làn sóng tăng giá của **từ Bitcoin(BTC)** lên đến đỉnh điểm, BitMEX thường xuyên ghi nhận khối lượng giao dịch hàng tỷ USD mỗi ngày. Hợp đồng vô thời hạn, vốn được thiết kế để hợp nhất thanh khoản, trở thành trung tâm cho quá trình *price discovery* – hình thành giá thị trường của Bitcoin trên phạm vi toàn cầu.
Việc gộp các sản phẩm với kỳ hạn khác nhau vào một **từ hợp đồng vô thời hạn chuẩn** giúp:
- Thanh khoản dồn vào một sổ lệnh duy nhất.
- Chênh lệch mua–bán (spread) thu hẹp rõ rệt.
- Việc đặt lệnh, quản lý vị thế, tính toán lợi nhuận trở nên trực quan hơn với nhà giao dịch.
Nhận thấy hiệu quả của sản phẩm, các sàn giao dịch khác nhanh chóng sao chép mô hình. Nhiều đơn vị ban đầu chưa hiểu sâu cơ chế funding, chỉ “copy” giao diện và thông số. Dù vậy, theo thời gian, **từ hợp đồng vô thời hạn** đã trở thành sản phẩm tiêu chuẩn trên hầu hết các sàn phái sinh tiền mã hóa lớn. Quy mô thị trường này hiện được ước tính đạt mức hàng chục nghìn tỷ USD giao dịch mỗi năm.
Một điểm đáng chú ý là BitMEX không đăng ký bảo hộ sáng chế cho cấu trúc hợp đồng vô thời hạn. Thay vì khai thác độc quyền, sàn này để thị trường tự đánh giá và lan tỏa mô hình. Kết quả, cơ chế funding và hợp đồng vô thời hạn được chấp nhận rộng rãi, trở thành “xương sống” cho cấu trúc phái sinh trong **từ thị trường tiền mã hóa**.
Gần đây, tính phổ biến và tầm quan trọng của sản phẩm này bắt đầu thu hút sự chú ý của cơ quan quản lý truyền thống. Ủy ban Giao dịch Hàng hóa Kỳ hạn Mỹ (CFTC) được cho là đang nghiên cứu việc đưa **từ hợp đồng vô thời hạn** vào khuôn khổ pháp lý chính thống. Thậm chí, khả năng niêm yết các sản phẩm tương tự trên Sàn Giao dịch Hàng hóa Chicago (CME) cũng được giới phân tích nhắc đến như một kịch bản không còn quá xa vời.
“bình luận”: Nếu **từ hợp đồng vô thời hạn** bước chân vào CME hay các sàn được quản lý chặt ở Mỹ, ranh giới giữa phái sinh tiền mã hóa và phái sinh truyền thống sẽ mờ dần. Khi đó, **từ Bitcoin(BTC)** và các tài sản số có thể được giao dịch đòn bẩy theo chuẩn “Wall Street”, nhưng vẫn giữ nguyên linh hồn – cơ chế funding mang màu sắc thị trường crypto.
Từ một ý tưởng được phác thảo trên đường mòn ở Hồng Kông, **từ hợp đồng vô thời hạn** và cơ chế *phí funding* đã trở thành trụ cột định hình thanh khoản và cơ chế hình thành giá trong **từ thị trường tiền mã hóa**. Khi khung pháp lý dần hoàn thiện và các tổ chức tài chính truyền thống gia tăng hiện diện, ảnh hưởng của mô hình này nhiều khả năng sẽ còn lan rộng, trở thành cầu nối giữa tài chính phi tập trung và hệ thống tài chính toàn cầu.


Comment 0