

 News
 Coin Information
 About us


 Add as a preferred source on Google
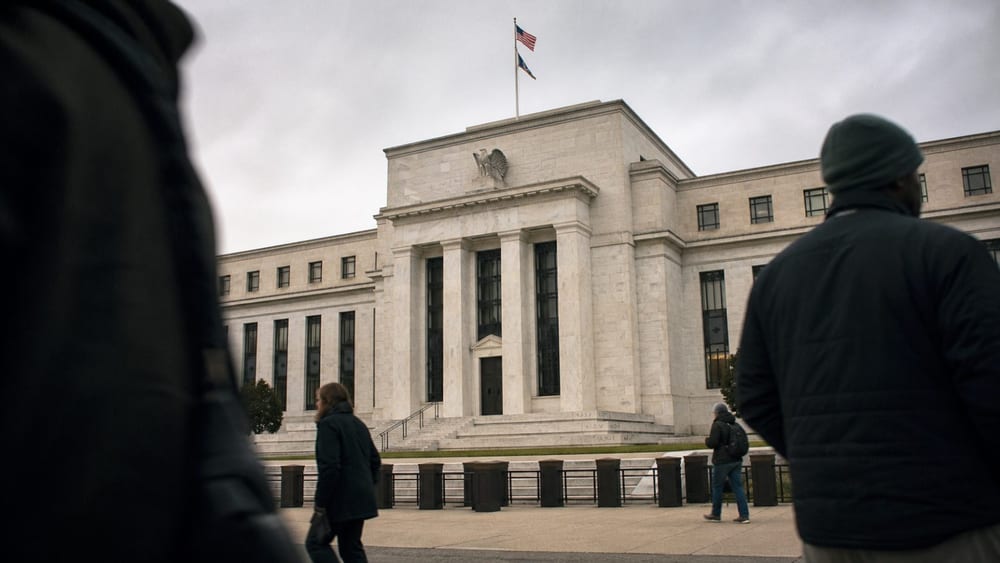
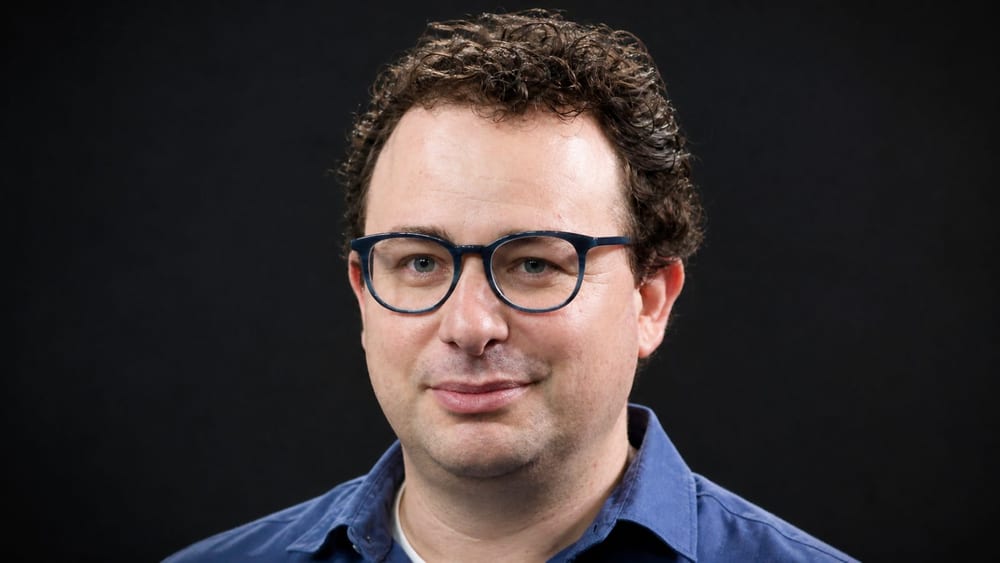
Anna Paulson, Chủ tịch kiêm CEO Ngân hàng Dự trữ Liên bang Philadelphia (Federal Reserve Bank of Philadelphia), nói: “Hiểu biết lẫn nhau quan trọng hơn cách thức giao tiếp cụ thể”. Theo bà, điều quan trọng là giúp thị trường, doanh nghiệp và hộ gia đình hiểu chính sách phản ứng như thế nào trước thay đổi của dữ liệu kinh tế, thay vì chỉ dựa vào lộ trình lãi suất do Cục Dự trữ Liên bang Mỹ (Federal Reserve, Fed) công bố trước.
Paulson phát biểu lúc 7h30 ngày 20 (giờ Hàn Quốc) tại sự kiện Money Marketeers do Đại học New York (New York University) tổ chức. Bà nói quan điểm cá nhân không nhất thiết đại diện cho các đồng nghiệp trong Ủy ban Thị trường Mở Liên bang (Federal Open Market Committee, FOMC) hay toàn bộ Fed.
Khái niệm then chốt được Paulson nhấn mạnh là hàm phản ứng chính sách. Khái niệm này cho thấy Fed điều chỉnh chính sách trong điều kiện nào khi các chỉ số kinh tế như lạm phát và việc làm thay đổi.
Theo Paulson, trong môi trường lãi suất bình thường, giá trị của việc công bố trước một lộ trình lãi suất cụ thể có thể tương đối hạn chế. Nếu thị trường hiểu cách chính sách phản ứng, họ có thể tự điều chỉnh dự báo lãi suất mỗi khi xuất hiện dữ liệu mới.
Tuy nhiên, khi lãi suất ở ngưỡng 0 hoặc chính sách đi chệch khỏi phản ứng thông thường, cần giải thích nhiều hơn. Bà nói trong trường hợp xảy ra cú sốc kinh tế lớn, Fed cũng phải làm rõ điều kiện ra quyết định và mức độ bất định.
Paulson cũng cảnh báo tín hiệu công khai có thể bị cố định thành mốc tham chiếu chung của thị trường. Bà dẫn sự kiện 'taper tantrum' năm 2013, khi thảo luận về việc giảm mua tài sản bị diễn giải thành tín hiệu tăng lãi suất sớm, khiến lợi suất trái phiếu kho bạc Mỹ tăng vọt.
Bà giới thiệu nghiên cứu cho thấy ngay cả khi thông tin mới xuất hiện, dự báo lãi suất được công bố có thể vẫn bị neo vào biểu đồ chấm (dot plot) cũ. Điều này có nghĩa thị trường có thể tham chiếu dự báo trước đó lâu hơn dữ liệu kinh tế mới nhất.
Sau khi đề cập việc tăng lãi suất tháng 9, Paulson giải thích quyết định giữ nguyên lãi suất tháng 10 liên quan đến tốc độ chứ không phải định hướng chính sách. Theo bà, cần tách bạch đánh giá của từng cuộc họp thay vì gộp việc tăng tháng 9 và giữ nguyên tháng 10 thành một quyết định.
Fed đã tăng lãi suất chính sách thêm 0,25 điểm phần trăm tại cuộc họp tháng 9, đưa biên độ mục tiêu lên 3,75-4,00%/năm; cuộc họp tháng 10 giữ nguyên biên độ này. Quyết định tháng 10 được thông qua với tỷ lệ 10-2. Thành viên Hội đồng Thống đốc Fed Lisa D. Cook và Chủ tịch Ngân hàng Dự trữ Liên bang Cleveland Beth M. Hammack ủng hộ tăng 0,25 điểm phần trăm.
Biên bản cuộc họp FOMC tháng 10 ghi rằng gần như tất cả thành viên tham dự cho rằng việc tăng thêm trong thời gian tới có thể phù hợp nếu lạm phát và việc làm diễn biến theo dự báo cơ bản. Biên bản nêu quyết định tương lai sẽ phụ thuộc vào dữ liệu mới, triển vọng kinh tế và cân bằng rủi ro.
Fed đã thảo luận việc rút ngắn tuyên bố chính sách và rà soát các công cụ truyền thông tại cuộc họp FOMC tháng 6. Tháng 7, Fed công bố việc thành lập và mục tiêu của 5 nhóm công tác nhằm xem xét cách truyền đạt các quyết định và thảo luận chính sách trong môi trường bất định.
Phát biểu lần này phù hợp với thay đổi trong cách Fed truyền thông: giảm nhấn mạnh lộ trình lãi suất và tăng giải thích về cách chính sách phản ứng.
Trong thị trường tiền mã hóa, bối cảnh chính được nhắc đến là môi trường lãi suất và tài sản rủi ro rộng hơn, thay vì phát biểu cá nhân của Paulson. Binance Research cho biết trong báo cáo cập nhật đến ngày 2 tháng 11 rằng tổng vốn hóa thị trường tiền mã hóa trong tháng 10 giảm 9,1%, trong bối cảnh lạm phát, khả năng Fed tăng lãi suất vào tháng 12 và đợt điều chỉnh của cổ phiếu công nghệ gây sức ép lên thị trường.
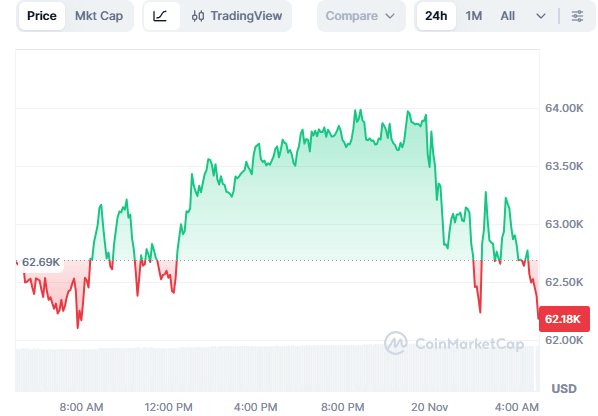
Coindar thống kê sau khi thị trường chứng khoán Mỹ mở cửa ngày 19, Bitcoin(BTC) giảm khoảng 2,68% còn S&P500 giảm khoảng 3,0%. Bài phát biểu diễn ra sau đó, lúc 7h30 ngày 20, nên đợt giảm này không được quy cho phát biểu của Paulson.
Lộ trình lãi suất và kỳ vọng thanh khoản thường được xem xét cùng nhau khi phân tích giá tài sản rủi ro, trong đó có tiền mã hóa. Bài phát biểu lần này tập trung vào cách Fed giải thích điều kiện ra quyết định chính sách, thay vì đưa ra con số lãi suất mới.
Phát biểu của Paulson không đề cập mức tăng lãi suất tháng 12 hay lộ trình cụ thể. FOMC dự kiến họp ngày 8-9 tháng 12.

Comment 0