

 News
 Coin Information
 About us


 Add as a preferred source on Google
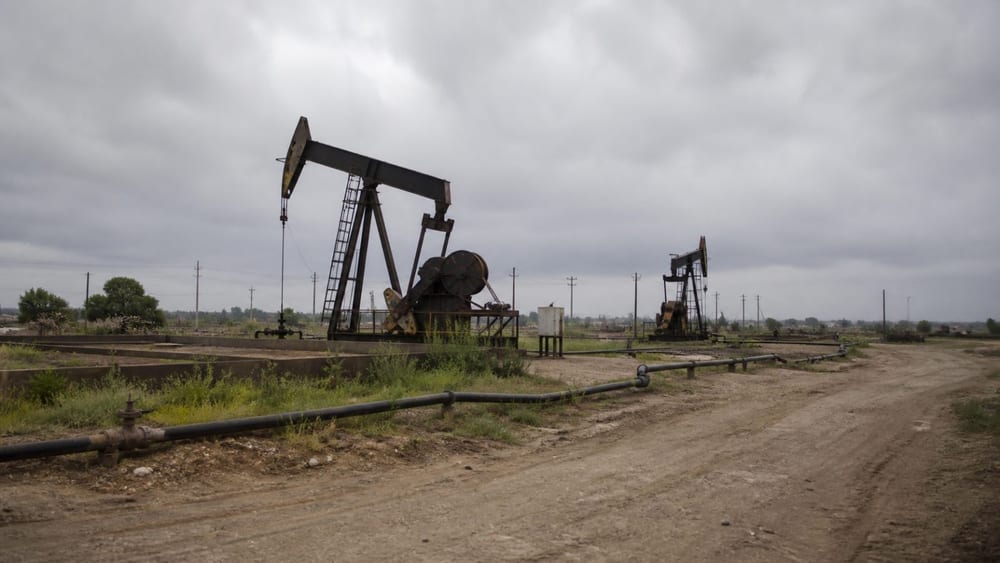
Nguồn cung dầu toàn cầu trong tháng 10 vượt nhu cầu lần đầu kể từ khi chiến tranh với Iran bùng phát. Nguồn cung đạt 105,4 triệu thùng/ngày, tăng 2,3 triệu thùng/ngày so với tháng trước.
Cơ quan Năng lượng Quốc tế (IEA) cho biết trong Báo cáo Thị trường Dầu mỏ tháng 11 công bố ngày 13, xuất khẩu từ khu vực Vịnh phục hồi đã thúc đẩy nguồn cung tăng. Nguồn cung toàn cầu cũng tăng 3 triệu thùng/ngày trong tháng 9, đưa mức tăng trong hai tháng lên 5,3 triệu thùng/ngày.
Trong tháng 10, xuất khẩu dầu từ khu vực Vịnh, không tính Oman, đạt 18,4 triệu thùng/ngày, thấp hơn 26% so với trước chiến tranh. Riêng xuất khẩu dầu thô đạt 15 triệu thùng/ngày, phục hồi lên 82% mức trước chiến tranh.
Tồn kho dầu toàn cầu tăng 52 triệu thùng trong tháng 10, lần đầu ghi nhận mức tăng theo tháng kể từ tháng 6. Mức tăng bình quân là 1,7 triệu thùng/ngày.
Tồn kho trên biển và trên đất liền diễn biến trái chiều. Lượng dầu đang được vận chuyển trên tàu chở dầu và các phương tiện khác tăng 86 triệu thùng, lên mức cao nhất kể từ tháng 1. Trong khi đó, tồn kho trên đất liền tiếp tục giảm, xuống mức thấp nhất ít nhất kể từ năm 2016.
Tồn kho của các nước thành viên Tổ chức Hợp tác và Phát triển Kinh tế (OECD) giảm 47 triệu thùng, trong đó tồn kho công nghiệp giảm 41 triệu thùng. Dù tăng trong tháng 10, lượng tồn kho toàn cầu được theo dõi vẫn giảm lũy kế 462 triệu thùng kể từ khi chiến tranh bùng phát.
Tồn kho trên biển là lượng dầu đang được vận chuyển trên tàu chở dầu và các phương tiện khác. Vì vậy, lượng tồn kho này tăng không đồng nghĩa điều kiện cung ứng trong đất liền được cải thiện nếu tồn kho trên đất liền vẫn giảm.
Giá dầu Brent giao ngay đạt đỉnh 136 USD/thùng (khoảng 181.700 won) ngày 8 tháng 10. Tại thời điểm lập báo cáo, giá giảm còn khoảng 93 USD/thùng (khoảng 124.200 won), thấp hơn 32% so với mức đỉnh.
Giá dầu diesel tại châu Âu giảm 11% trong cùng giai đoạn, nhưng vẫn ở mức khoảng 180 USD/thùng (khoảng 240.500 won), cao hơn 77% so với trước chiến tranh. Diễn biến này cho thấy giá dầu thô giảm trong khi nguồn cung nhiên liệu tinh chế vẫn chịu áp lực. TokenPost trước đó đã đưa tin về xu hướng áp lực giá xuất hiện sớm hơn ở dầu diesel và biên lợi nhuận lọc dầu so với dầu thô.
IEA dự báo thị trường dầu toàn cầu sẽ chuyển sang dư cung trong quý IV/2026 và mức dư cung sẽ lớn hơn vào năm 2027. Dự báo này cần được phân biệt với thực tế nguồn cung vượt nhu cầu được ghi nhận trong tháng 10.
Nhu cầu dầu toàn cầu năm 2026 được dự báo đạt 102,3 triệu thùng/ngày, giảm 2,7 triệu thùng/ngày so với năm trước. Năm 2027, nhu cầu được dự báo phục hồi 2 triệu thùng/ngày.
Nguồn cung được dự báo giảm 4,8 triệu thùng/ngày trong năm 2026, sau đó tăng 6,6 triệu thùng/ngày vào năm 2027, lên mức bình quân 108,1 triệu thùng/ngày.
Cơ quan Thông tin Năng lượng Mỹ (EIA) cũng dự báo trong Triển vọng Năng lượng Ngắn hạn tháng 11 rằng sản lượng toàn cầu sẽ vượt mức tiêu thụ trong quý IV/2026. EIA dự báo tồn kho toàn cầu tăng bình quân 3,5 triệu thùng/ngày trong nửa đầu năm 2027.
Dữ liệu đầu vào cho dự báo của EIA được chốt ngày 5 tháng 11. IEA và EIA cùng dự báo thị trường dư cung, nhưng phạm vi tính toán nhu cầu khác nhau nên khó so sánh trực tiếp các con số.
Rủi ro vận tải biển vẫn có thể ảnh hưởng đến đà phục hồi nguồn cung. IEA cảnh báo các cuộc tấn công nhằm vào tàu thuyền có thể đe dọa xuất khẩu từ khu vực Vịnh. Cơ quan này cũng cho biết các cuộc tấn công vào cơ sở hạ tầng năng lượng của Nga đã làm giảm xuất khẩu dầu diesel của Nga, cộng thêm vào phần nguồn cung bị mất từ Trung Đông. Tình trạng thiếu dầu diesel vẫn tiếp diễn.
Trong tuyên bố của hội đồng ngày 15 tháng 10, chính phủ các nước thành viên IEA cho biết sẽ hoàn tất việc xả khoảng 100 triệu thùng dầu dự trữ còn lại. Hơn 20 triệu thùng trong số đó là dầu diesel và dự kiến sẽ được xả sớm hơn.

Comment 0