

 Tin tức
 Thông tin Coin
 Về chúng tôi


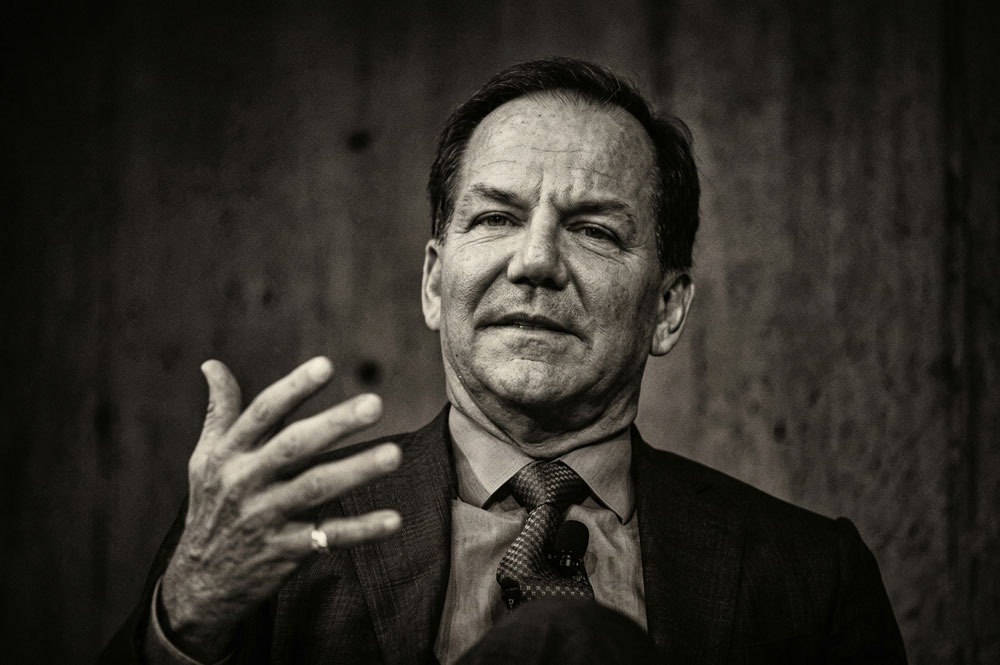
Paul Tudor Jones, nhà sáng lập kiêm Giám đốc đầu tư (CIO) của Tudor Investment, nhận định thị trường chứng khoán Mỹ năm 2027 sẽ là “một năm thực sự khó khăn”. Ông cho rằng lượng cổ phiếu phát hành mới có thể vượt nguồn cung được hấp thụ qua hoạt động mua lại cổ phiếu và sáp nhập, mua lại doanh nghiệp.
Trong cuộc phỏng vấn với chương trình ‘Squawk Box’ của CNBC ngày 13 (giờ địa phương), Jones nói dòng tiền trên thị trường chứng khoán Mỹ có thể “tiêu cực nhất kể từ năm 2002”. Ông cũng cho biết dự định bán khống cổ phiếu trong suốt năm 2027. Những phát biểu này thể hiện nhận định và ý định đầu tư của Jones, không phải dữ liệu xác nhận các vị thế thực tế hay kết quả đầu tư.
Jones cho rằng trong bốn năm qua, hoạt động mua lại cổ phiếu và sáp nhập, mua lại doanh nghiệp đã làm giảm nguồn cung cổ phiếu và hỗ trợ thị trường. Theo ông, doanh nghiệp mua lại cổ phiếu trên thị trường có thể tạo ra nhu cầu, còn các thương vụ sáp nhập và mua lại cũng có thể ảnh hưởng đến dòng cung cổ phiếu.
Ông nhận định xu hướng này có thể thay đổi nếu các đợt phát hành cổ phiếu lần đầu ra công chúng (IPO) quy mô lớn và phát hành bổ sung gia tăng. Jones nêu việc SpaceX phát hành cổ phiếu, khả năng Anthropic và OpenAI huy động vốn trong tương lai, cùng các đợt phát hành bổ sung để tài trợ đầu tư hạ tầng trí tuệ nhân tạo (AI).
Các trường hợp Jones đề cập liên quan đến khả năng phát hành trong tương lai. Cuộc phỏng vấn không xác nhận lịch trình hay quy mô phát hành của Anthropic và OpenAI.
Vấn đề là nhu cầu đầu tư có thể hấp thụ lượng cổ phiếu tăng thêm đến đâu. Phát hành mới làm tăng số cổ phiếu có thể giao dịch trên thị trường, trong khi hoạt động mua lại cổ phiếu có thể tạo ra nhu cầu từ phía doanh nghiệp. Jones nhấn mạnh khả năng nguồn cung tăng.
Ông so sánh tình hình hiện nay với giai đoạn 1998–2002, khi các đợt IPO và lượng cổ phiếu hết thời hạn khóa giao dịch diễn ra liên tiếp. Cổ phiếu hết thời hạn khóa giao dịch là cổ phiếu trước đó bị hạn chế bán trong một khoảng thời gian và sau đó được phép giao dịch. So sánh của Jones phản ánh quan điểm của ông về dòng cung cổ phiếu khi đó và hiện nay.
Dự báo cung cầu của Goldman Sachs không được sử dụng làm căn cứ so sánh trong bài viết này. Có tài liệu trích dẫn các số liệu liên quan, nhưng chưa thể đối chiếu trực tiếp với báo cáo gốc của Goldman Sachs.
Những phát biểu trên là nhận định của Jones về thị trường chứng khoán Mỹ. Nội dung cuộc phỏng vấn không đưa ra căn cứ về tác động đối với thị trường tiền mã hóa hoặc nhà đầu tư trong nước.

Bình luận 0