

 Tin tức
 Thông tin Coin
 Về chúng tôi


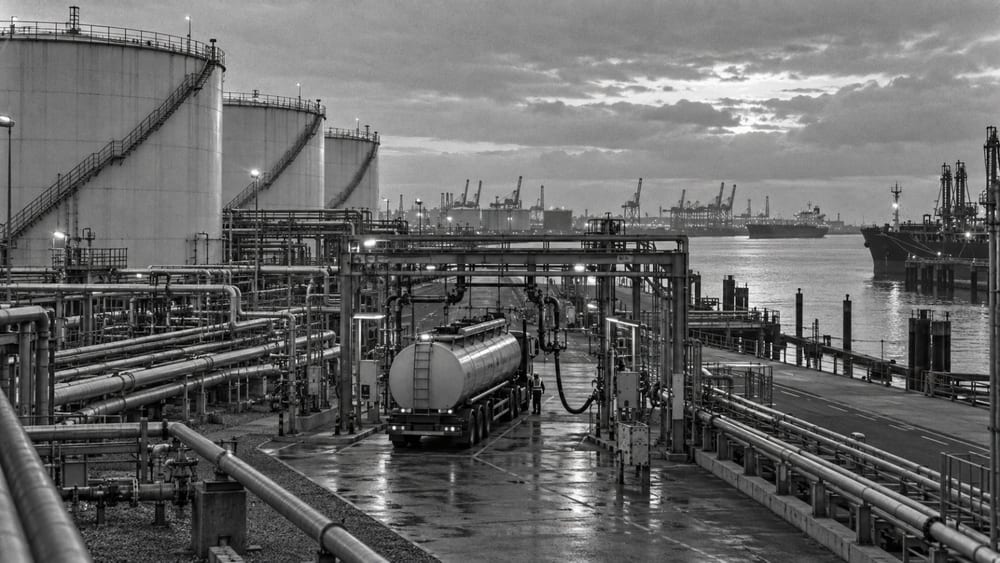
Nguồn cung nhiên liệu máy bay tại châu Âu trong quý IV/2026 có thể thiếu 510.000 thùng/ngày khi nguồn cung từ Trung Đông gián đoạn và tồn kho trong khu vực giảm, dù xuất khẩu nhiên liệu máy bay từ Hàn Quốc tăng.
Công ty phân tích năng lượng Energy Aspects dự báo với Reuters rằng mức thiếu hụt nhiên liệu máy bay tại châu Âu trong quý IV sẽ lên tới 510.000 thùng/ngày. Trong khi đó, Mỹ được dự báo dư cung 18.000 thùng/ngày, còn khu vực châu Á - Thái Bình Dương dư 419.000 thùng/ngày.
Để bù đắp thiếu hụt, châu Âu đang tăng nhập khẩu nhiên liệu máy bay từ Hàn Quốc, Nigeria, Mỹ và Canada. Xuất khẩu nhiên liệu máy bay từ Hàn Quốc sang châu Âu đạt trung bình 129.000 thùng/ngày trong tháng 9, mức cao nhất kể từ tháng 10/2022. Dữ liệu của LSEG cũng cho thấy quy mô tương tự.
Sản lượng nhiên liệu máy bay của ngành lọc dầu Hàn Quốc cũng tăng. Sản lượng trong tháng 7 đạt khoảng 13,89 triệu thùng, cao nhất trong 7 năm. Cùng tháng, lượng dầu thô được các nhà máy lọc dầu xử lý đạt 2,7 triệu thùng/ngày, tăng 16% so với tháng 6.
Tồn kho nhiên liệu máy bay tại trung tâm Amsterdam - Rotterdam - Antwerp (ARA) của châu Âu đã giảm xuống mức thấp nhất trong 7 năm trong tuần kết thúc ngày 10/9. Tuy nhiên, mức giảm tồn kho tại ARA không đồng nghĩa với tình trạng thiếu hụt vật chất tức thời trên toàn châu Âu.
Ủy ban châu Âu cho biết tính đến ngày 8/9, Liên minh châu Âu (EU) không gặp vấn đề về nguồn cung dầu. Theo cơ quan này, nhu cầu nhiên liệu máy bay và diesel đang được đáp ứng nhờ sản lượng lọc dầu tăng tại EU cùng nguồn cung thay thế trên toàn cầu, trong khi tồn kho thương mại và dự phòng vẫn đủ.
Dù vậy, tình hình Trung Đông và nhu cầu trong mùa thu - đông có thể khiến thị trường thắt chặt hơn. Điều được xác nhận hiện nay không phải là nhiên liệu máy bay cạn kiệt hay các chuyến bay bị hủy, mà là nguy cơ áp lực nguồn cung gia tăng.
Một nguyên nhân đằng sau áp lực nguồn cung là công suất lọc dầu tại châu Âu suy giảm. Hiệp hội Vận tải Hàng không Quốc tế (IATA) nhận định 4 cơ sở lọc dầu tại châu Âu đã dừng xử lý dầu thô trong năm 2025, khiến công suất giảm khoảng 400.000 thùng/ngày. Châu Âu phụ thuộc vào nhập khẩu để đáp ứng khoảng 30% nhu cầu nhiên liệu máy bay.
Nhiên liệu máy bay và diesel đều là các sản phẩm chưng cất trung gian được tạo ra trong quá trình lọc dầu. IATA cho biết nếu biên lợi nhuận diesel tăng, các nhà máy lọc dầu có thể ưu tiên sản xuất diesel, qua đó làm nguồn cung nhiên liệu máy bay giảm thêm.
Áp lực trên thị trường diesel châu Âu cũng có thể tác động đến cung - cầu nhiên liệu máy bay, do các nhà máy lọc dầu có thể điều chỉnh tỷ trọng sản xuất sang những sản phẩm có lợi nhuận cao hơn.
Châu Á đóng vai trò là nguồn cung cho châu Âu khi chênh lệch giá giữa hai khu vực cao hơn chi phí vận chuyển. Xuất khẩu từ Hàn Quốc tăng cho thấy chênh lệch giá giữa thị trường châu Âu và châu Á đã đủ lớn để bù đắp chi phí vận chuyển đường dài, nhưng lượng hàng này khó giải quyết toàn bộ mức thiếu hụt nguồn cung được dự báo tại châu Âu.
James Noel-Beswick, người phụ trách mảng hàng hóa tại Sparta Commodities, cho rằng tình trạng thiếu nhiên liệu máy bay tại châu Âu sẽ tiếp diễn và hoạt động nhập khẩu sẽ tiếp tục. Theo ông, chênh lệch giá giữa châu Á và châu Âu đang làm tăng động lực xuất khẩu.
Ở chiều ngược lại, ICIS đánh giá ngày 18/9 rằng thị trường nhiên liệu máy bay châu Âu đã trở nên dễ tổn thương trước gián đoạn nguồn cung do tồn kho ARA thấp và chênh lệch giá cao. Tuy nhiên, giá cao có thể thúc đẩy sản xuất lọc dầu, trong khi các hãng hàng không điều chỉnh năng lực khai thác, qua đó phần nào giảm áp lực nhu cầu.
ICIS cho biết tồn kho nhiên liệu máy bay tại ARA trong tháng 9 thấp hơn 55% so với cùng kỳ năm trước, nhưng chưa dẫn đến tình trạng thiếu hụt vật chất rõ ràng. Đây là điểm khác biệt giữa đánh giá của thị trường và nhận định chính thức của Ủy ban châu Âu.
Áp lực lạm phát tại khu vực đồng euro cũng gia tăng. Eurostat cho biết giá năng lượng tại khu vực đồng euro trong tháng 8 tăng 14,3% so với cùng kỳ năm trước, trong khi lạm phát toàn phần tăng lên 3,2%, từ mức 2,9% trong tháng 7.
Quy mô thiếu hụt nhiên liệu máy bay thực tế sẽ phụ thuộc vào khả năng khôi phục nguồn cung từ Trung Đông, tỷ lệ hoạt động của các nhà máy lọc dầu châu Âu và lượng xuất khẩu từ châu Á. Thị trường trong quý IV dự kiến sẽ tập trung vào diễn biến tồn kho ARA và lượng nhập khẩu thay thế của châu Âu.

Bình luận 0